시가총액 미달로 상장폐지 위기에 놓인 코스닥 기업에 정부가 코넥스 이전이라는 퇴로를 열어줬지만 코넥스로 옮길 수 있는 곳은 절반에도 못 미친다. 정부가 부실기업의 신속한 퇴출을 추진하면서 구제책으로 마련한 코넥스 이전상장 특례가 영업이익 흑자 이력을 요구하기 때문이다. 자본력이 충분해도 최근 3년 연속 영업적자를 낸 기업은 특례를 이용할 수 없어서다. 미국과 일본이 자기자본 등 다양한 기준으로 상장을 유지하거나 시장을 옮길 기회를 인정하는 것과 차이가 있어 구제기준을 더 정교하게 설계할 필요가 있다는 지적이다.
금융위원회는 부실기업의 신속하고 엄정한 퇴출이라는 정책 방향을 유지하면서도 법원 판단에 따라 상장폐지 절차를 일부 보완할 수 있다는 입장이다. 다만 상장폐지 과정에서 소명 기회를 보장하는 문제와 시총 미달 기업 가운데 어떤 기업에 상장유지나 시장 이전의 기회를 줄 것인지는 별개의 문제다. 절차 개선과 함께 구제 대상을 판단하는 기준의 적정성도 검토해야 한다는 지적이 나온다.
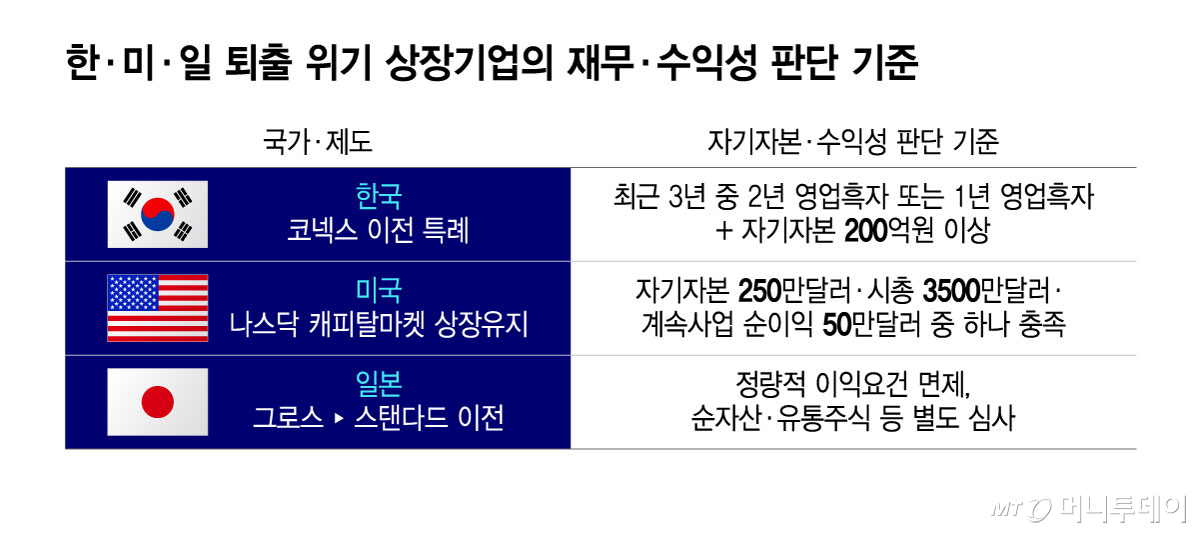
현재 코스닥은 시총이 200억원에 미달하면 일정 절차를 거쳐 상장폐지 대상이 된다. 내년 7월부터는 기준이 300억원으로 높아진다. 정부는 지난 9월 시총 미달 사유만으로 관리종목에 지정된 코스닥 기업이 정리매매 없이 코넥스로 옮길 수 있도록 이전상장 특례를 마련했다. 다만 이 특례를 이용하려면 최근 3년 중 2년 이상 영업이익 흑자를 기록하거나 1년 이상 흑자이면서 자기자본이 200억원 이상이어야 한다. 자본잠식 기업은 특례 대상에서 제외된다.
이 요건에 따르면 자기자본이 충분하고 자본잠식이 없더라도 최근 3년 연속 영업적자를 기록한 기업은 코넥스 이전상장 특례를 이용할 수 없다. 금융당국이 8월26일 기준 시총 200억원 미만 코스닥 기업 97곳을 분석한 결과 이전 요건을 충족하는 기업은 43곳(44.3%)에 그쳤다.
미국 나스닥 캐피탈마켓은 시총뿐 아니라 기업의 자본력과 수익성도 상장유지 판단의 대안으로 인정한다. 자기자본 250만달러, 상장증권 시총 3500만달러, 계속사업 순이익 50만달러 중 하나를 충족하면 재무·시총 유지기준을 충족한다. 적자기업이라도 일정한 자기자본을 갖췄다면 해당 기준을 충족할 수 있다는 의미다. 다만 주가가 1달러 이상이어야 하고 주주 수와 시장에서 거래 가능한 주식 규모 등 다른 요건도 충족해야 한다.
일본 도쿄증권거래소도 성장기업 중심의 그로스시장에서 일반기업 중심의 스탠더드시장으로 옮길 때 과거에 일정 규모 이상의 이익을 냈어야 한다는 조건을 적용하지 않는다. 대신 순자산과 유통주식 규모 등 다른 기준으로 이전 자격을 심사한다.
미국의 상장유지 기준과 일본의 시장 이전, 한국의 코넥스 이전은 적용 대상과 요건이 서로 다른 제도다. 다만 미국과 일본 사례는 영업이익 흑자 여부 외에도 자기자본과 재무상태 등 다양한 지표로 기업의 상장 적격성을 판단할 수 있다는 점에서 시사점을 준다. 부실기업의 신속한 퇴출이라는 정책 목표를 유지하면서도 자기자본과 현금흐름 등으로 재무건전성을 입증한 기업에는 별도의 구제 기회를 인정할 수 있는지 검토해야 한다는 목소리가 나온다.
금융투자업계 관계자는 "흑자 여부만으로 코넥스 이전을 판단하기보다 자기자본이나 현금흐름 등 기업이 사업을 지속할 능력을 보여주는 지표를 함께 고려할 필요가 있다"며 "부실기업을 신속히 퇴출하는 동시에 회생 여력이 있는 기업에 합리적인 기회를 부여할 수 있도록 구제기준을 보완해야 한다"고 말했다.