미래에셋증권이 한국항공우주에 대해 영업외비용을 기존보다 보수적으로 추정함에 따라 목표주가를 17만3000원으로 7% 하향했다. 투자의견은 '매수'를 유지했다.
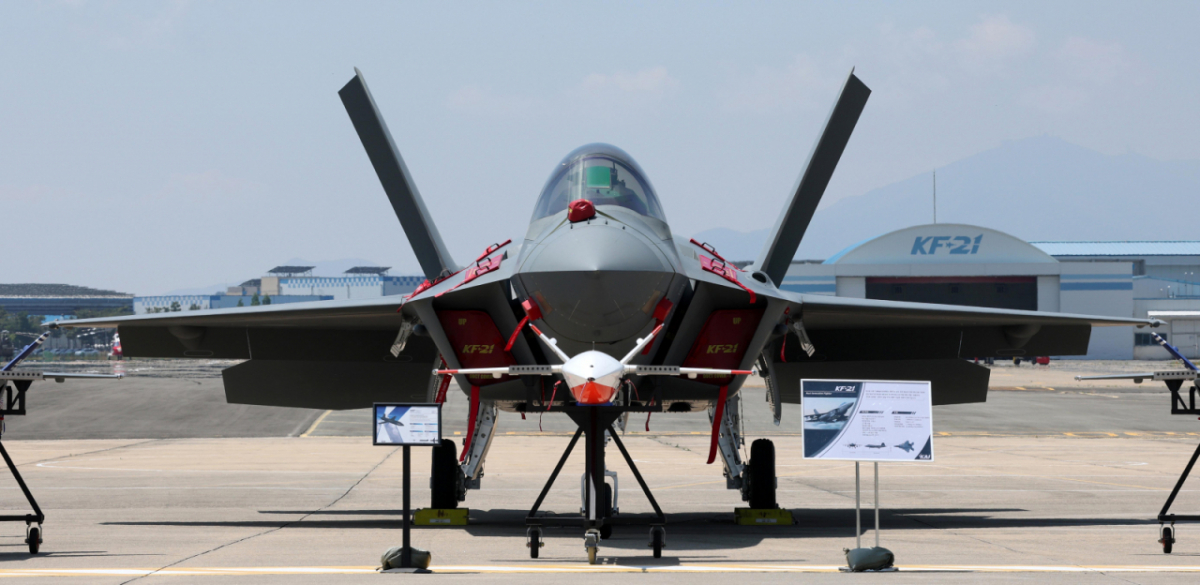
4일 정세훈 미래에셋증권 연구원은 "최근 이자비용 증가 추세 등을 고려해 영업외손익단(본업 외 손익 항목) 비용을 기존 대비 보수적 추정한 데 따른 영향일 뿐 본업 성장성에 대한 긍정적 시각은 변함없다"며 "향후 5~6개년에 걸쳐 KF-21, LAH(소형무장헬기) 등 국내 주요 기체 납품에 따른 실적 성장성이 확실한데다 완제기 전반의 수주 파이프라인(추진 중인 수주 건) 역시 견고하다"고 했다.
정 연구원은 "3분기 실적은 매출 1조643억원(전년 동기 대비 +51.6%), 영업이익 794억원(+31.9%), OPM(영업이익률) 7.5%(전년 동기 대비 -1.1%포인트)로 매출, 영업이익 각각 시장 기대치 대비 -10%, +5%를 기록했다"며 "2분기 발생한 LAH 납품지연이 3분기까지 지속됐으나 KF-21 2대(기존 계획 1대) 국내 납품과 말레이시아 FA-50M 진행률 확대로 매출 훼손은 제한적이었다"고 했다.
이어 "신규수주 1조5806억원(국내 1231억원, 완제기 수출 1조4575억원)을 달성했다"며 "2025년 6월 필리핀 FA-50 12대 계약 이후 첫 대규모 완제기 수출이 확인됐다는 점에서 고무적"이라고 했다.
그러면서 "이번 분기부터 재개될 LAH 공급과 KF-21 납품 확대를 고려해 4분기 매출 1조7904억원(전년 동기 대비 +22.1%)으로 추정한다"며 "4분기 LAH 2~3대, KF-21 6대 이상(최대 7대 추정)으로 납품 가이던스(회사 측 전망치)를 공유한 만큼 현재 추정치 대비 추가 확대 가능성도 유효하다"고 했다.