더벨|이 기사는 11월04일(16:56) 자본시장 미디어 '머니투데이 thebell'에 출고된 기사입니다.
아이엘의 M&A 효과가 본격화되는 모양새다. 선제적으로 구축한 수직계열화 체계가 고객사의 공급망 재편과 맞물려 실적 개선으로 이어지고 있다. 또 다른 사업축인 로봇 분야에서도 성과가 나타나기 시작한 만큼 실적 성장세를 이어갈 수 있을지 주목된다.
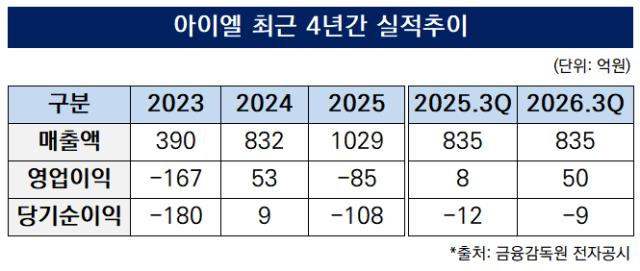
4일 금융감독원 전자공시시스템에 따르면 올해 3분기까지 아이엘은 연결기준 약 51억원의 영업이익을 냈다. 전년 동기(약 8억원) 대비 527.7% 증가한 수치다. 매출(약 835억원)이 전년 동기와 비슷한 수준인 점을 고려하면 수익성이 눈에 띄게 개선된 셈이다.
알짜 사업부인 자동차 전장부문의 실적 개선이 주효했던 것으로 풀이된다. 올해 3분기 누적 매출은 약 360억원으로 지난해 연간 매출(382억원)에 근접했다. 3분기 말 기준 수주잔고도 약 290억원에 달한다. 이를 감안하면 올해 연간 매출은 지난해 수준을 넘어설 것으로 전망된다.
주요 고객사인 현대차의 공급망 재편에 따른 반사이익이 작용했다. 현대차가 협력업체를 줄이고 핵심 부품 공급망을 효율화하는 과정에서 생산공정을 수직계열화한 아이엘의 경쟁력이 부각됐다.
아이엘이 공을 들여온 인수합병(M&A) 성과가 가시화됐다는 분석이다. 회사는 2023년부터 자동차 전장사업에 역량을 집중해 우수에이엠아이(현 아이엘모빌리티)와 셀리온(현 아이엘셀리온) 등을 인수했다.
이를 통해 차량용 LED 모듈·실리콘렌즈의 설계부터 생산·조립까지 수직 계열화했다. 현재 콘티넨탈 등을 통해 현대차·기아의 쏘나타·투싼·EV9 등에 전장부품을 공급 중이다.
향후 아이엘의 전장부품이 적용되는 차종이 확대될 가능성도 주목된다. 해당 부품은 주로 고급 차종에 탑재되는 만큼 중저가 차종으로 적용이 확대되면 추가적인 매출 성장이 기대된다.
다른 한편으로 로봇사업에서도 매출이 발생하기 시작했다. 아이엘은 올해 3분기 휴머노이드 로봇 '아이엘봇(ILBOT)' 등의 공급을 통해 약 27억원의 매출을 올렸다. 지난 5월 국내 H사와 약 30억원 규모의 초도 공급계약을 체결한 데 이어 9월에는 국내 자동차 부품업체 S사와 2억2000만원 규모의 휴머노이드·피지컬AI 데이터 공급계약을 맺었다. 신사업 진출 이후 실제 매출을 확보하기 시작했다는 점에서 의미가 크다.
로봇사업 부문의 매출총이익률이 27% 수준에 달했다. 아직 연구개발비 등 판관비 부담으로 영업이익은 내지 못하고 있지만 제품 판매 단계에서는 수익성을 확보했다.
아이엘은 로봇 공급뿐 아니라 작업 데이터 학습과 관제·운영 소프트웨어를 결합한 피지컬AI 사업도 확대하고 있다. 실제 S사와 체결한 계약에서도 전체 금액의 절반 이상이 데이터 학습과 기술 검증 대가로 책정됐다. 하드웨어 판매를 넘어 소프트웨어와 데이터로 수익원을 다변화하고 있다.
아이엘 측은 "자동차 전장사업의 수직계열화가 고객사 공급망 재편과 맞물리면서 실적 개선으로 이어지고 있다"며 "로봇사업에서도 초기 매출과 수익성을 확보한 만큼 향후 공급 확대를 통해 실적 기여도를 높여갈 계획"이라고 말했다.