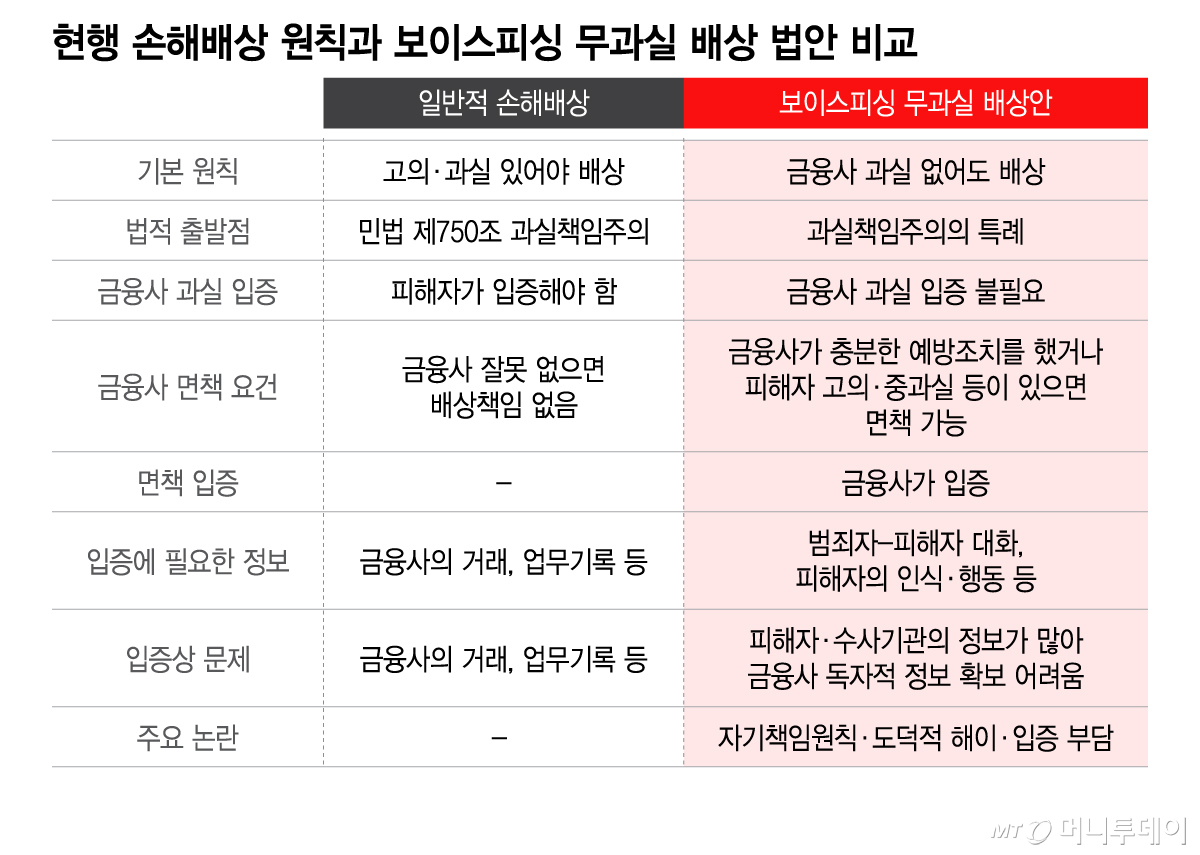
금융회사(은행)가 아무런 잘못을 하지 않았더라도 고객이 보이스피싱 피해를 입었다면 배상하도록 하는 '무과실책임제' 도입이 추진되면서 법리적 논란이 커지고 있다. 손해배상은 고의나 과실이 있는 사람이 부담한다는 민법의 원칙에 예외를 두는 데다, 금융회사가 접근하기 어려운 피해자의 고의·중과실 여부까지 사실상 금융회사가 입증해야 하는 구조란 점에서다.
15일 금융권과 정치권 등에 따르면 국회 정무위원회엔 강준현·조인철 더불어민주당 의원이 각각 대표발의한 '전기통신금융사기 피해 방지 및 피해금 환급에 관한 특별법'(통신사기피해환급법) 개정안이 계류돼 있다. 두 법안은 보상 한도와 방식엔 차이가 있지만 금융회사의 고의나 과실이 없더라도 일정 요건을 충족하면 보이스피싱 피해금의 전부 또는 일부를 보상하도록 하는 것이 핵심이다. 금융당국도 무과실책임제 도입을 보이스피싱 대응 과제로 추진하고 있다.
이는 현행 민법상 손해배상 원칙에 위배된다. 민법 제750조는 '고의 또는 과실로 인한 위법행위로 타인에게 손해를 가한 자'에게 손해배상 책임을 지우고 있다. 즉 자신의 잘못이 있어야 그로 인해 발생한 손해를 책임지는 '과실책임주의'가 기본이며 이는 금융회사와 금융소비자 간 관계에서도 원칙적으로 마찬가지다.
국내 법체계에 무과실책임 자체가 없는 것은 아니다. 제조물책임법과 환경오염피해배상책임 및 구제에 관한 법률, 원자력손해배상법, 자동차손해배상보장법 등이 대표적이다. 다만 이들 제도는 위험원을 지배·관리하는 주체가 그 위험이 현실화했을 때 책임을 부담하도록 하는 이른바 '위험책임'의 성격이 강하다. 국회 정무위 수석전문위원 검토보고서는 이들 법률에 대해 산업재해와 환경오염 등 위험이 증가함에 따라 "위험원을 지배하는 자에게 손해를 부담시키도록 과실책임 원칙을 수정한 것"이라고 설명했다.
제조물책임법을 예로 들면 제조업자는 자신에게 과실이 있었기 때문이 아니라 자신이 제조한 제품의 '결함'으로 소비자의 생명·신체 또는 재산에 손해가 발생했기 때문에 책임을 진다. 제품이라는 위험원과 제조업자 사이에 직접적인 지배·관리 관계가 존재하는 셈이다.
반면 보이스피싱의 경우 구조가 다르다. 특히 피해자가 범죄자의 기망에 속아 본인 의사로 직접 송금하도록 하는(APP·Authorized Push Payment) 사기의 경우 금융사는 고객으로부터 적법한 거래지시를 받아 이를 수행한다. 비대면 거래에선 금융회사가 고객이 어떤 대화를 나눴고 왜 송금을 결정했는지까지 파악하기 어렵고, 진의를 선제적으로 의심하는 것도 제한된다.
특히 논란이 되는 것은 입증책임이다. 개정안은 이용자에게 고의·중과실이 있거나 금융회사가 보이스피싱 방지를 위해 충분한 노력을 한 경우 등을 면책 사유로 두는 데다 면책요건에 해당한다는 사실도 금융회사가 입증해야 한다. 결국 피해자는 금융회사의 과실을 입증할 필요가 없는 반면, 배상책임에서 벗어나려는 금융회사는 피해자의 고의·중과실 등 면책 사유를 증명해야 한다.
금융권에서는 이 같은 구조가 사실상 '이중의 책임 전환'이라고 지적한다. 금융회사에 과실이 없어도 일단 배상책임을 지우는 데 이어, 책임을 면하려면 금융회사가 소비자 측의 귀책 사유까지 입증해야 하기 때문이다.
문제는 금융회사가 피해자의 고의·중과실을 판단할 핵심 정보에 접근하기 쉽지 않다는 점이다. 피해자가 사기범과 어떤 대화를 나눴는지, 사기범이 개인정보를 어떻게 취득했는지, 피해자가 범죄자의 말을 어느 정도 의심했는지 등은 금융거래 기록만으로 확인하기 어렵다. 범죄자와 피해자 사이 대화 내용이나 범죄자가 피해자 개인정보를 취득한 경위, 피해자의 금융지식 수준과 사실관계를 오인한 배경, 범죄자의 발언을 의심한 정도 등을 고의·중과실 판단에 필요한 정보 등은 금융사가 독자적으로 파악하거나 객관적으로 검증하기 어렵다.
이 때문에 개정안 자체도 금융회사가 피해보상 여부와 금액을 판단하기 위해 수사기관과 금융감독원에 피해자 조사정보와 피의자 수사정보 등을 요청할 수 있는 근거를 별도로 두고 있다. 금융회사의 자체 정보만으로는 보상 여부를 판단하는 데 한계가 있다는 점을 입법 과정에서도 고려한 셈이다.
금융상품 판매 과정의 입증책임을 금융회사에 폭넓게 전환하는 방안은 과거 금융소비자보호법 제정 과정에서도 논란 끝에 채택되지 않았다. 당시 금융상품업자의 손해배상책임과 관련해 입증책임을 금융회사에 두는 방안이 검토됐지만, 권리를 주장하는 사람이 이를 입증한다는 민사소송법 체계의 예외인 만큼 극히 제한적으로 인정해야 한다는 지적 등이 제기됐고 최종 입법에는 반영되지 않았다.
국회에서도 신중론이 나온다. 정무위 수석전문위원은 검토보고서에서 무과실책임 도입의 피해자 구제 취지는 긍정적으로 평가하면서도 금융회사에 과실이 없는 경우까지 피해분담 책임을 지우는 것은 민법상 자기책임 원칙에 저촉될 우려가 있다고 지적했다. 아울러 금융서비스 이용자의 경계심 저하와 허위 피해신고, 금융보안 강화에 따른 거래 편의성 저하 가능성도 함께 검토해야 한다고 밝혔다.
금융회사에만 무과실책임을 지우는 경우 헌법상 재산권과 평등권 침해 가능성이 있단 지적도 나온다. 보이스피싱에는 금융회사뿐 아니라 통신기기·플랫폼 등 다양한 사업자가 관여하는 만큼 금융회사만을 무과실책임 대상으로 삼는 데 합리적인 이유가 있는지 따져봐야 한다는 것이다.