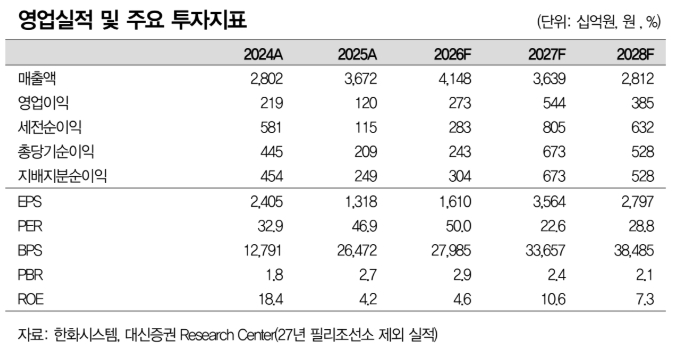
대신증권은 한화시스템에 대해 필리조선소 매각에 따른 조선업 가치 제외를 반영해 목표주가를 기존 10만3000원에서 9만8000원으로 하향 조정한다고 19일 밝혔다. 다만 지난 3분기 실적은 시장 컨센서스를 상회할 것으로 보고 매수 투자의견은 유지했다.
대신증권은 필리조선소가 내년부터 연결 실적에서 제외되면서 한화시스템의 주가수익비율(PER) 멀티플을 22.6배로 집계했다. 글로벌 피어(4.0배)와 유사한 수준으로 내려왔다는 분석이다.
대신증권에 따르면 한화시스템의 3분기 연결 매출액은 전년동기대비 37.8% 증가한 1조1130억원, 영업이익은 223% 늘어난 710억원을 기록할 것으로 예상된다. 추정치는 시장 컨센서스를 웃돈다. 지난 2분기부터 UAE와 사우디 천궁2 MFR(다기능 레이더) 진행률이 상승했고 수출비중은 2분기 22.9%에서 3분기 36.6%로 상승했다. 같은 기간 필리조선소 적자도 줄어들 것이란 설명이다.
최정환 대신증권 연구원은 "필리조선소 매각이 이뤄지며 3분기 중단영업손익으로 필리조선소 실적이 반영될지는 불확실해 이번 실적까지는 연결 기준 실적 추정치에 반영했다"며 "한화시스템은 천광, 저궤도 위성을 통해 부체계 기업에서 체계종합 기업으로 변화하는 중"이라고 말했다.