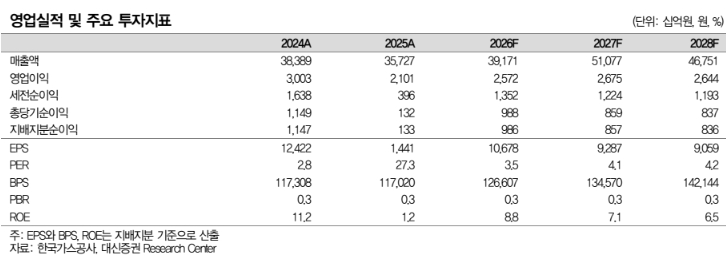
대신증권은 한국가스공사에 대해 기존 예상보다 높은 유가 등에 따른 실적 전망치를 상향 조정해 매수 투자의견과 함께 목표주가를 기존 4만2000원에서 4만5000원으로 상향한다고 21일 밝혔다.
대신증권에 따르면 한국가스공사의 3분기 매출액은 전년동기대비 19.6% 증가한 7조6200억원, 영업이익은 10.8% 늘어난 4312억원으로으로 추정된다. 영업이익은 시장 컨센서스(4190억원)을 소폭 상회하는 수준이다.
구체적으로 가스도매사업 영업이익은 전년동기대비 20.2% 감소한 2230억원, 해외사업 영업이익은 94.7% 증가한 2052억원을 기록할 것으로 기대된다. 상반기 가스도매 실적 호조에 따른 예산과 결산 간의 차이 정산 등이 발생할 것으로 대신증권은 봤다. 해외 사업분은 캐나다 BC LNG 사업의 판매량 증가, LNG 판매가격 상승 등으로 실적 개선이 지속될 것으로 예상했다.
허민호 대신증권 연구원은 "유가 상승에 따른 해외사업이익 개선이 미수금 증가보다 조금 더 클 것"이라며 "미수금은 원/달러 환율 하락에도 불구하고 LNG 수입가격 상승, 민수용 도시가스 요금 동결 등으로 증가세가 불가피할 것으로 예상된다"고 말했다.
허 연구원은 또 "내년에 자본잠식 상태인 한국석유공사와 합병 이슈가 존재하지만 한국석유공사의 국내외 E&P(동해 가스전 등)의 무형자산 가치, 석유비축사업, 석유 유통구조개선 사업 등 기업가치에 대한 투명한 산정, 주주들의 의견 등을 체크해야 할 필요가 있다"며 "아직은 정보 부족 등으로 판단하기 어렵다"고 했다.