더벨|이 기사는 10월22일(07:30) 자본시장 미디어 '머니투데이 thebell'에 출고된 기사입니다.
"글로벌 메모리 투자가 확대됨에 따라 케이엔제이가 생산하는 소모성 부품 수요도 커질 것으로 전망한다. 다운턴에는 신규 적용 기반을 확대하고 업턴에는 이를 토대로 양산 물량을 확대하는 방식으로 매출을 성장시킬 예정이다."
반도체 전공정 핵심 소재 부품 기업 케이엔제이는 21일 충남 아산 사업장에서 국내 주요 투자자들을 대상으로 탐방 기업설명회(IR)를 열었다. 사업장 내 주요 부품 설비와 공정을 소개하고 2030년까지의 캐파 확대 계획, 신규 사업 로드맵을 자세히 공개했다.
2019년 코스닥 시장에 상장한 케이엔제이는 반도체 웨이퍼 식각 공정의 필수 소모품에 해당하는 화학기상증착 실리콘카바이드(CVD-SiC) 포커스 링(Focus Ring)을 주력으로 생산하는 기업이다. 올해부터는 전자부품 사업 부문을 연결 포트폴리오에 포함하며 매출 성장세를 이어가고 있다. 지난 상반기 연결 매출은 691억원, 영업이익은 140억원으로 전년 동기 대비 각각 80.4%, 28.4% 증가했다.
케이엔제이 관계자는 "주요 메모리 종합반도체기업(IDM)의 선단공정 전환, 생산능력 확대가 동시에 진행되며 에치(Etch) 장비 설치 기반(Installed Base)과 소모성 부품의 수요 기반이 확대되고 있다"며 "소재·설비·가공·양산기술을 내재화해 CVD-SiC 부품 생산 체계를 갖추고 있다는 점이 케이엔제이의 경쟁력"이라고 강조했다.
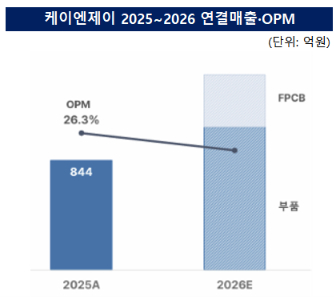
케이엔제이는 본업에 해당하는 반도체 부품 매출이 기존 주요 고객사향 물량 증가, 해외 고객 매출 확대에 힘입어 올해 30% 이상 성장할 것으로 기대한다고 밝혔다. 2027년에도 올해까지 검증·양산된 장비 모델의 반복주문이 확대되며 매출 성장세가 이어질 것으로 봤다.
캐파 확대도 순차적으로 진행 중이다. 올해 9월 말 기준 연 매출 환산 약 1400억원 수준의 캐파를 확보하고 있으며 기존 고객의 물량 증가, 신규 수요 확대에 따라 2027년부터 2030년까지 생산능력을 더 확대할 계획이다. 최근 당진 사업장 내 증설을 검토 중인 것으로 파악된다.
케이엔제이 관계자는 "제품 믹스와 스펙 구성의 차이에 따라 해외 평균판매단가(ASP)가 국내보다 더 높다"며 "고객의 공정 고도화에 맞춰 드램(DRAM) 공정에도 자사 제품을 적용해 해외 매출 성장 기반을 넓힐 것"이라고 설명했다.
케이엔제이는 이날 실리콘(Si) 부품 사업 확대 계획도 밝혔다. 직경 500mm 이상의 식각공정용 부품을 앞세워 대구경 Si 부품 시장에 진입할 계획이다. 해외 고객 퀄(Qual)을 완료한 상태로 내년까지 주요 고객으로부터 제품 평가를 받아 2028년 생산능력을 확대해 본격적으로 양산에 나설 계획이다. Si 투자는 지난 5월 취득한 평택 브레인시티 내 부지에서 진행하기로 했다.
지난해 말 연결 종속기업으로 편입한 써키트플렉스를 통해 연성인쇄회로기판(FPCB) 사업에서도 안정적인 매출을 내고 있다. 크게 자동차 전장용 FPCB, OLED 패널용 디스플레이 FPCB, 터치 스크린 패널(TSP) FPCB 등을 생산 중이다. 해당 제품을 생산하는 전자부품 사업부문의 올해 상반기 매출은 약 181억원을 기록했다.
케이엔제이 관계자는 "올해 반도체 부품 매출은 약 1100억원, FPCB 매출은 약 400억원 수준으로 예상한다"며 "2030년까지 SiC·Si부품 캐파를 3000억원 수준으로 키우는 게 목표"라고 밝혔다.