상지건설이 추진 중인 강남 핵심 개발부지의 토지 가치가 최대 2576억원대에 달하는 것으로 나타났다. 지난 7월 서울시 '역세권 활성화사업' 대상지로 선정된 논현동 사업지의 종상향 추진 계획이 구체화되면서, 시가총액을 8배 가까이 웃도는 보유 자산가치가 재조명받고 있다.
29일 한국거래소에 따르면 지난 28일 상지건설은 전일 대비 2.56% 오른 4800원에 거래를 마쳤다. 시가총액은 약 328억원 수준이다.
반면 회사가 제출한 투자설명서에 따르면 자회사 카일룸도산과 공동 추진 중인 서울 강남구 논현동 98번지 일대 '상지카일룸 에스칼라' 사업부지(4개 필지, 대지면적 2025.7㎡)의 6월 24일 기준 감정평가액은 1600억3000만원이다. 현재 감정가만으로도 회사 전체 시가총액의 5배에 육박한다.
여기에 부지 종상향에 따른 개발 잠재력이 더해지고 있다. 상지건설은 지난 7월 27일 서울시 지원자문단으로부터 '언주로 역세권 활성화사업' 대상지 선정을 통보받았고, 현재 기존 일반상업지역과 제3종일반주거지역이 혼재된 부지 전반을 '일반상업지역'으로 변경하는 복합개발 인허가 절차를 밟고 있다.
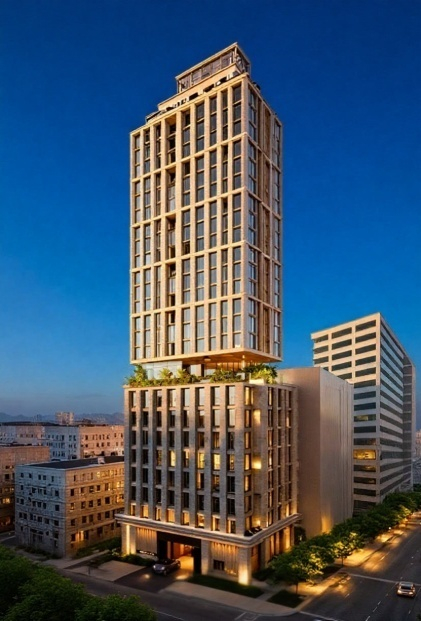
투자설명서에 제시된 변경 추진계획안은 계획용적률 924.47%를 적용해 지하 5층~지상 32층 규모로 공동주택 29세대, 오피스텔 4실, 관광숙박시설 96실을 짓는 고밀 복합개발 구상이다.
투자설명서에 첨부된 토지가치 추정 컨설팅 보고서는 용도지역 변경에 따른 토지이용 효율성과 개발 규모 확대를 전제로, 사업 완료 시점의 토지가치를 2284억9900만원에서 최대 2576억6900만원으로 추산했다. 현 감정평가액 대비 42.8~61.0% 높은 수준이며, 회사 시가총액과 비교하면 약 7.8배에 이르는 규모다.
다만 투자 시 주의할 대목도 기재됐다. 해당 금액은 종상향과 복합개발 완성을 가정한 시나리오별 가치 추정치일 뿐, 현시점의 확정 감정평가액이나 실제 처분 가능한 매각가액을 뜻하는 것은 아니다. 향후 서울시 및 자치구의 도시계획 심의, 세부 건축 인허가, 공공기여(기부채납) 조건 확정, 프로젝트파이낸싱(PF) 금융조달 성패 및 부동산 경기 여건 등에 따라 실제 사업 규모와 토지가치는 상당 부분 달라질 수 있다.
자본시장에서는 이 같은 대규모 자산가치 부각이 상지건설의 재무 리스크를 털어내는 기회가 될 것으로 보고 있다. 상지건설은 현재 에스칼라 사업 브릿지론 총 1008억원 전액에 대해 단독 신용보강(부담률 100%)을 제공하고 있다. 부지 종상향을 통한 실질적 사업성 개선이 담보돼야 본 PF 전환 및 종속사의 대여금(약 371억원) 회수가 차질 없이 진행될 수 있기 때문이다.
회사 관계자는 "상지카일룸 브랜드가 신규 사업에 진출하며 부동산 시장의 주목을 받고 있다"며 "고급 주택 브랜드 이미지에 역세권 활성화 사업 후보지 선정이 더해지면서, 향후 용도지역 상향과 개발계획 구체화에 따른 사업 가치 제고 기대감도 커지는 분위기"라고 전했다.
한편 상지건설은 110억원 규모의 주주우선공모 유상증자를 본격화한다. 조달 자금은 전액 '상지카일룸 에스칼라' 사업의 운영자금으로 투입된다. 회사는 구체적으로 철거 및 토목공사, 감리비, 설계비, 홍보관 공사비, 사업관리(PM) 용역비, 제세공과금, 브릿지론 이자비용 등에 자금을 집행해 사업장 유동성 관리에 나설 방침이다.
이번 유상증자의 구주주 청약은 오는 11월 2일부터 3일까지 이틀간 진행되며, 미청약 실권주에 대한 일반공모 청약은 11월 5~6일 SK증권을 통해 접수한다. 주금 납입일은 11월 10일, 신주 상장 예정일은 11월 20일이다.