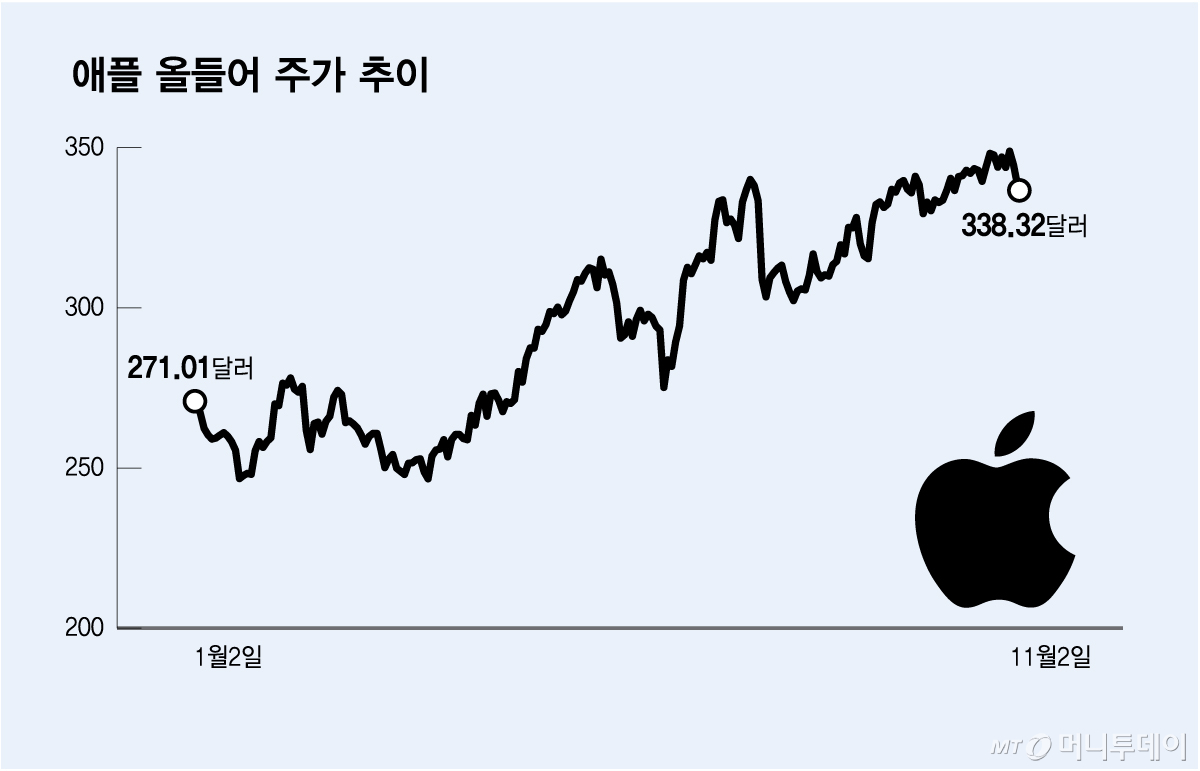
애플이 2일(현지시간) 장 마감 후 양호한 분기 실적을 발표했음에도 시간외거래에서 주가는 2.8% 하락했다. 최근의 주가 상승에 반영된 투자자들의 높은 기대를 충족시키지 못했다는 반응과 함께 메모리 가격 상승으로 매출총이익률이 압박을 받고 있다는 점이 투자자들의 우려를 샀다는 평가가 나왔다.
애플은 2026회계연도 4분기(올 7~9월)에 2.10달러의 주당순이익(EPS)을 올렸다고 밝혔다. 이는 팩트셋이 집계한 애널리스트들의 전망치 1.99달러를 웃도는 것이다.
같은 기간 매출액은 전년 동기 대비 12% 증가한 1145억달러로 사상 최대를 기록하며 애널리스트들의 전망치 1134억달러를 상회했다. 아이폰과 맥 매출액이 시장 예상치를 넘어서며 매출 성장세를 주도했다.
반면 중국 시장과 웨어러블·홈·액세서리 부문의 매출액은 애널리스트들의 전망치를 밑돌았다. 또 앱스토어와 아이클라우드 등 서비스 부문의 매출액은 성장률이 9.8%로 전 분기(올 4~6월)의 12.1%에서 둔화됐다.
인베스팅닷컴의 선임 애널리스트인 제시 코언은 "애플은 매출과 EPS 모두 시장 예상치를 웃돌았지만 아무도 이를 축하하지 않고 있다"며 "현재 시장 환경에서는 그럭저럭 괜찮은 실적만으로는 충분하지 않다"고 지적했다. 그는 애플의 실적이 무난했다면서도 사실상 아이폰 이외의 사업 부문은 "제 역할을 충분히 하지 못했다"고 평가했다.
애플은 2027회계연도 1분기(올 10~12월) 매출액 가이던스에 대해서도 전년 동기 대비 7~10%의 성장률을 제시해 시장 예상치인 5.9%를 크게 웃돌았다. 하지만 배런스는 시장의 기대가 워낙 높았기 때문에 애플의 긍정적인 실적 가이던스도 주가에 상승 촉매가 되지 못했다고 지적했다.
애플 주가는 올들어 24.5% 올라 매그니피센트 7 가운데 수익률이 가장 높다. S&P500지수의 올들어 수익률 10.2%도 크게 뛰어넘는다. 이같은 주가 강세에 애플의 향후 12개월 EPS 전망치를 기준으로 한 선행 주가수익비율(PER)은 36.8배로 역사적으로 비싼 수준이다.
디렉시온의 자본시장 책임자인 제이크 베한은 "애플의 실적에 문제가 있었던 것은 아니지만 그렇다고 투자 스토리를 한 단계 진전시키기에 충분하지도 않았다"며 "애플은 트레이더들이 기대했던 사상 최대 실적을 내놓았지만 (시간외거래에서) 주가 반응은 이같은 기대가 이미 주가에 반영돼 있었음을 보여준다"고 지적했다.
메모리 반도체 가격이 상승하면서 매출총이익률이 하락하고 있다는 점도 투자 심리에 부정적인 영향을 미쳤다. 번스타인의 애널리스트인 마크 뉴먼은 "메모리 가격 상승세가 가속화하면서 매출총이익률이 압박을 받고 있어 애플에 대해 단기적으로 신중한 입장을 취한다"고 밝혔다.
애플은 올 7~9월 분기 매출총이익률이 관세 환급에도 불구하고 47.9%로 전 분기 50.1%에 비해 하락했다. 애플은 올 10~12월 분기 매출총이익률은 45~46%로 더 낮아질 것으로 전망했다. 이는 시장 예상치인 46.3%도 밑도는 것이다.
존 터너스 애플 최고경영자(CEO)는 공급망 전략을 묻는 질문에 올 10~12월 분기에는 메모리 반도체 가격이 더 높아질 것이라며 기존에 비축해둔 재고를 활용하는 한편 메모리 이외의 부품 비용을 절감하는 방식으로 메모리 비용 증가의 영향을 상쇄하려 노력하고 있다고 설명했다.