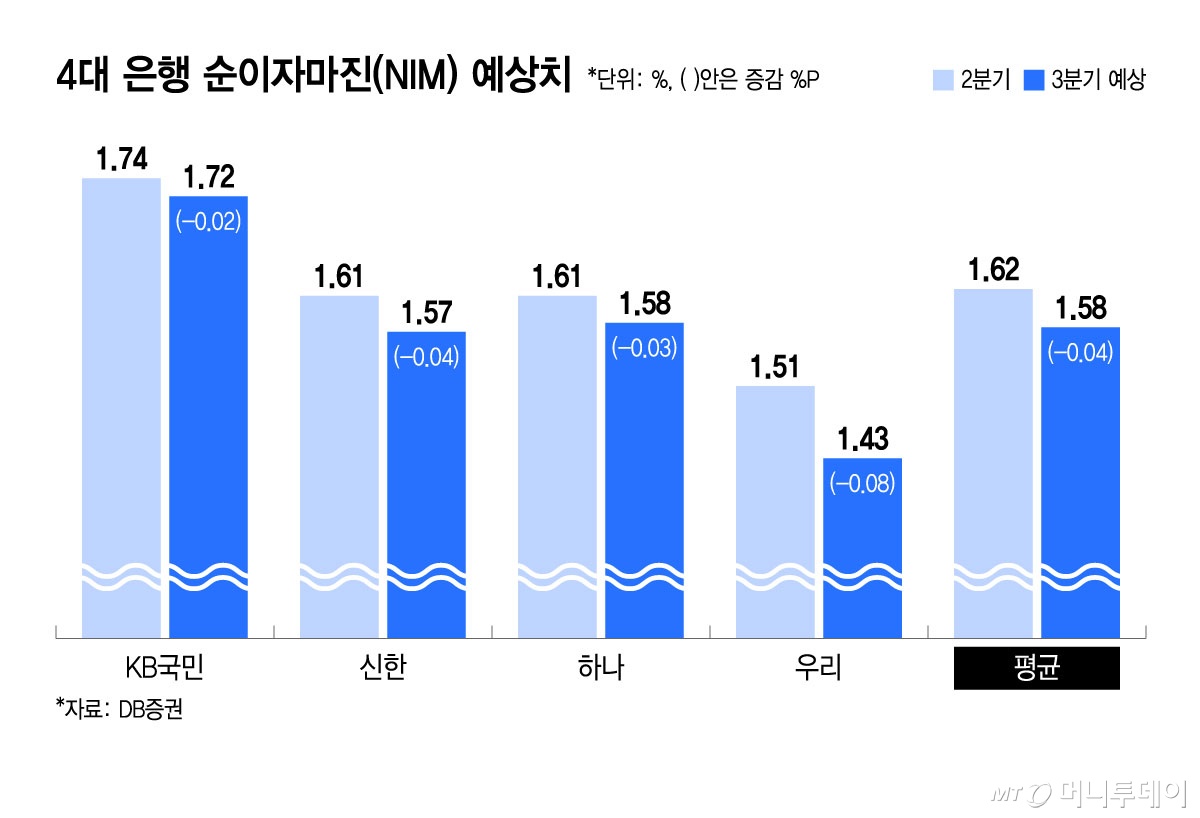
4대 은행의 3분기 순이자마진(NIM)이 최소 2BP(1BP=0.01%P) 하락할 것으로 보인다. 통상 금리상승기엔 NIM이 개선되지만 이번에는 조달금리 상승에 따른 비용 압박이 더 크게 작용하면서다. 대출 성장세가 제한된 상황에서 은행권의 연말 성적도 NIM 회복 속도에 좌우될 전망이다.
15일 금융권에 따르면 KB국민·신한·하나·우리은행의 3분기 말 NIM의 평균치는 1.58%로 예상된다. 이는 직전 분기와 비교해 4BP 내려간 수준이다.
은행별로 보면 국민은행의 NIM은 2분기 1.74%에서 3분기 1.72%로 2BP 하락할 전망이다. 같은 기간 신한은행은 1.61%에서 1.57%로 4BP 낮아지며 하나은행은 1.61%에서 1.58%로 3BP 내려갈 것으로 추정된다. 우리은행은 1.51%에서 1.43%로 내려가며 하락폭이 8BP에 이를 것으로 관측된다.
NIM은 이자수익자산 대비 순이자이익(이자수익-이자비용)의 비율로 은행이 시장에서 조달한 자금을 대출 등으로 운용해 얼마나 마진을 냈는지를 측정하는 핵심 수익지표다. 통상 금리상승 시기엔 NIM이 개선되는 모습을 보이지만 최근에는 금리 상승 효과가 제한된 모습이 나타난다.
주요 조달수단인 예금은 1년가량 묶여 금리 상승기에 금리가 더디게 오른다. 한편 이자수익에 해당하는 대출은 3~6개월 단위 변동형이 많아 비교적 발빠르게 금리 추이를 쫓아간다. 이처럼 자산과 부채간 금리산정에서 시차가 발생하면서 금리상승기엔 보통 NIM이 오르는 모습을 보였다.
그러나 최근에는 조달 비용의 압박이 강해지면서 NIM이 오히려 우하향하고 있다. 상반기 주식시장으로 넘어간 자금이 은행 예금으로 돌아오는 '역머니무브'가 일어나면서 은행 간 수신금리 경쟁이 치열해지고 있다. 하반기 들어 은행에서 1년 만기기준 연 4%이자를 주는 상품이 등장했으며 연 9%짜리 적금 특판도 출시되고 있다. 이에 따라 신규취급액 기준 예금은행 수신금리는 6월말 3.08%에서 8월말 3.21%로 13BP 올랐다.
또 다른 자금조달 수단인 은행채 금리도 고공행진 중이다. 6월 말 3.7%대였던 은행채(AAA) 1년물 금리는 우상향하며 9월 중순 4%대를 돌파했다. 3분기 말 기준 4.145%로 1분기 사이에 40BP나 뛰었다. 이같은 부담에도 불구하고 은행들은 내년 상반기까지 기준금리 인상기조가 이어질 것이란 우려에 채권 발행량을 늘렸다.
반면에 대출금리는 크게 움직이기 어려운 상황이다. 은행권에선 가계대출 증가 여력이 막혀있는 상황에서 기업대출 취급을 늘리기 위해 금리 경쟁에서 뛰어들고 있다. 이에 따라 기업대출 신규취급액 평균금리는 6월말 4.27%에서 8월말 4.30%로 3BP 오르는데 그쳤다. 특히 은행들이 생산적금융 차원에서 집중하고 있는 중소기업 신규대출 금리는 같은 기간 보합을 유지했다.
특히 우리은행은 양도성예금증서(CD) 금리 연동 대출 취급 비중이 타행 대비 높아 타격이 클 것으로 보인다. 은행채 3개월물 금리가 36BP 뛰는 동안 CD(91일물)금리는 30BP 상승했다. 대출금리 산정 기준인 CD금리의 상승폭이 비교적 적은 탓에 조달비용 증가분을 대출금리에 충분히 반영하기 어려웠다는 분석이다.
이에 연말 은행권 성적표는 향후 NIM 개선속도에 달렸다는 분석이 나온다. 설용진 SK증권 연구원은 "대출 성장세가 제한적인 상황에서 신규 조달금리가 빠르게 오르는 것을 통제하지 못한다면 기준금리 인상에 따른 이자 스프레드 확대 효과를 크게 누리지 못하게 된다"며 "내년까지 저원가성 예금을 얼마나 잘 확보하느냐가 은행 간 수익성의 차별점이 될 것"이라고 분석했다.