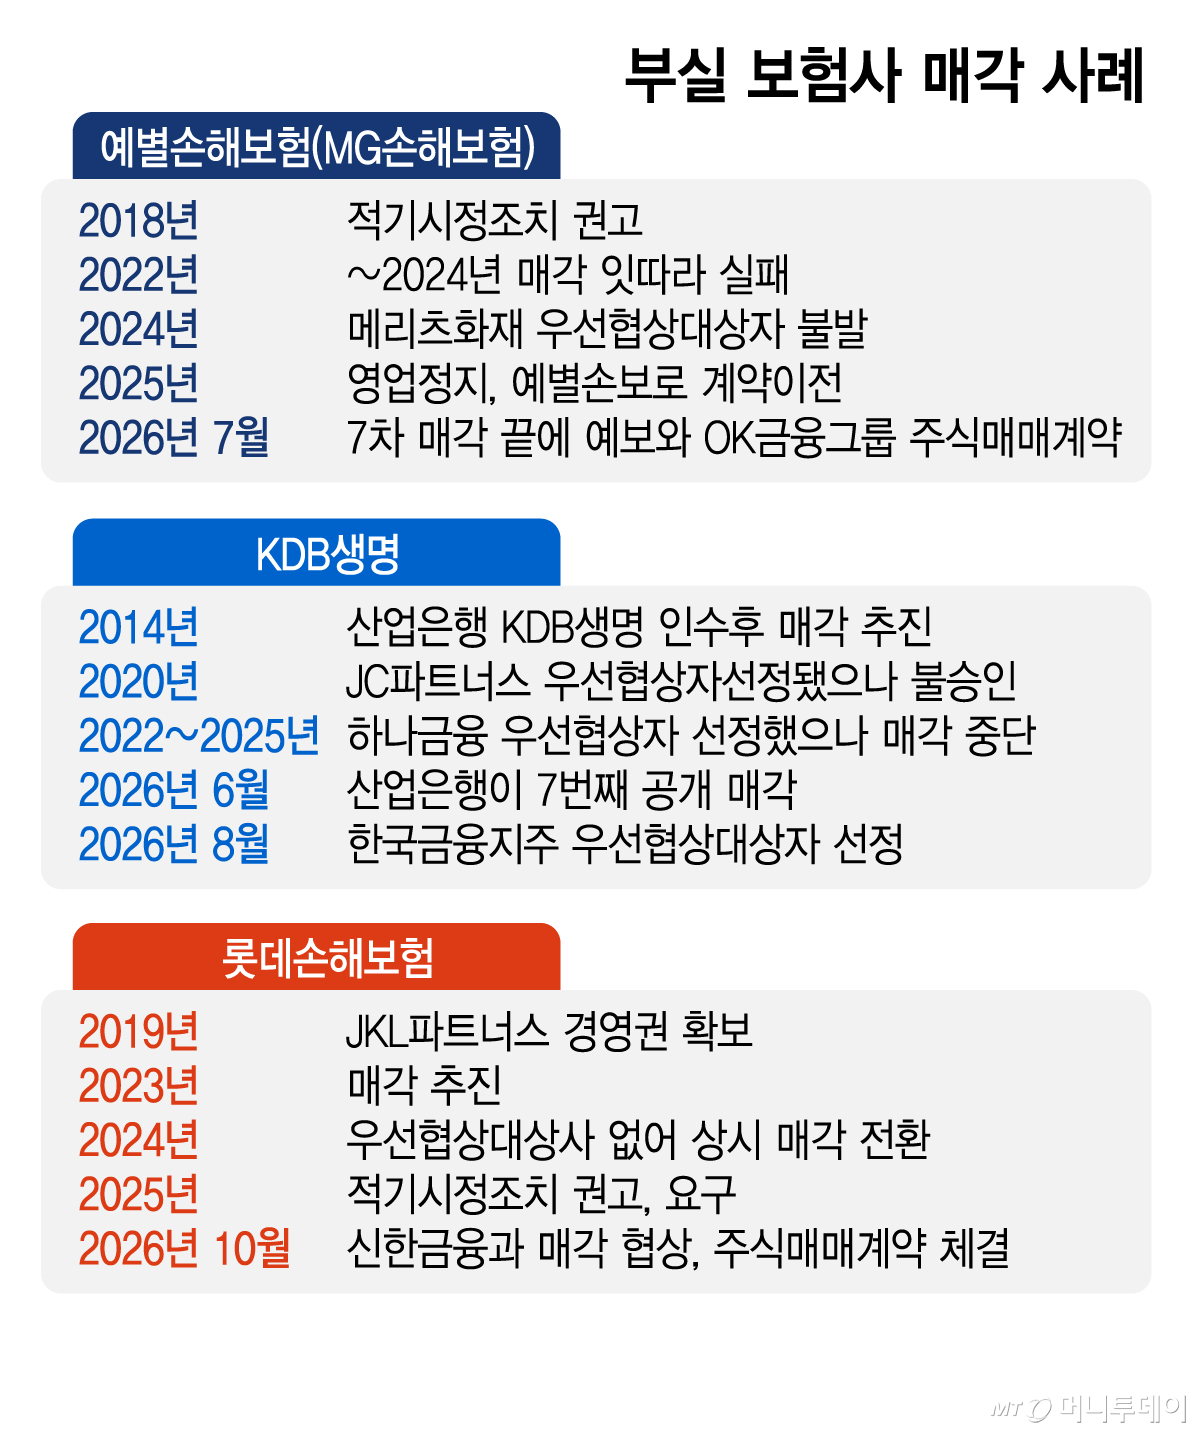
예별손해보험, KDB생명, 롯데손해보험 등이 수 차례 매각 불발 끝에 어렵게 새 주인을 찾은 가운데 금융당국이 선제적인 구조조정을 위한 보험사 정리제도 마련에 착수했다. 보험사 부실 정리가 반복적으로 지연되면서 예금보험공사의 지원금이 1조원대로 불어나고, 국책은행인 산업은행의 증자 부담도 2조원대로 확대되는 등 부작용이 심각하다는 지적이다.
21일 금융당국 등에 따르면 금융위원회, 예금보험공사는 최근 각각 킥오프 회의, 태스크포스(TF)를 가동해 선제적이고 신속한 보험사 정리제도 개선안을 마련 중이다. 사실상의 부실 보험사 구조조정 방안이라고 볼 수 있다. 금융당국은 부실보험사의 보험계약을 다른 보험사로 이전하면서 보험료 인상 등의 계약조건을 변경하는 '계약이전제도' 도입과 신규영업 없이 기존 계약만 유지·관리하고 보험금을 지급하는 '런오프 보험사' 신설 방안 등을 검토하고 있다.
금융당국이 보험사 정리제도를 마련하려는 이유는 '좀비 보험사'의 퇴출이 현행 제도하에서는 쉽지 않아서다. 부실 보험사가 금융당국으로부터 적기시정조치(경영개선조치)를 받아도 실제 매각이나 퇴출까지는 10년 가까이 소요되는 등 문제가 해결되지 않고 있어서다.
이달초 OK금융그룹이 주식매매계약(SPA)을 체결한 예별손해보험(옛 MG손해보험)의 경우 2018년 적기시정조치를 받은 이후 6차례나 매각이 불발됐다. 장기간 매각이 지연되면서 부실은 불어났다. 예금보험공사는 OK금융에 1조1400억원 가량의 지원금을 추가로 얹어주고 예별손보를 넘기는 계약을 맺어야 했다.
한국금융지주가 우선협상대상자로 선정된 KDB생명도 비슷하다. 산업은행은 2014년 이후 7차례 매각을 추진했으나 번번이 고배를 마셨다. 지난 10여년간 산은이 KDB생명에 2조원이 넘게 투입한 것으로 추정된다.
금융당국은 '좀비' 보험사의 신속 정리를 위해 계약이전 제도와 런오프 보험사 도입 등을 검토 한다. 계약이전제도가 도입되면 계약조건을 변경해 인수의 부담을 줄일 수 있게 된다. 인수자의 희망에 따라 보장 범위나 보험료가 조정돼 이전 대비 신속한 정리가 가능해지는 반면 계약자는 손실을 일부 부담해야 할 수 있다.