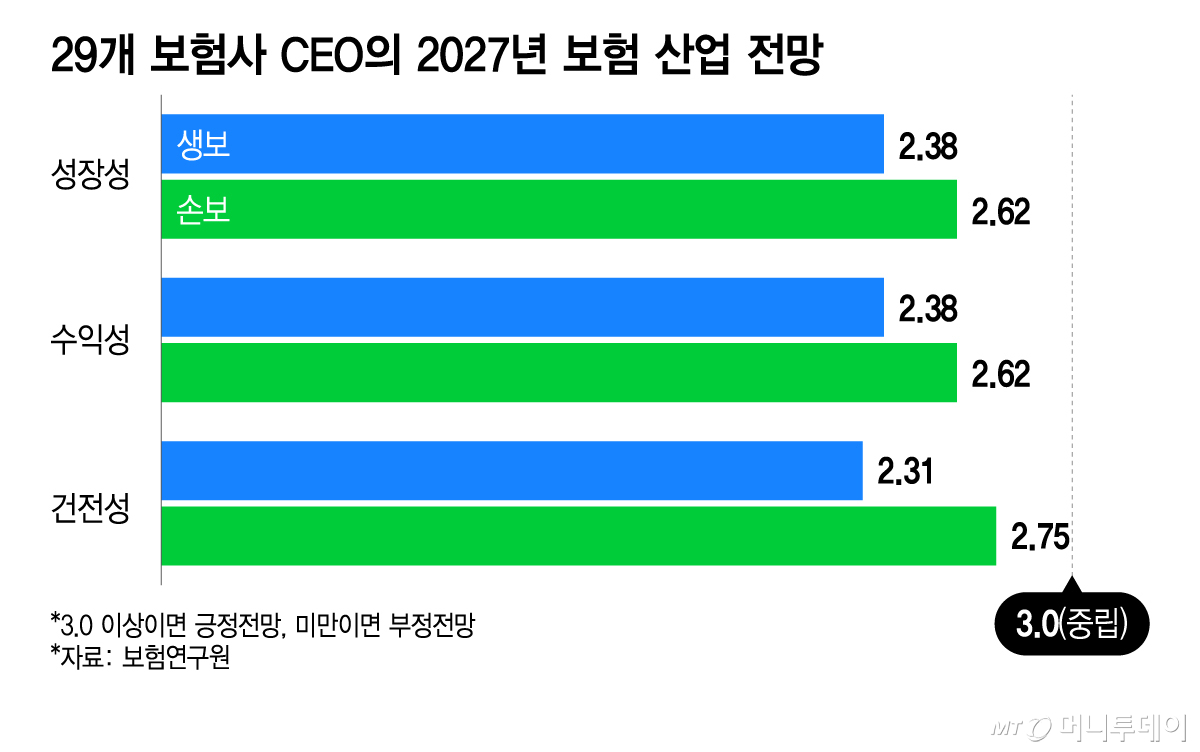
올해 보험사들의 실적 지표가 개선됐지만 최고경영자(CEO)들이 바라보는 내년 경영환경은 여전히 어둡다. 올해 당기순이익과 보험계약마진(CSM), 지급여력비율(K-ICS, 킥스)이 개선됐지만 일시적 투자손익과 채권평가이익에 기댄 성과라는 한계가 뚜렷해서다. 상품과 판매채널 차별화가 부족한 상황에서 더 빡빡해진 건전성 과제까지 겹치면서 보험업계에 대한 우려가 커지고 있다.
22일 보험업계에 따르면 보험연구원은 이날 오전 서울 여의도 콘래드호텔에서 '2027년 보험산업 전망과 과제' 조찬 세미나를 열고 내년 보험산업의 주요 과제를 제시했다. 보험연구원은 생명보험업권 수입보험료 기준 증가율을 올해 8.8%에 내년 2.3%, 손해보험업권 원수보험료 증가율을 올해 7.2%에서 내년 4.5% 로 대폭 낮아질 것으로 예측했다.
보험사 CEO들도 내년 보험산업 전망을 부정적으로 내다봤다. 김동겸 보험연구원 금융시장분석실장은 "보험사 CEO 29명에게 내년도 보험산업 전망을 조사한 결과, 모든 CEO가 성장성과 건전성, 수익성 3가지 지표에서 중립(3.0)보다 낮은 2점대 점수를 줬다"고 밝혔다.
김 실장은 이에 대해 "최근 보험사의 당기순이익 증가가 본업의 경쟁력 강화보다 일시적인 투자손익 개선에 기댄 결과"라며 "건전성 지표도 시장금리 변동에 따른 채권평가이익 등이 킥스 개선에 기여했지만 이는 보험사의 이익잉여금 등 자본 체력이 근본적으로 강화됐다는 의미는 아니다"라고 말했다.
특히 보험사의 상품과 판매채널 차별화 부족을 구조적 문제로 지적했다. 생보사와 손보사 모두 건강보험 등 유사한 상품군에서 경쟁하고, 판매 과정에서도 법인보험대리점(GA) 등 비슷한 채널에 의존하는 구조가 굳어졌다는 것이다. 같은 상품을 같은 채널에서 판매하면서 상품 자체의 경쟁력보다 판매수수료 등 사업비 경쟁이 치열해진 반면 회사별 고유한 경쟁력을 확보하기는 점점 어려워졌다는 설명이다.
내년에는 자본의 질을 높여야 하는 부담도 커질 전망이다. 계리적 가정과 시장 변동에 따른 평가이익에 대한 의존도가 높아지면 자본생산성도 떨어질 수 있다. 여기에 건전성 관련 규제 강화까지 맞물리면 단순히 CSM을 늘리거나 지급여력비율을 방어하는 전략만으로는 대응하기 어려워진다.
이에 보험연구원은 성장과 이익, 자본의 질 저하에 대응해 수익 기반을 강화하고 자원을 재배분할 필요가 있다고 강조했다. 보험사 입장에서는 단기적인 실적 지표를 개선하는 데 그치지 않고 본업에서 안정적으로 이익을 창출하고 이를 자본으로 축적하는 구조를 마련해야 한다는 의미다.
김해식 보험연구원 연구조정실장은 "보험료 인상만으로 비용 증가를 흡수하는 데는 한계가 있다"며 "보험금, 판매, 운영 비용을 동시에 재설계해 필요한 비용은 반영하고, 줄일 수 있는 비용은 발생 원인별 우선 개선이 정책 과제"라는 의견을 내놨다.