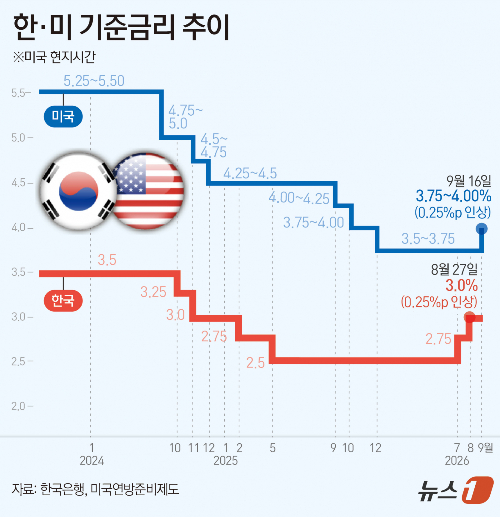
미국 중앙은행인 연방준비제도(연준)가 3년 2개월 만에 기준금리를 올렸다. 이미 금리를 올린 유럽중앙은행(ECB)과 인상이 유력한 일본 을 비롯해 글로벌 긴축이 현실화한 것이다. 한국도 한미금리차에 따른 자금유출 우려와 세계 경제의 충격에 대비하고 정부 재정과 가계부채 관리에 나서야 할 때다.
연준은 16일(현지시간) 기준금리를 연 3.50~3.75%에서 3.75~4.00%로 0.25%포인트(p) 인상했다. 물가 불안 심화에 따른 만장일치의 결정으로 2023년 7월 이후 첫 인상이다. 중동 사태 장기화로 배럴당 국제유가는 120달러를 돌파하고 8월 미국 소비자물가지수(CPI)는 전년보다 3.4% 상승했다. 골드만삭스는 10월에도 0.25%p 추가 인상이 있을 수 있다고 전망했다. 미국에 이어 일본은행도 18일 기준금리를 31년 만의 최고치인 연 1.25%로 올릴 것으로 예상된다.
글로벌 금리인상 흐름은 국내에도 영향을 미친다. 현재 1%인 한미간 금리격차가 더 커질 경우 원화 약세 압력이 커지고 외국인 자금 유출로 이어질 수 있다. 일본의 금리도 관심인데 상승이 현실화되면 그동안 엔화를 차입해 해외 유가증권에 막대한 자금을 투자해온 글로벌 기관투자자들의 흐름(엔케리 트레이드)이 바뀔 수 있다는 우려가 나온다.
한은은 이미 지난 7월과 8월 두 달 연속 기준금리를 선제적으로 인상한 만큼 경제 전반에 미치는 충격과 추가 조정의 득실을 따져 신중하게 접근해야 한다. 금리 상승은 빚많은 기업들의 부실을 유발하고 가계의 주택담보대출 이자 증가로 이어질 수 있다. 실제로 신용대출 연체율은 0.9%를 넘어섰고 중기 대출 연체율은 이미 1.0%를 돌파하며 건전성에 경고등이 켜진 상태다. 국민들은 무분별한 빚투와 과도한 대출을 이용한 부동산매입의 위험성을 인식해야 한다.
정부는 국내 금리인상을 염두에 두고 빚이 많은 가계와 한계기업의 충격에 대비해야 한다. 가계대출 잔액은 사상 처음 2000조원을 넘어섰고 은행권 기업 여신도 비슷한 규모다. 현금성 지원같은 정부의 무분별한 돈풀기와 국채 추가 발행은 물가를 자극해 금리인상으로 이어진다는 점도 빼놓을 수 없다. 정부와 기업, 가계 모두 부채관리에 유념해야 할 때다.