3분기 증시변동성이 확대되면서 상반기 호실적을 이어갔던 증권사들의 하반기 분위기가 급격히 냉각되고 있다. 주식 거래대금 감소와 금리 상승, 투자자산 평가손실까지 겹치며 주요 증권사들의 3분기 실적이 시장 기대치를 밑돌 것이란 전망이 나온다.
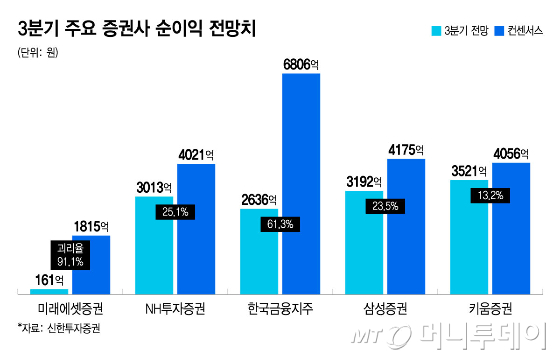
24일 신한투자증권에 따르면, 미래에셋증권·한국금융지주(한국투자증권)·삼성증권·키움증권·NH투자증권 등 주요 증권사의 3분기 순이익 전망치를 약 2조1000억원에서 약 1조1250억원으로 절반 가까이 하향했다.
3분기 일평균 거래대금이 전분기 대비 30%넘게 감소하고 금리 상승에 따른 운용 손익 부진 등이 이 같은 결과를 예상하게 한다는 의견이다.
가장 큰 폭의 변화가 감지되는 곳은 미래에셋증권이다. 신한투자증권은 3분기 미래에셋증권 순이익을 161억원으로 기존 컨센서스인 1815억원 대비 91% 하향했다. 미래에셋증권은 2분기 순이익 1조9052억원을 기록하는 등 상반기에는 1분기와 2분기 연속 1조원 넘는 순익을 내며 증권업계 실적을 견인했었다.
실적 효자 역할을 했던 스페이스X 등에 대한 평가가 발목을 잡을 것으로 예상된다. 신한투자증권은 3분기에만 관련 평가손실이 4400억원에 이를 것으로 전망했다. 상장인증권은 연결기준 3분기 미래에셋증권의 적자전환을 예상하기도 했다.
한국금융지주 역시 계열사 보유자산 평가손실 반영이 우려되며 컨센서스가 6806억원에서 2636억원으로 60% 이상 하향 조정됐다. 한국금융지주는 상반기 순이익이 2조원을 넘기며 미래에셋증권과 함께 증권 실적 견인 쌍두마차 역할을 했던 회사다.
이 외에도 삼성증권은 23.5%, 키움증권은 23.2%, NH투자증권은 25.1%가량 기존 컨센서스 대비 실적 전망치가 줄어들 수 있다고 증권업계는 봤다.
전배승 LS증권 연구원은 "3분기에는 브로커리지와 트레이딩 부진으로 큰 폭의 감익이 불가피하다"며 "코스피 지수 또한 3분기 중 20%가량 조정받은 상태여서 채권 및 주식관련 트레이딩 부진이 예상된다"고 말했다.
이에 따라 이 같은 내용의 이익 추정치 하향을 반영해 증권가는 주요 증권사들의 목표주가 조정이 있어야 한다고 분석했다. 미래에셋증권은 26%, 한국금융지주는 17%, 삼성증권은 15%, 키움증권은 14%, NH 투자증권은 15%가량 주요 증권사들의 목표주가 하향을 신한투자증권은 검토 중이다.
임희연 신한투자증권 연구원은 "높은 배당수익률에도 실적 불확실성 해소 전까지 증권사에 대한 보수적 접근이 유효하다"며 "이익 추정치 조정 반영해 커버리지 종목 목표주가를 하향할 것"이라고 말했다.