한국투자증권이 21일 카카오의 목표주가를 기존 6만원에서 5만3000원으로 하향 조정했다. 주요 사업부에 적용하는 밸류에이션(가치)을 내려 잡은 영향이다. 다만 투자의견 '매수'는 유지했다.
카카오의 3분기 영업이익은 전년 동기 대비 0.4% 증가한 2246억원을 기록하며 시장 전망치보다 10.9% 하회할 것으로 내다봤다. 매출액은 3.8% 증가한 2조370억원으로 예측했다. 직전 분기 대비로는 모두 감소했다. 영업이익과 매출액은 각각 18.9%, 2.9% 감소했다.
사업 부문별로는 톡비즈 매출액이 전 분기 대비 3.1% 감소한 6230억원을 기록할 것으로 전망했다. 기타 플랫폼 매출액은 3.5% 감소한 5664억원, 콘텐츠 매출액은 2.4% 감소한 8477억원으로 예상했다. 뮤직 매출의 경우 3% 감소한 5417억원으로 내다봤다.
정호윤 한국투자증권 연구원은 "추석 연휴로 톡비즈 광고와 커머스가 위축됐고 카카오의 실적 성장을 견인해왔던 카카오페이 또한 주식 시장 거래액이 축소되며 실적이 다소 축소될 것"이라며 "웹툰의 매출이 계속 감소하고 아티스트들의 활동도 줄어들며 콘텐츠·뮤직 부문 모두 전 분기에 이은 부진이 이어질 것"이라고 말했다.
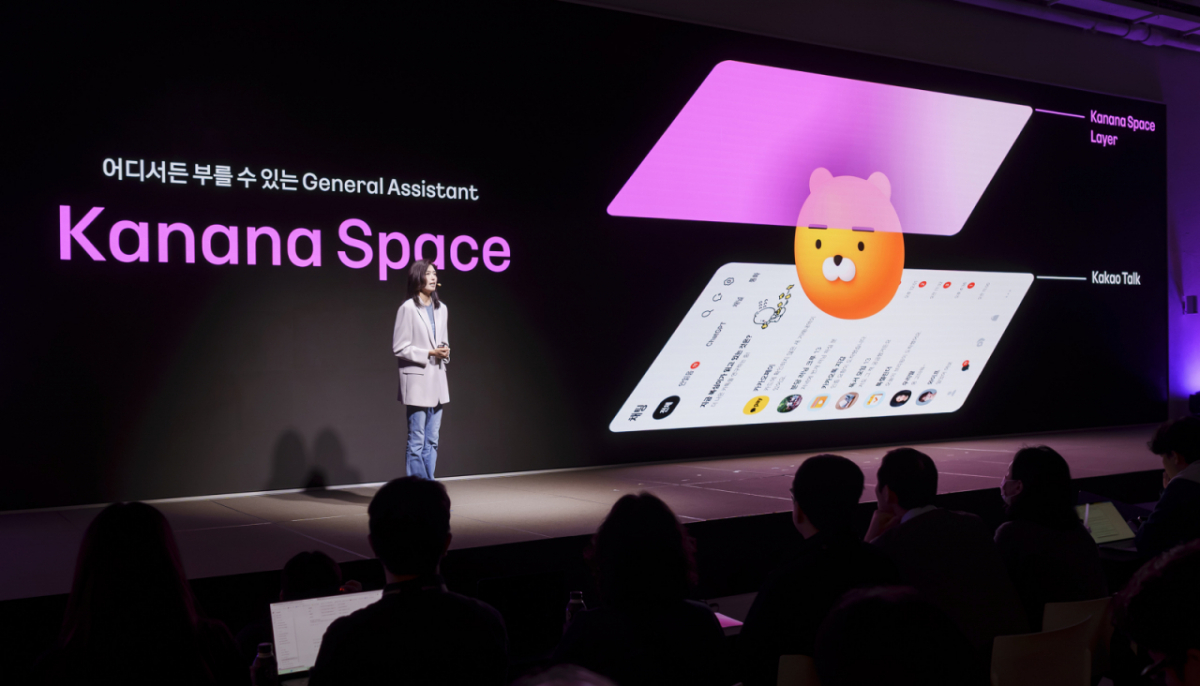
카카오는 지난 13일 IF Kakao 행사를 열고 AI와 관련한 회사의 비전을 공유했다. 이를 통해 정 연구원은 "AI 어시스턴트인 '카나나 스페이스'를 기반으로 PC에 설치하는 에이전트 서비스인 '칸바스'와 다양한 에이전트를 카카오톡에 연결해 사용하는 방식으로 유저의 니즈에 맞춰서 서비스를 단계별로 구축해나갈 것"이라고 예상했다.
카카오의 비전이 성공적으로 이뤄지기 위해서는 두 가지가 관건이라고 진단했다. △유저들이 실제 편익을 느낄 수 있을 정도의 성능 △수익화를 위한 과금 방식을 꼽았다. 정 연구원은 "특히 AI 서비스는 GPU(그래픽처리장치) 연산력이 소모되는 만큼 장기적으로 유저 사용량이 늘어난다고 했을 때 이를 감당할 수 있을 만큼의 과금 구조가 따라오지 않는다면 지속성이나 서비스 퀄리티가 악화할 수 있는 리스크 요인이 있다"고 판단했다.
내년 1월 카카오AI와 카카오X로 인적 분할이 이뤄지기 전까지는 신중하게 접근하라는 조언도 나왔다. 정 연구원은 "상대적으로 밸류에이션 부담이 적고 AI(인공지능)를 통한 성과 창출을 기대할 수 있는 카카오AI가 카카오X 대비 투자 매력도는 더 높을 것으로 보이지만, AI를 활용한 수익화 전략이 명확하게 제시되는 것이 우선"이라고 했다.