일본의 노무라증권이 삼성전자와 SK하이닉스 목표주가를 각각 67만원, 470만원으로 제시했다. 급격한 조정을 겪었음에도 코스피 역대 최고점이었던 지난 6월말 설정한 목표주가를 유지한 것이다. 노무라는 AI(인공지능) 성장 둔화에 대한 우려가 과도하게 반영됐다며 2028년까지는 반도체 성장이 지속될 것이라고 내다봤다.
21일 금융투자업계에 따르면 노무라는 지난 19일 발표한 'AI 시장 우려와 메모리 반도체 전망' 리포트에서 최근 제기된 AI 산업의 성장 둔화와 네오클라우드 기업의 자금조달 우려가 과도하다고 평가했다.
노무라는 "AI 데이터센터 투자 확대에 따른 메모리 공급 부족은 최소 2028년까지 지속될 것"이라며 "AI 밸류체인 가운데 반도체 공급업체를 상대적으로 선호한다"고 했다. 그러면서 "삼성전자와 SK하이닉스에 대한 매수 의견과 12개월 목표주가를 67만원, 470만원으로 유지한다"고 했다. 이는 지난 20일 종가 대비 207.3%, 268.1% 높은 수치다.
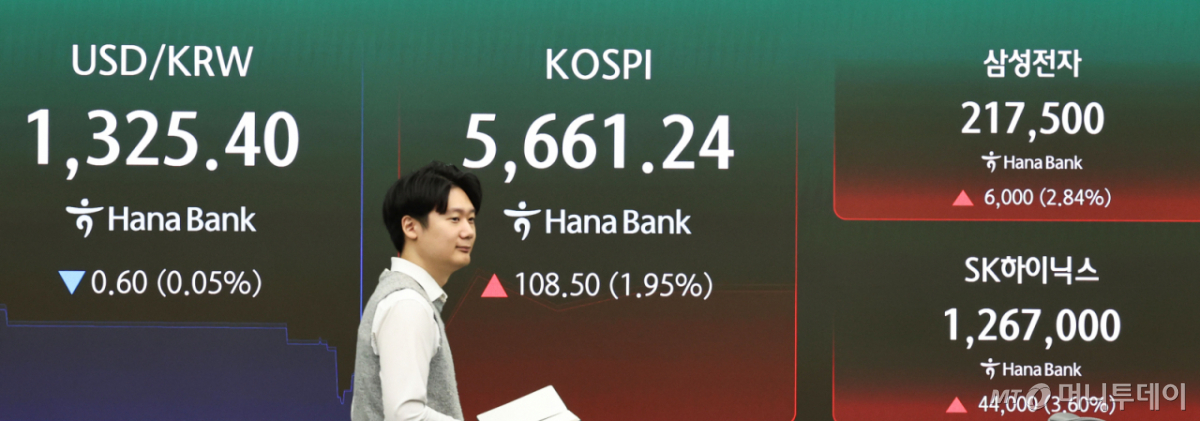
노무라는 지난 6월24일 삼성전자 목표가를 처음 67만원으로 제시했다. 당시 삼성전자 주가는 34만500원으로 역대 최고수준을 기록하고 있었다. 코스피도 8471.02로 지난 6월22일 9114.55를 기록한 후 최고 수준을 유지하고 있었다. SK하이닉스 주가도 258만원으로 300만원에 육박했다. 이후 약 3개월 간 삼성전자 주가는 21만1500원, SK하이닉스는 122만3000원(20일 종가)까지 떨어졌다. 코스피도 5552.74까지 내려왔다.
노무라는 메모리 수급이 최소 2028년까지 부족할 것이라고 내다봤다. 노무라는 "AI 인프라 투자 수혜는 반도체 기업에 집중될 전망"이라며 "주요 반도체 9개사의 합산 순현금은 2024년 1분기 270억달러에서 2026년 2분기 2820억달러로 증가했으며, 2028년 말 약 2조달러에 도달할 것"이라고 예상했다.
노무라는 2027년 신규 AI 설비용량 증가율은 67%, HBM(고대역폭메모리) 비트 출하량 증가율은 50~60%로 예상했다. 2028년에도 신규 AI 설비용량은 46%, HBM 비트 출하량은 40% 증가할 것으로 내다봤다. 노무라에 따르면 전 세계 데이터센터 신규 용량은 올해 22.3GW(기가와트)에서 2027년 31.5GW로 늘어날 전망이다.
노무라는 AI 산업 수익성은 시장 인식보다 양호하다고 강조했다. 이들은 "지난 2분기 아마존 AWS의 영업이익률이 약 39%, MS의 인텔리전트 클라우드는 41%, 구글의 GCP는 36%"라며 "AI 개발사와 네오클라우드 기업의 현금 부족이 AI 산업 전체의 수익성 부족을 뜻하지는 않는다"고 강조했다. 지난 3분기 오픈AI와 앤트로픽의 합산 매출도 전년 동기 대비 약 507% 증가한 것으로 추산했다.
그러면서 "최근 성장률 둔화는 매출 집계 방식의 차이와 고객사의 자체 AI 도구 전환, 여름 휴가철에 따른 계절적 수요 감소 등이 영향을 미쳤다"고 덧붙였다.
노무라는 코어위브의 부채 문제가 AI 시장 전반의 위기로 확산될 가능성은 낮다고 봤다. 노무라는 "코어위브의 부채는 지난 6월 말 기준 351억달러"라며 "이는 노무라가 추정한 2026년 글로벌 데이터센터 투자액 2조1200억달러의 약 1.7%에 불과"하다고 지적했다. 그러면서 "개별 기업이 재무적 어려움을 겪더라도 GPU(그래픽처리장치)와 데이터센터 자산은 다른 사업자가 인수해 활용할 수 있다"고 덧붙였다.
노무라는 중국 메모리 업체의 기술 추격에 대한 우려도 지나치다고 평가했다. 최근 중국 CXMT(창신메모리)의 4F² 기술 개발 진전이 한국 반도체 기업의 경쟁력에 악영향을 미칠 것이라는 관측이 제기됐지만, 노무라는 시장이 과도하게 반영하고 있다고 짚었다.