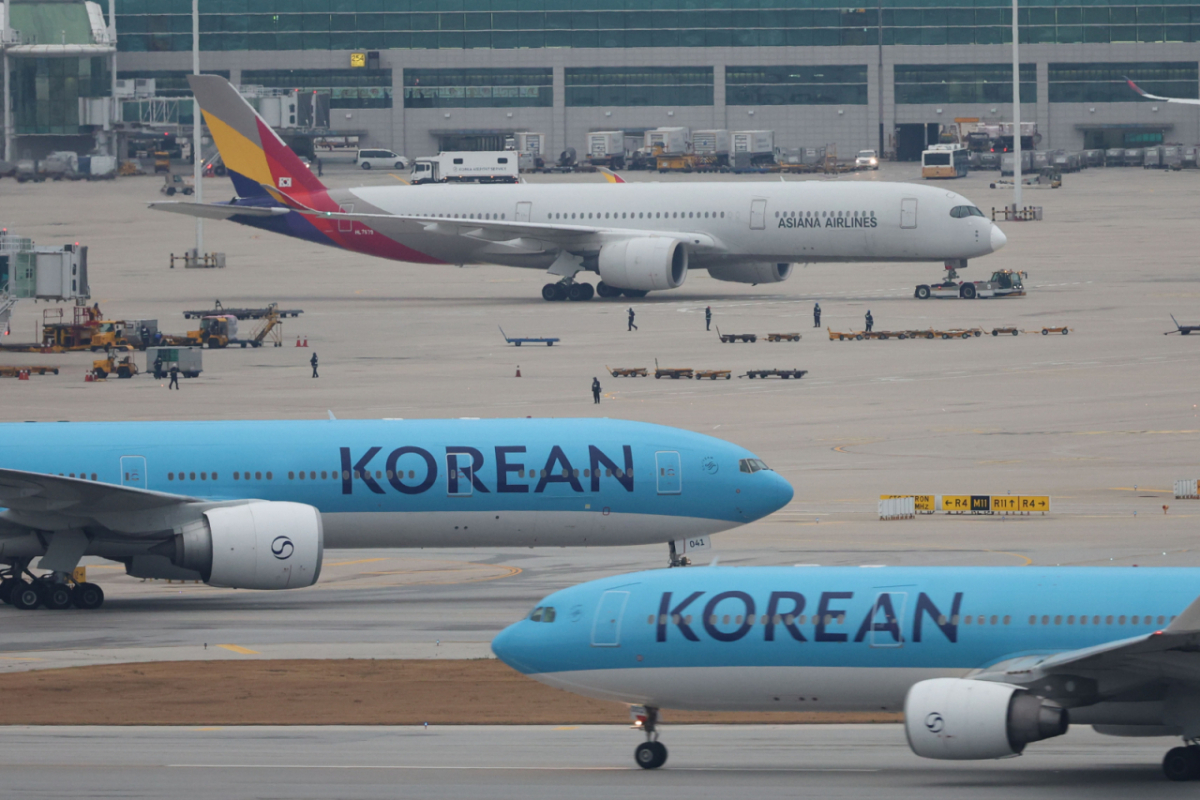
NH투자증권이 대한항공에 대해 사업 여건이 개선되면서 올해와 다음해에 거둘 영업이익이 기존 추정치를 웃돌 것이라며 목표주가를 4만1000원으로 21% 상향했다. 투자의견은 '매수'를 유지했다.
10일 정연승 NH투자증권 연구원은 "여객, 화물 운임 강세와 연료비 하향 안정화를 반영해 올해와 다음해 영업이익 추정치를 각각 34%, 11% 상향 조정했다"며 "한국발 장거리·프리미엄 수요를 주도하는 가운데 환승 여객 확대와 화물 시장 지배력을 감안해 글로벌 대형 항공사 평균 EV/EBITDA(기업가치 대비 상각 전 영업이익)에 10% 할증한 6.4배를 적용했다"고 했다.
정 연구원은 "여객 수요는 인바운드(외국인의 한국 방문) 호조와 미주 노선 강세로 견조하며, 국제선 운임도 140.8원/명km로 높은 수준을 유지했다"며 "전쟁 리스크(위험) 완화와 해상운송 과정의 리스크 프리미엄(위험 웃돈) 축소를 감안하면 연료비도 시차를 두고 하향 안정화될 전망"이라고 했다.
이어 "내년부터 합병 시너지(상승효과)가 본격화될 전망"이라며 "통합 이후 화물 공급은 올해 대비 약 10% 증가할 전망"이라며 "매출 시너지는 향후 2~3년에 걸쳐 점진적으로 확대될 것으로 예상한다"고 했다.
그러면서 "대한항공과 아시아나항공의 합산 정비비 1조2000억원 가운데 10%만 절감해도 약 1200억원의 비용 절감 효과가 가능하다"고 했다.