정부의 생산적금융 기조에 따라 은행권이 중소기업에 대한 대출을 확대하는 가운데, 중기 대출과 연계된 이른바 '꺾기' 의심거래 규모가 지난해 14조원을 넘어선 것으로 나타났다. 의심거래 건수는 줄었지만 거래금액은 7년 새 50% 넘게 증가하면서 건당 거래 규모도 2배 이상 커졌다. 다만 금융당국이 집계하는 '꺾기 의심거래'가 실제 불법적인 구속성 판매행위를 의미하는 것은 아니어서 수치 해석에는 주의가 필요하다는 지적도 나온다.
26일 국회 정무위원회 소속 박준태 국민의힘 의원이 금융감독원으로부터 제출받은 자료에 따르면 중소기업 관련 대출 꺾기 의심거래는 2018년 16만268건(9조3227억원)에서 지난해 9만9136건(14조210억원)으로 집계됐다. 7년 동안 건수는 38.1% 감소한 반면 금액은 50.4% 증가했다.
이에 따라 건당 의심거래 금액도 크게 늘었다. 2018년 약 5800만원이었던 건당 금액은 지난해 약 1억4100만원으로 2.4배 수준으로 커졌다. 올해 상반기에는 4만3827건, 7조444억원으로 건당 약 1억6100만원까지 상승했다.
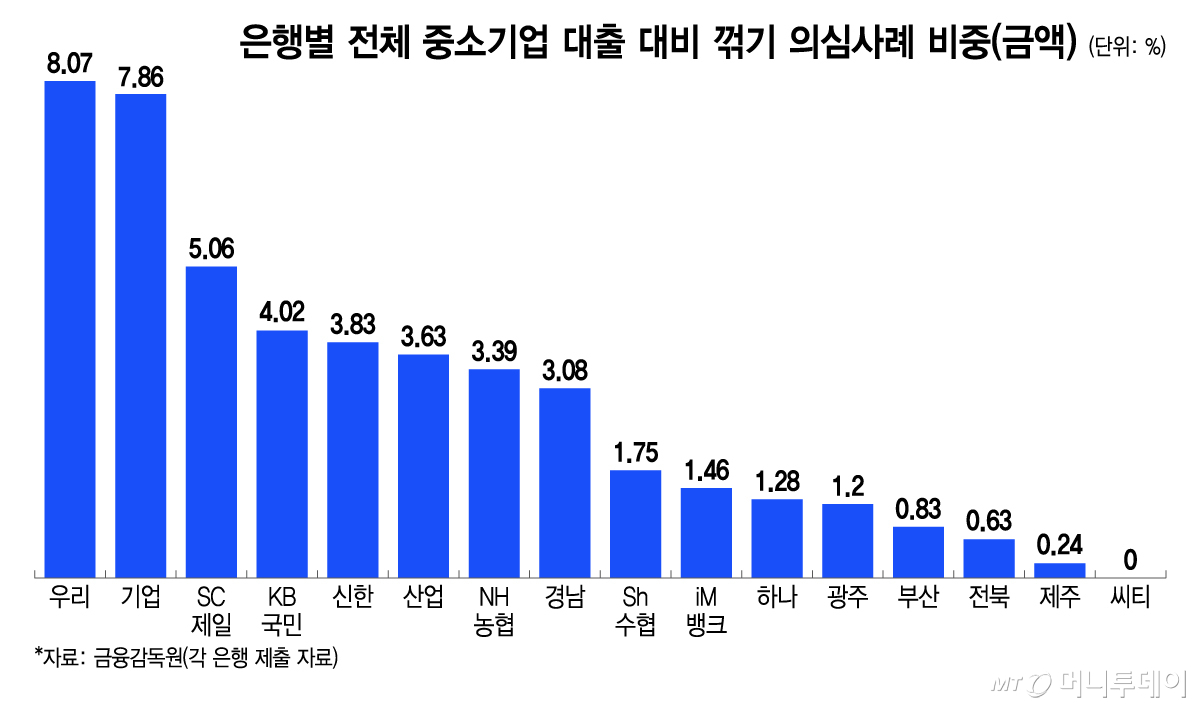
은행별로 보면 올해 상반기 전체 중소기업 대출금액 대비 꺾기 의심거래 금액 비중은 우리은행이 8.07%로 가장 높았다. 기업은행이 7.86%, SC제일은행이 5.06%, 국민은행이 4.02%로 뒤를 이었다. 우리은행의 해당 비중은 2018년 1.87%에서 지난해 6.63%, 올해 상반기 8.07%로 지속 상승했다. 올해 상반기 우리은행의 의심거래 금액은 1조3122억원으로 집계됐다.
다만 이번 통계에서 말하는 '꺾기 의심거래'는 실제 꺾기 적발 실적과는 다르다. 금감원은 대출 실행일 전후 1개월을 초과해 2개월 이내에 차주가 예·적금 등 금융상품에 가입한 거래를 의심거래로 집계한다. 금감원도 제출 자료에서 해당 거래가 금융소비자보호법상 금지된 구속성 판매행위에 해당하는 것은 아니라고 명시했다.
우리은행은 꺾기가 발생하기 어려운 내부통제 시스템을 운영하고 있다는 입장이다. 우리은행은 여신 신규·증대·재약정 실행일을 기준으로 전월 동일일부터 익월 동일일까지 예금·적금·펀드·보험·신탁·ISA·퇴직연금·상품권 등의 판매를 제한하는 '구속성 점검' 절차를 전산화해 운영하고 있다고 설명했다.
예컨대 대출을 새로 받는 고객이 대출 실행 전 1개월 이내에 자발적으로 펀드에 가입했더라도 대출 신규 실행이 제한되고, 반대로 대출이 정상적으로 실행된 뒤 1개월 이내 해당 금융상품에 가입하려는 경우에도 상품 신규 가입이 제한되는 방식이다.
우리은행 관계자는 "여신거래와 관련해 고객 의사에 반해 금융상품을 강요하거나 특정 기간 내 상품을 판매하는 행위를 막기 위한 절차를 시스템화해 운영하고 있다"며 "이번 통계는 대출 실행일 전후 1개월을 초과해 2개월 이내 추가로 가입한 금융상품을 집계한 것으로 실제 꺾기와는 차이가 있을 수 있다"고 설명했다.
박 의원은 "의심거래 건수 자체는 감소하고 있지만 전체 거래금액과 건당 금액이 증가하고 있는 만큼 은행별 관리 실태를 지속적으로 점검할 필요가 있다"고 지적했다.