국내 증시에서 코스피지수가 박스권 장세를 이어가면서 은행권의 지수연동예금(ELD)이 주목받고 있다. 원금과 일정 수준의 수익률을 보장하면서도 주가지수가 일정 범위 안에서 움직이면 추가 수익을 얻을 수 있어서다. 시장엔 최고 연 11%대 수익률을 제시하는 상품도 출시됐다.
25일 금융권에 따르면 코스피는 최근 7000선에서 등락을 거듭하고 있다. 주가 변동성이 줄면서 코스피200변동성지수(VKOSPI)도 7월 고점 기록 후 40초반으로 내려왔다.
이 가운데 주가지수에 연계해 추가 수익을 제공하는 ELD 상품이 주목을 받는다. ELD는 주가지수 등 기초자산의 움직임에 따라 이자율이 결정되는 예금 상품이다. 예금자보호 대상인 원금보장형 상품으로, 만기까지 보유하면 약정된 조건에 따라 원금과 이자를 받을 수 있다.
상품은 지수가 일정 범위 안에서 움직이면 수익률이 올라가는 구조가 일반적이다. 다만 상품에 따라 지수가 특정 수준을 넘거나 밑돌 경우 수익률이 조기에 확정되는 낙아웃(knock-out) 조건이 붙는다.
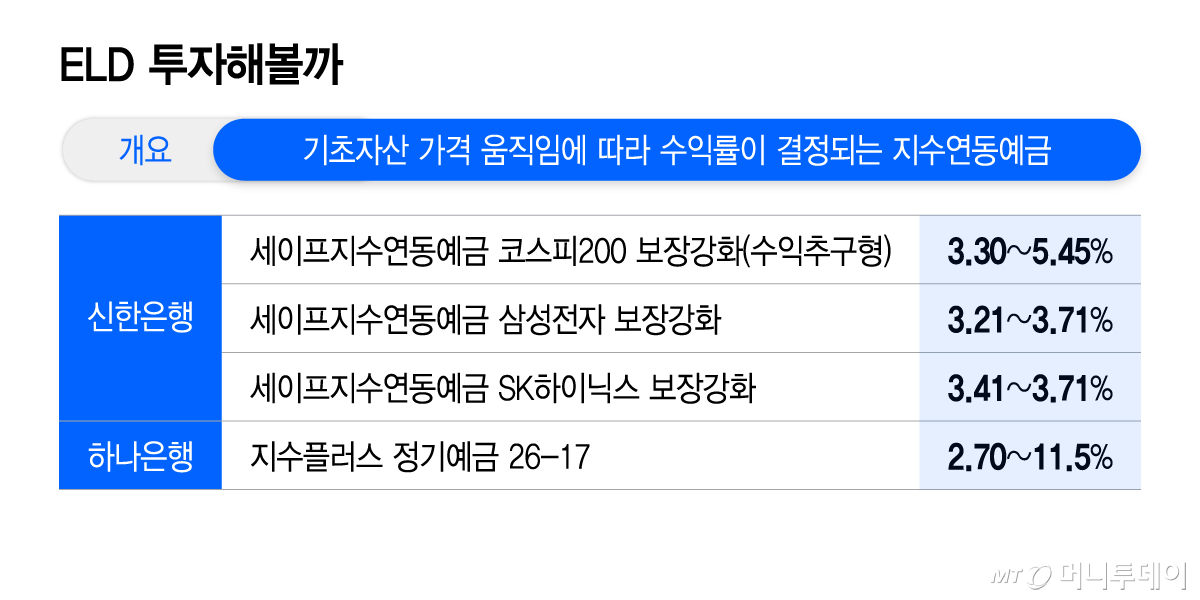
신한은행은 '세이프지수연동예금 2619'를 내놨다. 코스피200지수에 연동되는 상품으로 9월 22일부터 10월 6일까지 가입할 수 있다. 최저 연 3.30%를 보장하며 만기까지 지수가 기준지수 대비 25% 이내에서 상승하면 최고 연 5.45%의 수익률을 받을 수 있다.
가입 이후 지수가 한 번이라도 기준지수보다 25%를 초과해 상승하거나 기준지수 아래로 하락하면 최저 수익률인 연 3.30%가 확정된다.
하나은행의 '지수플러스정기예금 26-17호'는 최저 연 2.70%를 보장하며 지수 상승률에 따라 최고 연 11.50%의 수익률을 제시한다. 이달 11일부터 29일까지 가입할 수 있다. 가입 기간 중 지수가 기준지수보다 40% 넘게 상승하거나 하락하면 연 2.70%의 최저 수익률이 확정된다.
반대로 지수 변동에 따른 조기 확정을 피하고 싶다면 낙아웃 조건을 두지 않은 안정형 상품을 선택할 수 있다. 은행들은 안정형과 수익추구형 상품을 함께 판매하고 있다.
다만 ELD는 최고 수익률만 보고 가입해서는 안 된다. 기초자산은 물론 지수 변동에 따른 수익률 산정 방식과 낙아웃 조건 등을 확인해야 한다. 또 중도해지하면 약정된 수익률을 받지 못할 수 있어 만기까지 운용할 수 있는 자금으로 가입하는 것이 좋다.
독자들의 PICK!
시중은행 관계자는 "ELD는 원금 보존을 추구하면서 시장지수의 움직임에 따른 추가 수익 기회를 함께 가져갈 수 있는 상품"이라며 "특히 시장 방향성이 뚜렷하지 않은 상황에서 변동성 부담을 낮추고자 하는 고객들이 예금 등 안정형 자산과 함께 포트폴리오를 구성할 때 활용할 수 있다"고 말했다.