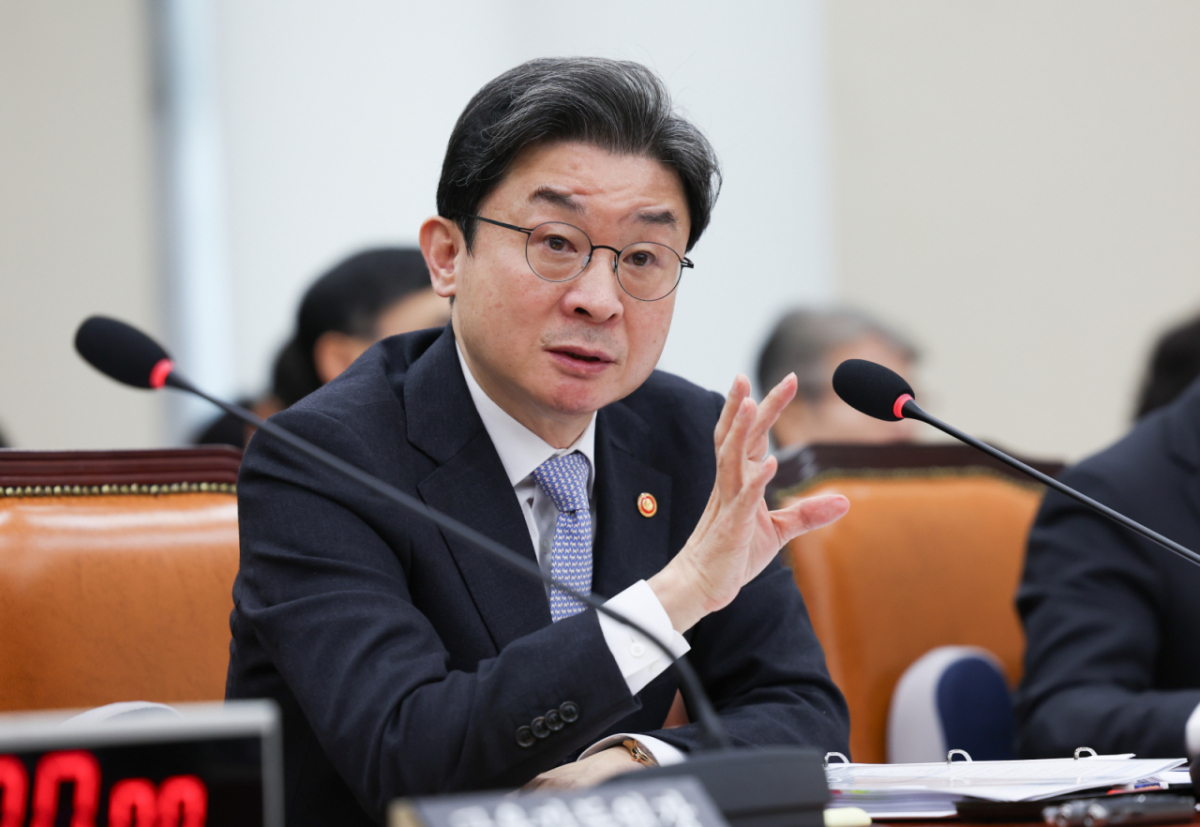
이억원 금융위원장이 15억원 이상 주택에 대한 주택담보대출(주담대)을 전면 금지한다는 소문에 대해 "허위사실로 절대 그런 일이 없다"고 밝혔다. 최근 온라인에서 주택가격에 따라 대출한도를 추가로 축소한다는 소문이 확산하자 금융당국이 이를 직접 부인한 것이다. 다만 가계부채가 한국 경제의 잠재적 위험 요인인 만큼 관리 기조는 유지하겠다는 입장을 밝혔다.
이 위원장은 국회 정무위원회 국정감사 마지막 날인 22일 신동욱 국민의힘 의원이 주담대 전면 금지 소문의 진위를 묻자 "저도 그 시중 이야기를 듣고 바로 보도자료를 배포했다"며 이같이 답했다.
최근 온라인에서는 정부가 15억원 이상 주택의 주담대를 전면 금지하고 10억원 초과 주택과 10억원 이하 주택의 대출한도를 각각 2억원과 4억원으로 제한한다는 소문이 확산했다. 현재 수도권·규제지역 주담대 한도는 주택가격 15억원 이하 6억원, 15억원 초과~25억원 이하 4억원, 25억원 초과 2억원이다.
이 위원장은 "총량적으로 보면 가계부채가 높은 것이 한국 경제 잠재 리스크"라며 "연착륙 되려면 더 키우지 않고 잘 관리해야 한다"고 했다. 주택 공급 확대를 통한 가격 안정도 필요하다고 설명했다.
삼성 사내대출 규제하나…이찬진 "실무선서 얘기 나눠"
기업 사내대출에 대한 규제 필요성도 제기됐다. 송언석 국민의힘 의원은 공공기관과 증권사, 대기업의 사내대출 현황을 거론하며 금융권 대출과의 형평성 문제를 지적했다. 삼성전자가 최대 5억원 사내대출을 시행하면서 1조원 넘는 사내대출이 풀릴 것이란 관측도 나온다.
이찬진 금감원장은 DSR(총부채원리금상환비율)과 LTV(담보인정비율) 등 규제 도입에 대해 "금융위와 이야기를 나누고 있다"며 "아직 실무선에서만 말씀을 나누고 있다"고 밝혔다. 이 위원장도 "취지에 공감한다"며 "다만 방법론적으로 어떻게 들어갈지 고민해야 한다"고 했다. 이에 따라 향후 기업 사내대출에 대한 금융당국의 규제가 나올 가능성이 높아졌다.
금리 변동에 따른 차주들의 상환 부담에 대한 우려도 나왔다. 한창민 사회민주당 의원이 제시한 자료에 따르면 올해 4분기 금리 조정이 예정된 주담대 규모는 약 165조원이다. 전체 주담대에서 순수 고정금리가 차지하는 비중은 올해 6월 말 기준 13%에 그쳤다.
이 위원장은 "중장기적으로는 장기 고정금리 쪽으로 가야 된다"며 "제도개선 방안을 근본적으로 강구해 내도록 하겠다"고 밝혔다. 차주의 고정금리 선택을 유도할 인센티브와 은행의 공급 확대를 뒷받침할 장기채 시장 발달 필요성도 언급했다.
이찬진 "우리나라처럼 DSR 관대한 나라 본적 없어"..총량규제 공방도
가계대출 총량관리 방식을 둘러싼 공방도 벌어졌다. 김형연 조국혁신당 의원은 법적 근거 없이 은행별 대출 증가 목표를 초과하면 이듬해 한도를 차감하는 행정지도 방식이 사실상 강제적인 '그림자 규제'라고 지적했다.
다만 이 원장은 "우리나라처럼 DSR(총부채원리금상환비율)이 이렇게 관대한 나라의 데이터를 본 적이 없는 것 같다"며 "역대 정부가 DSR을 늘렸다 줄였다 하다 보니까 지금 통제가 안 될 정도로 가계부채가 엄청나게 늘어났다"고 소신 발언을 했다. 이 위원장도 "한국처럼 개인대출이 쉽게 나가는 나라는 없다"고 진단했다.
금융지주 퇴임 임원들의 고문·자문역 재취업 관행에 대한 질의도 이어졌다. 김용만 더불어민주당 의원은 최근 3년여간 6개 금융지주 퇴임 임원 38명이 그룹 내 고문·자문역 등으로 재취업했다고 지적했다. 이 원장은 "지배구조 개편 관련 안에 고문과 자문 같이 그림자 형태로 숨어져 있는 부분도 추가 협의해서 보완할 수 있도록 노력하겠다"며 "협의를 실무선에서 하고 있고 마지막 단계에서 반영 가능성이 있을 것 같다"고 했다.