은행이 대출금을 갚는 데 고객 예금을 가져간 경우에도 최저생계비 250만원에 해당하는 돈은 돌려받을 수 있다. 지금까지는 이를 입증하기 위해 법원 판결문 등을 제출해야 하는 경우가 많았지만 앞으로는 은행 창구에서 계좌통합조회를 신청하면 은행권 전체 계좌 잔액을 한꺼번에 확인할 수 있어 최저생계비 입증 부담이 줄어든다.
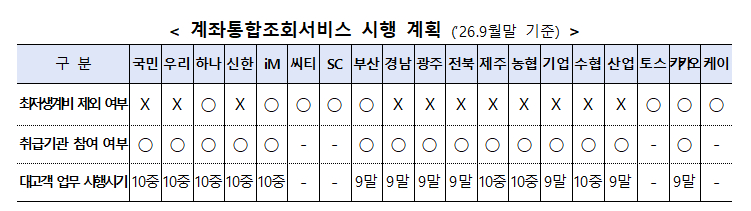
금융감독원은 오는 30일부터 '최저생계비 조회용 계좌통합조회서비스'를 은행별로 순차 시행한다고 29일 밝혔다. 총 15개 은행이 서비스를 취급하며 늦어도 10월 안에는 참여 은행 모두 시행할 예정이다.
현행 민사집행법상 최저생계비에 해당하는 예금은 압류할 수 없고 은행이 대출채권과 상계하는 것도 금지된다. 지난 2월부터 압류가 금지되는 예금 범위는 개인별 잔액 250만원 이하로 정해졌다.
문제는 소비자가 자신의 예금이 최저생계비에 해당한다는 사실을 입증하는 과정이었다. 대다수 은행은 그동안 법원 판결문이나 결정문을 주된 입증자료로 요구해왔다. 기초생활수급자가 금융결제원의 '내계좌 한눈에' 조회 결과와 수급자 증명서 등을 제출했지만 법원 판결문이 없다는 이유로 은행이 반환을 거절한 민원 사례도 있었다.
대법원은 2024년 판결에서 금융결제원 계좌정보통합조회 내역과 각 계좌의 입출금 내역 등을 통해서도 최저생계비를 입증할 수 있다고 판단했다. 금감원은 법원 판결문을 받는 데 비용과 시간이 드는 만큼 금융결제원과 함께 입증 절차를 간소화하기로 했다.
새 서비스를 이용하려는 소비자는 취급 은행에 방문해 계좌통합조회에 신청·동의하면 된다. 은행이 금융결제원에 조회를 요청하면 금융결제원이 다른 은행에 있는 고객 계좌까지 조회해 결과를 취합한 뒤 신청 은행에 전달한다. 은행은 이 결과를 고객에게 안내하고 최저생계비 반환 등 상계 업무에 활용한다.
기존 '내계좌 한눈에'와 달리 '숨김계좌'도 조회 대상에 포함된다. 숨김계좌는 본인 인증수단을 확보한 다른 사람에게 계좌가 노출되지 않도록 고객이 설정한 계좌다. 기존 조회 결과를 입증자료로 인정하는 데 일부 은행이 숨김계좌 문제를 제기해온 만큼 이를 보완한 것이다.
은행이 고객 동의 없이 계좌를 미리 조회할 수는 없다. 대출약정 때처럼 최저생계비 확인이 필요하지 않은 시점에 사전 동의를 받아두는 것도 금지된다. 숨김계좌가 조회 결과에 나타난다는 사실도 고객에게 사전에 안내해야 한다.
계좌통합조회만으로 모든 입증 절차가 끝나는 것은 아니다. 은행이 예금을 상계한 시점과 계좌조회 시점이 다르면 다른 은행 계좌의 거래내역 등을 추가로 요구할 수 있다. 또 2금융권에 돈이 있다면 '내계좌 한눈에' 결과 등을 별도로 제출해야 할 수도 있다.
금감원과 금융결제원은 앞으로 조회 대상을 2금융권까지 확대하는 방안을 협의한다. 은행별 최저생계비 입증 기준과 업무처리 절차를 정비하고 비대면 신청 절차 도입 등 추가 개선방안도 검토할 계획이다.