자산관리회사(AMC)를 설립해 저축은행 부실자산을 처리한다는 계획이 늦어지고 있다. 저축은행의 부실자산을 정리하는 채권매입추심회사가 존재하지만 총자산 규제 한도로 인해 건전성 관리에 한계가 있다. 본래 올해 하반기 관련 법을 개정하고 연내 자산관리회사를 출범할 예정이었지만 결국 해를 넘겨 실행될 가능성이 커졌다.
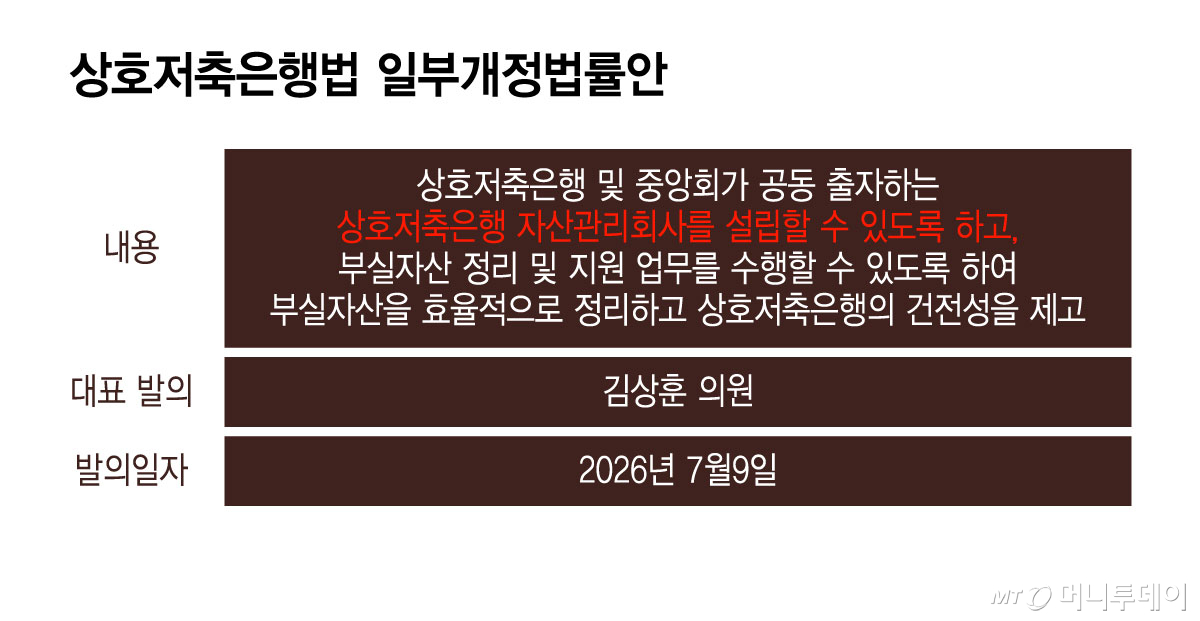
8일 금융권에 따르면 현재 국회에는 저축은행 업권이 자산관리회사를 설립할 수 있도록 하는 '상호저축은행법 일부개정법률안'이 발의돼 계류 중이다.
금융사는 부실채권 회수·관리를 전문으로 하는 별도 기관에 자산을 매각해 건전성을 개선한다. 저축은행 업권은 부실채권을 관리하기 위한 별도의 전문회사가 없었다. 지난해 5월에서야 저축은행중앙회가 대부업법에 따른 채권매입추심 자회사(SB NPL대부)를 설립했고, 이를 통해 부실채권을 관리하고 있다.
비슷한 업권인 상호금융권은 보통 자산관리회사가 있다. 농협자산관리회사나 MG새마을금고자산관리회사가 대표적이다. 신협중앙회도 지난달 자산관리회사 설립을 위한 출자 승인을 받았다.
채권매입추심회사는 부실자산을 처리할 여력이 크게 부족하다. 대부업법에 따라 총자산이 자기자본 10배 이내로 제한되기 때문이다. SB NPL대부는 5억원으로 설립됐고 이후 100억원을 증자했다. 자본금이 105억원이기에 총자산은 1050억원 이내로 제한된다. 이 한도 이내에서만 부실채권을 매입해 처리할 수 있다.
금융감독원에 따르면 올해 상반기 기준 저축은행의 고정이하여신 잔액은 약 7조8000억원이다. 2024년 말 약 10조원 대비 크게 줄어들긴 했지만 여전히 처리해야 할 부실채권이 많다. 또 사업장 평가에서 유의 또는 부실우려로 분류된 부동산 PF(프로젝트파이낸싱) 잔액은 약 1조3000억원이다. 1년 전보다 약 1조3000억원 감소했지만 올해 상반기만 보면 부실 PF 잔액이 약 500억원 줄어드는 데 그쳤다.
채권매입추심회사에서 자산관리회사로 전환하면 이같은 총자산 제한이 사라진다. 또 매입한 채권뿐만 아니라 다른 저축은행이 위임한 자산에도 신용조사·추심·공매 등 업무가 가능해진다.
금융당국도 저축은행 업권의 자산관리회사 설립 필요성을 인정한다. 금융위원회는 지난 2월 연내 자산관리회사 설립이 가능토록 상호저축은행법을 개정하겠다고 밝혔다. 법 개정 이후 저축은행중앙회도 연내 SB NPL대부를 자산관리회사로 전환할 계획이었다.
하지만 국회에서 법안 처리가 늦어지면서 연내 저축은행 자산관리회사 출범은 어렵게 됐다. 연내 본회의를 통과하더라도 현재 발의된 법안은 공포 후 6개월이 지나야 시행되기에 아무리 빨라야 내년 상반기에나 설립할 수 있다.
다만 저축은행은 앞서 SB NPL대부 설립에 더해 새도약기금이나 업계 PF 공동 펀드 등으로 부실자산을 많이 처리했기에 당장의 건전성 관리가 급하진 않다고 설명한다.
업계 관계자는 "SB NPL대부만 하더라도 올해 수백억원 부실채권을 처리한 것으로 추정된다"며 "금융당국이 지방 이전 등 이슈에 대응하느라 정신이 없어서 법안 처리가 늦어진 것 같다"고 말했다.
독자들의 PICK
지금 1,344명 읽는 중