지난해 주춤했던 중국의 LNG(액화천연가스)선 발주량이 올해 들어 회복세를 보이고 있다. 여기에 중국의 대형 민영 조선소까지 LNG선 발주에 나설 채비를 하면서 경쟁은 한층 치열해질 전망이다. 아직까지는 한국과의 기술 격차가 뚜렷하다는 시각이 우세하지만 중국의 추격에 대비해 차세대 선박 경쟁력을 미리 끌어올려야 한다는 목소리도 나온다.
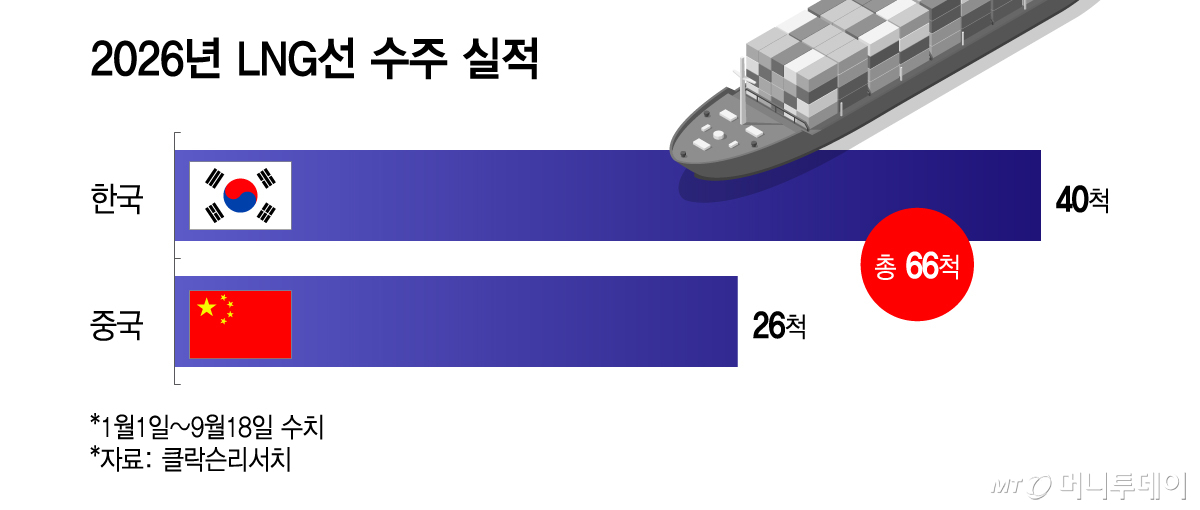
22일 영국 조선·해운 시황 분석기관 클락슨리서치에 따르면 올해 1월부터 이달 18일까지 발주된 글로벌 LNG선 발주량은 66척이다. 이중 한국이 40척으로 전체의 61.2%를 자치했고, 중국이 26척으로 38.8%의 점유율을 보였다. 중국의 LNG선 점유율은 2024년 42.8%에서 지난해 8.1%로 급락했으나 올해 회복세를 보이고 있는 것이다.
중국의 LNG선 추격이 거세질 것이라는 분석도 나온다. 단일 조선소 기준 세계 수주잔량 1위를 기록한 바 있는 헝리중공업이 대표적이다. 헝리는 그동안 대형 유조선과 벌크선, 컨테이너선 중심으로 수주 포트폴리오를 확대해왔으며 첫 LNG운반선 신조선 발주가 임박한 것으로 알려져 있다. 이에 따라 중국의 대형 LNG선 건조 능력을 확보한 조선소도 기존 5개에서 6개 체제로 확대될 것으로 보인다.
중국이 올해 이란 전쟁을 틈타 조선업에서 호황을 맞으며 LNG선까지 온기가 번지는 양상이다. 호르무즈 해협 봉쇄 우려로 원유 공급망 불확실성이 커지면서 대형 유조선 발주가 급증했고, 가격 경쟁력을 앞세운 중국 조선사들이 상당한 물량을 흡수했다. 이렇게 쌓인 수주 여력과 생산 경험이 LNG선을 포함한 고부가 선박 수주로도 이어지고 있다는 관측이다. 올해 상반기 중국 조선업계의 신규 수주량은 1억2106만DWT(재화중량톤수)로 세계 전체의 80%를 웃돌았고 헝리 역시 상반기에만 200척 이상 수주하며 공격적으로 잔고를 쌓고 있다.
당장은 LNG선 시장에서 중국 조선사가 한국 조선사를 대체하기는 쉽지 않다는게 업계의 시각이다. LNG선은 영하 163도 안팎의 극저온 화물을 운송해야 하는 만큼 화물창 설계와 단열, 가스 처리 시스템 등 높은 수준의 기술력이 필요하다. 장기간의 건조 경험과 실제 운항 실적을 통해 쌓은 선주들의 신뢰도 단기간에 확보하기 어렵다. LNG선은 발주부터 인도까지 통상 3~4년이 걸리는데다, 선주들이 신규 진입 조선소에 첫 물량을 맡기기까지 상당한 검증 기간을 요구하는 점도 진입장벽으로 꼽힌다.
그럼에도 국내 조선업계가 중국의 추격을 마냥 낙관할 수만은 없다는 분위기다. 중국은 막대한 수주를 바탕으로 조선소의 생산능력을 확대하고 건조 경험을 빠르게 쌓고 있다. 특히 프랑스 GTT의 LNG 화물창 라이선스를 확보한 조선소가 하나둘 늘어날수록 한국이 독점해온 기술 자체의 희소성은 옅어질 수밖에 없다. 지금은 기술 격차가 존재하더라도 중국 조선사들이 LNG선 수주와 건조를 반복할수록 그 격차가 좁혀질 가능성을 배제하기 어렵다는 의미다.
LNG선과 함께 차세대 선박에서 기술 초격차를 유지해야 한다는 지적이 나오는 배경이다. 업계 관계자는 "LNG선 이후 액화이산화탄소 운반선, 암모니아선 등으로 고부가 선박 시장이 확대되고 있다"며 "차세대 선박의 건조 기술뿐 아니라 친환경 연료, 핵심 장비를 아우르는 경쟁력을 확보해야 한다"고 강조했다.