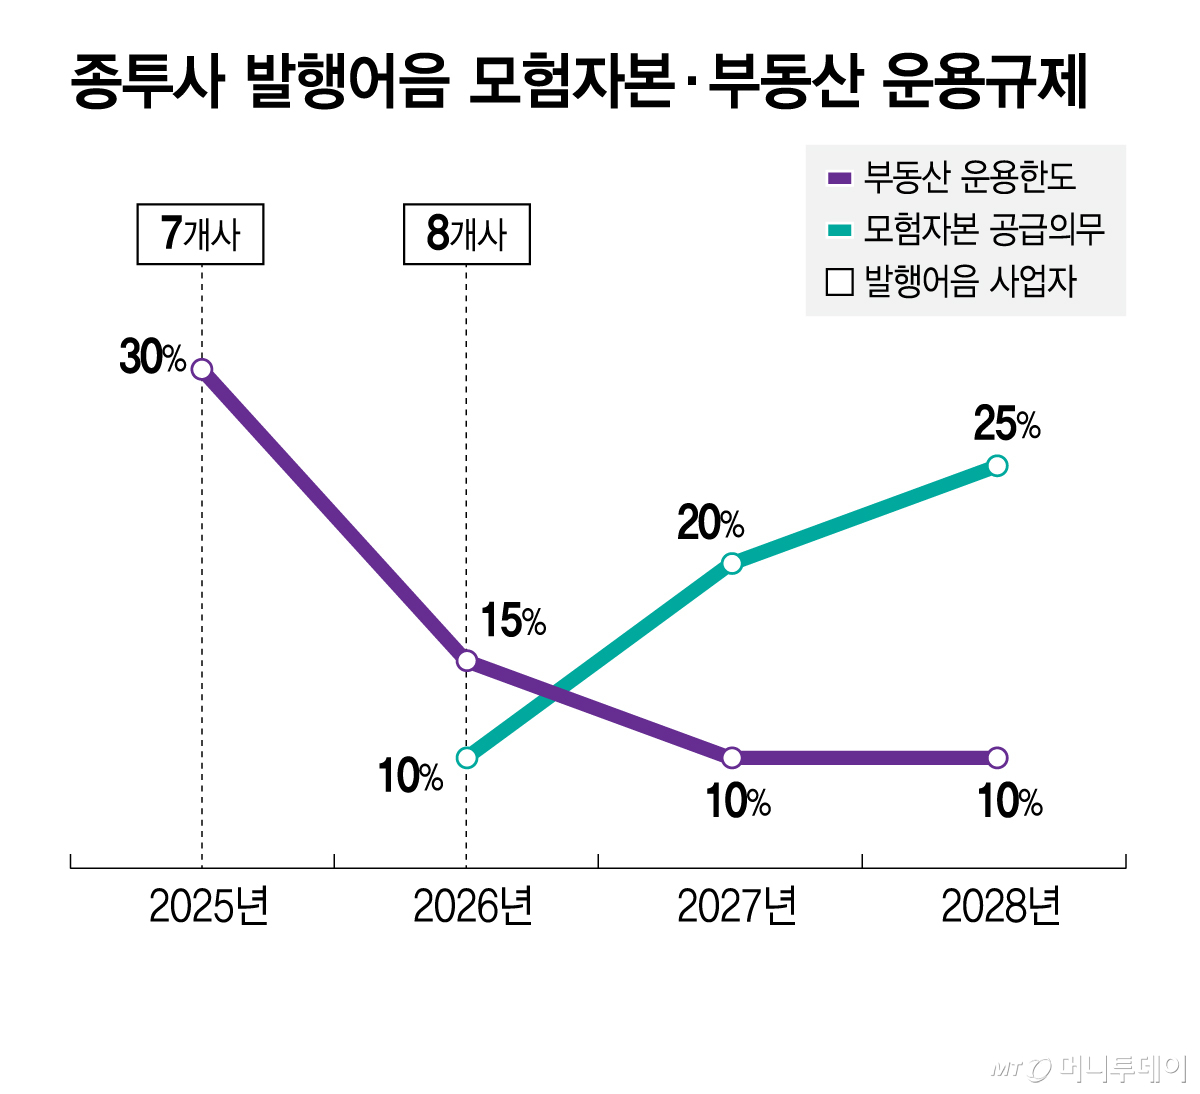
발행어음 시장의 경쟁축이 자금조달에서 투자처 확보로 옮겨가고 있다. 삼성증권의 단기금융업 인가로 발행어음 업무가 가능한 종합금융투자사업자(종투사) 증권사가 8곳으로 늘어난 가운데 모험자본 공급 의무는 확대되고 부동산 운용한도는 축소된다. 발행어음 시장이 향후 60조원 규모를 바라보면서 혁신·창업기업 등 투자대상 기업을 발굴하는 역량이 중요해지고 있다. 막대한 자금이 혁신기업의 성장자금으로 흘러갈 수 있을지 증권사들의 '진짜 IB(투자은행)' 역량이 시험대에 올랐다.
14일 금융당국에 따르면 올해 1분기 기존 7개 종투사의 발행어음 조달액은 54조4274억원으로 전분기보다 3조1433억원(6.1%) 늘었다. 여기에 삼성증권까지 발행어음 업무를 할 수 있게 되면서 시장 규모는 앞으로 60조원 규모에 한층 가까워질 것으로 보인다.
발행어음은 자기자본 4조원 이상 종투사가 발행하는 만기 1년 이내 원리금 확정형 어음이다. 문제는 조달한 자금의 운용 규칙이 빠르게 바뀐다는 점이다. 발행어음 조달액에 대한 모험자본 공급의무는 올해 10%에서 2027년 20%, 2028년 25%로 높아진다. 반면 발행어음의 부동산 관련 자산 운용한도는 종전 30%에서 올해 15%로 낮아졌고, 2027년 10%까지 낮아진다. 종투사 입장에서는 익숙했던 부동산 대신 기업금융에서 새로운 투자처를 더 많이 찾아야 한다.
양적인 출발은 나쁘지 않다. 7개 종투사의 올해 1분기 모험자본 공급액은 총 13조4920억원이었다. 이 가운데 중견기업과 A등급 채권 투자에 적용되는 인정한도 등을 반영한 규제상 인정액은 9조8753억원으로, 발행어음·IMA(종합투자계좌) 조달액의 17.3%였다. 올해 의무비율 10%를 웃돈다.
다만 투자대상별 공급액은 중견기업이 4조5000억원으로 가장 많았고, 중소·중견기업 등의 회사채를 기초자산으로 발행하는 프라이머리 채권담보부증권(P-CBO)은 2조3000억원, 중소·벤처기업 2조1000억원 순이었다. 정부는 A등급 채권과 중견기업 투자의 경우 모험자본 공급의무액의 30%까지만 인정하고 있다. 상대적으로 안정적인 자산만으로 의무비율을 채우기 어렵게 한 것이다.
금융투자업계는 투자처 발굴을 앞으로 종투사들의 핵심 과제로 보고 있다. 지난 5월 금융위원회는 모험자본 수요처를 발굴하기 어렵다는 현장 의견을 공개적으로 언급했다. 최근 발행어음 인가사가 8곳으로 늘면서 조달자금이 충분한 투자처를 찾을 수 있을지에 대한 우려는 더욱 커졌다. 금융투자업계 관계자는 "증권사들의 스타트업 발굴이나 액셀러레이팅 경험이 상당히 부족한데 눈먼 돈을 좇는 곳에 자금이 흘러들어가지 않을지 걱정"이라고 말했다.
이 같은 우려 때문에 증권사와 VC(벤처캐피탈) 간 공동투자와 정보공유의 중요성도 커지고 있다. 2027년 모험자본 의무비율이 20%로 올해보다 2배 높아지면 단순히 공급액을 채우는 것을 넘어 투자대상의 질과 회수 가능성을 함께 따져야 한다. 증권사들이 조달 경쟁을 넘어 우량 투자처를 발굴하는 역량을 갖출 수 있느냐가 발행어음 사업의 성패를 가를 전망이다.