"장기공급계약(LTA)을 맺은 고객 중 일부와 연장 계약을 논의 중이고, 추가 수요 또한 예상을 크게 웃돌고 있습니다."
삼성전자와 SK하이닉스가 메모리 반도체(이하 메모리) 호황의 장기화를 예고했다. AI(인공지능) 수요가 늘어나는 가운데 투자 확대에도 공급을 단기간에 늘리기 어렵다는 진단이다. HBM(고대역폭메모리) 완판과 LTA 확대를 보여주며 업황이 '피크아웃(정점)'에 이르렀다는 우려를 씻어냈다.
삼성전자는 29일 열린 2026년 3분기 실적발표에서 "내년은 기록적인 AI 투자와 공급 제약으로 인한 반도체 업황 강세가 지속이 될 것"이라고 전망한 뒤 "2028년에도 빠듯한 공급 상황이 이어질 것"이라며 이같이 밝혔다. 전날 실적을 발표한 SK하이닉스도 수요가 공급을 웃도는 환경이 2030년까지 이어질 것으로 내다봤다.
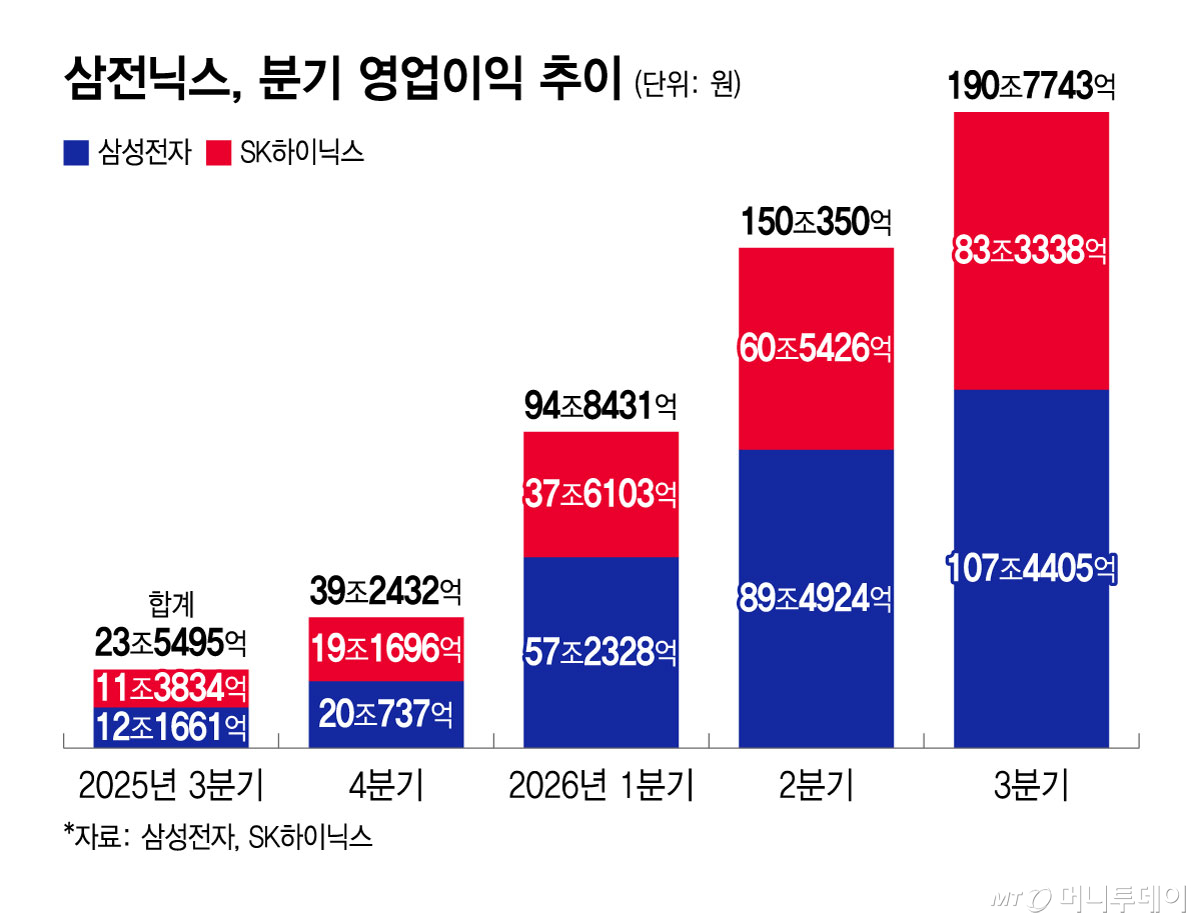
양사가 3분기에 거둔 영업이익만 190조7743억원에 이른다. SK하이닉스의 영업이익률은 80%, 삼성전자 메모리사업부는 77% 안팎으로 추산된다. 증권가에서는 내년 삼성전자와 SK하이닉스의 연간 영업이익이 각각 561조원, 405조원에 이를 것으로 예측하고 있다.
수요를 뒷받침하는 것은 AI 확산이다. 삼성전자는 "내년에 전례없는 메모리 수요 강세가 이어질 것"이라고 재확인했다. SK하이닉스도 "투자 주체가 구조적으로 다변화되고 있다"며 소수 빅테크에 집중됐던 투자가 일반 기업과 국가 차원으로 넓어지고 있다고 설명했다. AI 수혜도 D램, HBM에서 낸드플래시(이하 낸드)로 확산되고 있다.
메모리 가격 상승에 고부가 제품인 HBM 판매 확대도 맞물렸다. 삼성전자의 3분기 HBM4(6세대) 매출은 전분기 대비 3배 이상 늘었고, 전체 HBM 매출에서 차지하는 비중은 약 60%로 높아졌다. 전체 D램 시장과 동등한 수준의 HBM 점유율을 3분기에 달성한 것으로 판단했다. HBM4E(7세대)는 내년 상반기 양산을 시작한다.
삼성전자는 내년 HBM 공급 물량과 가격 협상을 모두 마쳤다. SK하이닉스도 "향후 3년간 D램과 HBM 물량은 사실상 모두 팔린 상황"이라며 "HBM 요청 물량은 공급 가능한 물량의 2배를 상회한다"고 강조했다.
LTA도 확대되고 있다. 삼성전자는 대형 고객 10곳과 계약을 완료하고 다른 주요 고객 10곳과 협상 중이다. 2030년까지 생산능력 중 60~70%를 장기계약으로 채울 수 있을 정도다. SK하이닉스는 14개 고객과 계약해 2027~2028년 생산능력의 50% 이상에 해당하는 물량을 확보했다.
반면 시설투자 증가가 곧바로 공급 확대로 이어지기는 어렵다. 삼성전자는 올해 시설투자가 84조4000억원으로 전년보다 31조7000억원 늘어날 것으로 예상했다. 내년 업계 투자도 크게 증가하겠지만 신규 공장 건설부터 생산까지 긴 시간이 걸려 2028년 생산 확대에 기여하는 데는 한계가 있다고 분석했다. 건설비·장비 가격 상승과 길어진 장비 납기는 공급 확대를 제약하는 요소다.
차세대 HBM의 커진 칩 면적과 복잡해진 공정도 생산 부담을 높이고 있다. SK하이닉스측은 "투자 규모나 신규 팹(공장) 숫자가 늘어난다고 해서 그와 정비례해 공급이 증가하는 것은 아니다"라고 선을 그었다. 양사는 생산공간을 선제적으로 확보하되 장비 반입과 양산 확대는 수요에 맞춰 조절한다는 전략이다. 증설 투자가 공급 과잉으로 직결될 것이라는 우려를 덜어낸 것이다.
한편 삼성전자는 파운드리(반도체 위탁생산)에서도 AI 수요에 따른 성장을 예고했다. 강석채 파운드리 전략마케팅실장 부사장은 "올해 연간 2나노 수주 과제 수는 지난해 대비 2배 이상 증가할 것"이라며 "내년에는 AI 수요 강세 속에서 4나노와 2나노 첨단 공정 중심의 성장이 예상된다"고 말했다.
독자들의 PICK
지금 7,125명 읽는 중