기술력과 성장 가능성을 평가받아 코스닥에 입성한 일부 기술특례상장사가 수익성을 입증하기도 전에 관리종목으로 지정돼 상장폐지 심사대에 올랐다. 거래소가 시가총액 상폐기준을 강화한 탓이다. 지난 6~7월 증시폭락으로 주가가 크게 떨어진 상황이라 소액주주 피해가 우려된다. 법원도 형식적 상폐기준에 제동을 건 만큼 특례상장 취지를 고려해 업체별 기초체력을 따져봐야 한다는 지적이 나온다.
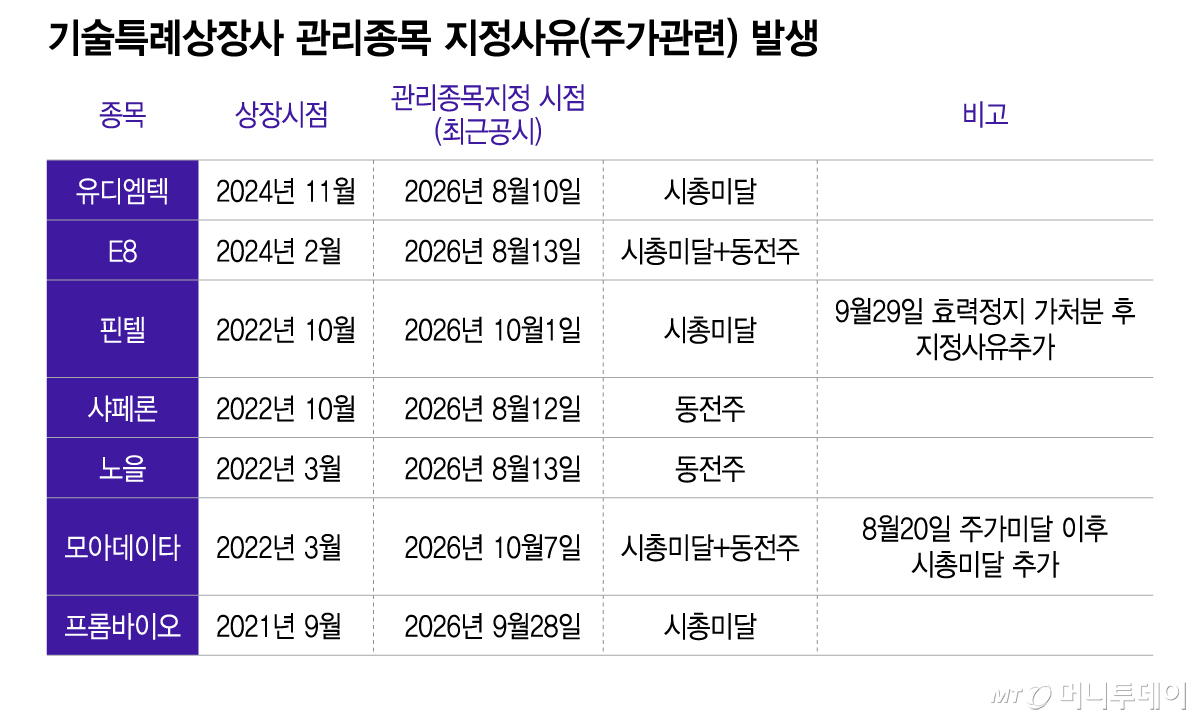
12일 금융투자업계에 따르면 기술특례상장으로 코스닥에 입성한 샤페론, E8, 노을, 모아데이타, 프롬바이오, 핀텔, 유디엠텍 7개사는 관리종목으로 지정됐다. 이들 업체의 상장시점은 2021년부터 2024년까지로 대부분 증시에 입성한 지 5년이 되지 않았다.
기술특례상장사 관리종목 지정은 제도 취지와 거리가 있다. 기술특례상장은 현재 매출과 이익보다 보유기술의 경쟁력과 성장 가능성을 평가해 상장을 허용하는 제도다. 이에 따라 매출액 미달은 상장 후 5개 사업연도, 대규모 손실은 상장 후 3개 사업연도, 상폐 실질심사 개선기간은 최대 1년 등으로 유예기간을 둔다.
7개 종목은 모두 8~10월 관리종목으로 지정됐다. 지난 6월부터 7월까지 코스닥이 약 33% 하락하는 침체를 겪으면서 7개 기술특례상장사도 주가에 타격을 입었다. 여기에 거래소가 7월부터 시총 200억원 미만 기업을 일괄 관리종목으로 지정하면서 성장에 제동이 걸렸다.
시총 상폐기준은 올 들어 오락가락했다. 코스닥 시총 상폐기준은 올해 초 40억원에서 150억원으로 높아졌고 7월에는 200억원이 적용됐다. 지난 5월 관련 규정을 개정해 시행일을 당초 계획보다 6개월 빠른 7월로 앞당긴 것이다. 하지만 내년 초부터 시행하기로 한 '시총 상폐기준 300억원 상향'은 시장상황을 반영해 6개월 미루기로 했다.
7개 종목은 거래소가 마련한 기술평가특례상장사 상폐요건 적용유예 대상에도 해당하지 않는다. 지난 7월2일 이후 상장예비심사를 신청한 기업 가운데 기업가치 제고계획을 공시한 업체만 상폐유예 혜택을 받는다. 기존 상장사들은 이런 혜택을 누릴 수 없다.
거래소의 조치에 대해 시장에서는 과도하다는 지적이 나온다. 실제로 지난 7월 시총 미달로 관리종목으로 지정된 핀텔은 거래소의 판단에 불복해 9월 관리종목 지정결정 효력정지 가처분을 신청했다. 또 서울남부지법은 지난 2일 케이엠제약이 낸 관리종목 지정결정 효력정지 가처분 사건의 결정문에서 시총 미달을 부도나 자본잠식과 같은 형식적 상폐사유로 분류해 이의신청이나 소명기회를 원천배제한 규정은 기업의 절차참여권을 과도하게 침해한다고 판단했다.
증권가에서는 관리종목 지정으로 개인투자자가 이탈해 주가가 내리고 서둘러 손절한 투자자들은 이후 거래소 방침이 바뀌어 주가가 반등하면서 손실만 떠안는 악순환이 반복된다는 지적이 나온다.
유디엠텍의 경우 보호예수기간도 끝나지 않았다. 상장 당시 지분 55%가량을 보유한 최대주주와 그 배우자는 상장 후 3년 동안 지분을 팔지 않기로 했다.
관리종목에 오른 기술특례상장사 7곳은 대부분 결손을 메울 현금을 쌓아두고 있다. 핀텔은 지난달 유상증자로 30억원을 조달해 현재 90억원대 현금성자산을 보유한 것으로 파악됐다. 유디엠텍은 최소 80억원대, 모아데이타는 50억원대 현금을 확보한 것으로 보인다. 올해 상반기 매출은 프롬바이오(338억원)와 모아데이타(109억원)가 100억원을 넘겼다.
금융투자업계 관계자는 "자본잠식, 횡령, 배임, 내부거래 등 문제를 일으킨 기업에 대해서는 관리종목으로 지정해 시장에서 퇴출하는 것이 맞지만 단순한 잣대로 상폐를 결정하면 레버리지 ETF(상장지수펀드)와 같은 졸속행정 비판을 피하기 어려울 것"이라며 "기술특례상장사의 펀더멘털(기초체력) 기준은 제도 취지를 고려해 넓게 해석해야 200만명 소액주주의 피해를 줄일 수 있을 것"이라고 말했다.