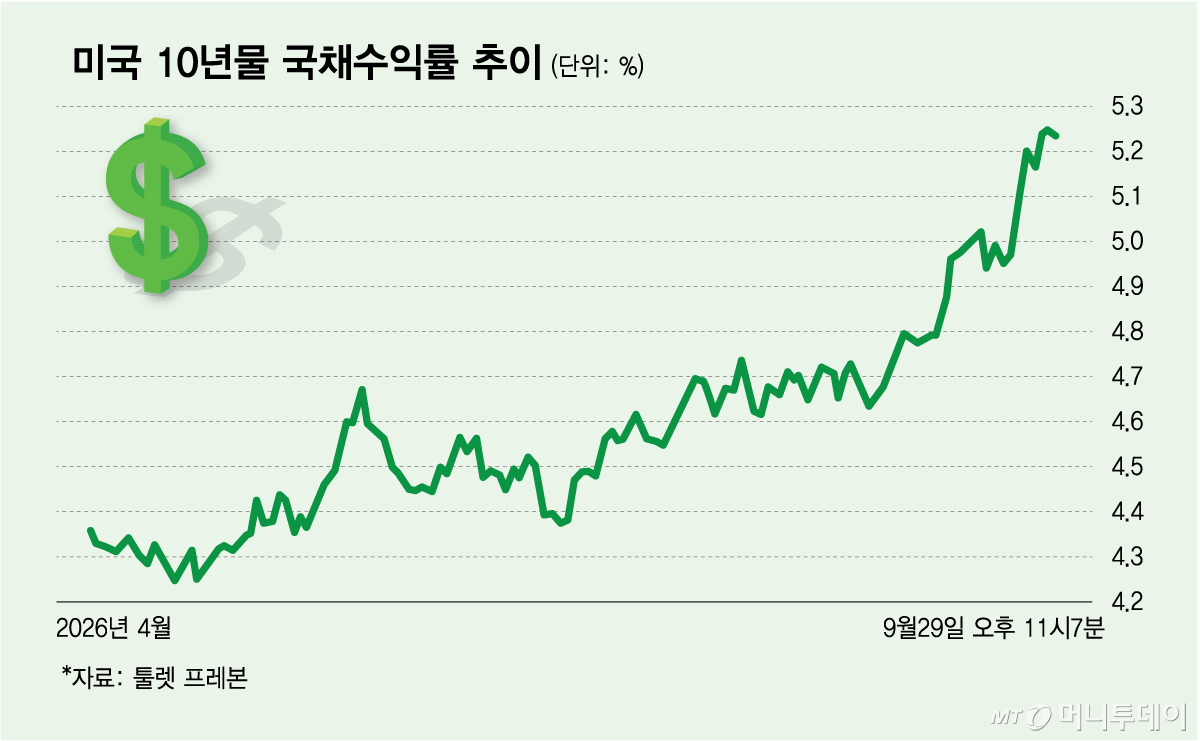
인플레이션 장기화에 올해 3분기 글로벌 채권시장은 2024년 이후 최악의 분기를 보냈다. 막대한 정부부채와 인플레이션, AI(인공지능) 투자붐이란 구조적인 금리상승 요인에 강제매도까지 겹치면서 금리가 오를수록 다시 매물이 쏟아지는 악순환이 나타났다는 분석이 나온다.
지난달 30일(현지시간) 글로벌 투자적격 채권시장을 추종하는 블룸버그 글로벌종합채권지수는 올 3분기(7~9월)에 2024년말 이후 최대손실을 기록했다.
이는 국채 매도세가 번지면서 가격이 가파르게 떨어졌기 때문이다. 미국 10년물 국채금리는 이날 장중 5.3%를 돌파하며 24년 만에 최고치를 경신했다. 미국 30년물 국채금리는 5.64%까지 오르며 2002년 이후 최고 수준을 보였다. 채권가격과 금리는 반대로 움직이기 때문에 국채매도가 늘어 가격이 내려가면 금리는 오른다.
스콧 베선트 재무장관은 금리상승을 막기 위해 2차례 바이백(국채 조기매입)을 결정했지만 채권수요를 되살리지 못했다. 프랑스 나틱시스기업&투자은행의 존 브릭스 미국금리전략책임자는 "사실상 매수자들이 파업한 수준"이라고 평가했다.
프랑스 10년물 국채금리도 4.8% 이상으로 뛰며 2008년 이후 가장 높은 수준을 보였다. 이밖에 △일본 3.11% △호주 5.42% △뉴질랜드 5.13% 등을 기록하며 모두 2000년대 중반 이후 최고치로 올라섰다. 파이낸셜타임스(FT)는 국채 매도세가 펀더멘털 악화를 넘어 시장 내부에서 스스로 증폭되는 단계에 접어들었다는 점을 지적했다.
당초 금리를 끌어올린 것은 40조달러를 넘어선 미 정부부채와 인플레이션 우려, 이란전쟁에 따른 에너지가격 상승, AI기업들의 대규모 차입과 견조한 경제성장 전망이었다. 그런데 최근엔 금리가 계속 오르자 일부 펀드가 추가적인 가격하락을 피하기 위해 국채를 팔고 있다고 FT는 전했다. 이러한 매도세가 국채가격을 더 떨어뜨려 금리를 다시 끌어올리는 순환이 나타났다는 설명이다. 프리야 미스라 JP모간 포트폴리오매니저는 "어떻게 이 악순환을 끊어내야 할지 모르겠다"며 "이같은 상황이 한동안 계속될 수 있다"고 우려했다.
통상 국채가격이 충분히 내려가면 높은 금리를 노린 매수세가 유입돼 시장이 안정되지만 이번엔 아직 뚜렷하지 않다. 대니얼 고틀랜더 씨티 북미스와프 트레이딩책임자는 FT에 "한계 매수자가 아직 나타나지 않았다"고 말했다.