올해 글로벌 TV 출하량이 역성장할 것으로 예상되는 가운데 프리미엄 TV 출하량은 성장세를 이어갈 전망이다. 메모리 반도체(이하 메모리) 가격 상승으로 원가 부담이 커지면서 제조사들이 프리미엄 제품 판매 확대에 나서고 있어서다. 고가 제품 비중이 높은 삼성전자와 LG전자는 상대적으로 원가 상승에 대응할 여력이 크다는 분석이 나온다.
4일 시장조사업체 옴디아에 따르면 올해 ASP(평균판매가격) 1000달러 이상 프리미엄 TV 출하량은 지난해 대비 9.3% 증가할 것으로 예상된다. 같은 기간 글로벌 TV 출하량이 1% 감소할 것으로 전망되는 것과 대조적이다.
프리미엄 TV 시장의 성장은 메모리 가격 상승과 맞물려 있다. 원가 부담이 커진 제조사들이 수익성 방어를 위해 프리미엄 제품 판매 비중을 확대하고 있기 때문이다. 옴디아는 "보급형 제품일수록 수익성 압박이 더 크다"며 "(메모리 등) 부품 공급이 제한되면서 주요 TV 제조사들은 프리미엄 모델에 부품 할당을 우선하고 있다"고 설명했다.
32인치 HD와 40·43인치 풀HD(FHD) 등 일부 LCD(액정표시장치) TV 원가에서는 메인보드 가격이 디스플레이 가격을 넘어섰다. 통상 디스플레이는 TV 제조 원가의 약 40~50%를 차지한다. 옴디아는 32인치 HD TV 부품 원가에서 비디오·오디오 처리보드가 차지하는 비중이 1년 새 4배 이상 높아진 것으로 추산했다. 시장조사업체 트렌드포스에 따르면 4K(3840×2160) TV에 사용되는 4GB(기가바이트) DDR4(더블데이터레이트4) 메모리 계약 가격은 올해 1분기에만 전 분기 대비 60% 이상 상승했다.
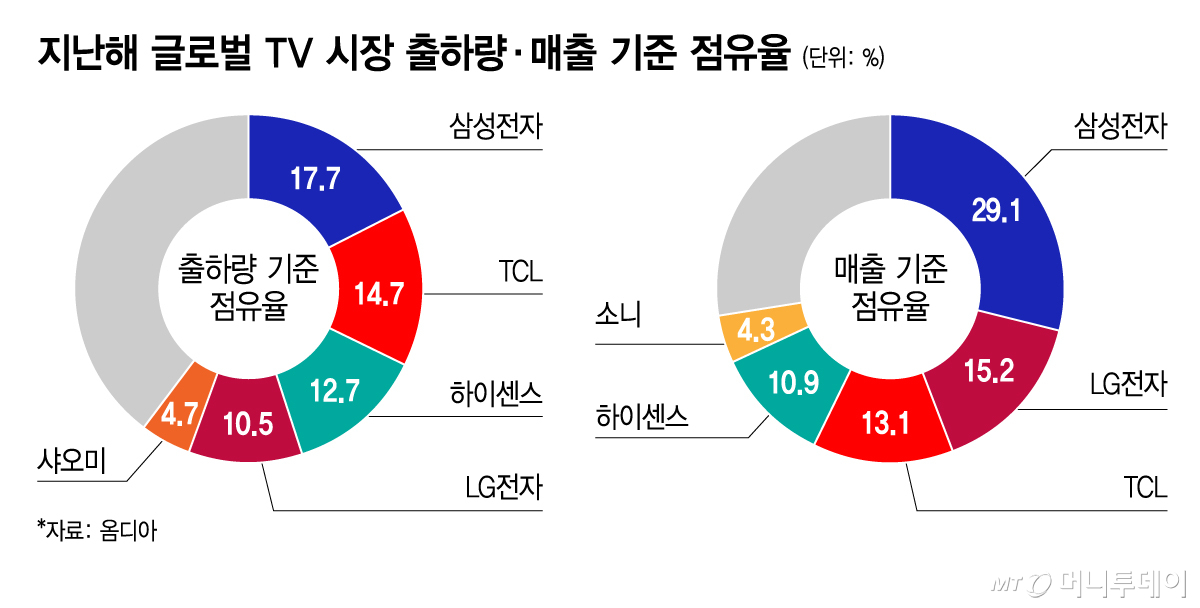
프리미엄 제품 비중이 높은 삼성전자와 LG전자는 원가 상승 국면에서 상대적으로 대응 여력이 크다는 평가다. TCL과 하이센스 등 중국 업체들도 프리미엄 판매를 확대하고 있지만 여전히 보급형 제품 의존도가 높다. 실제 지난해 글로벌 TV 시장에서 TCL과 하이센스는 출하량 기준 각각 14.7%, 12.7%의 점유율로 2·3위를 기록했지만 매출 기준으로는 각각 13.1%, 10.9%에 그치며 3·4위로 밀렸다. 출하량에 비해 매출 점유율이 낮은 만큼 상대적으로 저가 제품 판매 비중이 높다는 의미다.
반면 삼성전자와 LG전자의 점유율은 출하량 기준 각각 17.7%, 10.5%였으나 매출 기준으로는 29.1%, 15.2%로 높아졌다. 업계 관계자는 "메모리 가격 상승 자체는 국내 TV 제조사들에게도 악재지만 프리미엄 제품 비중이 높은 만큼 보급형 중심 업체보다 원가 부담을 감내할 여력이 크다"고 밝혔다.
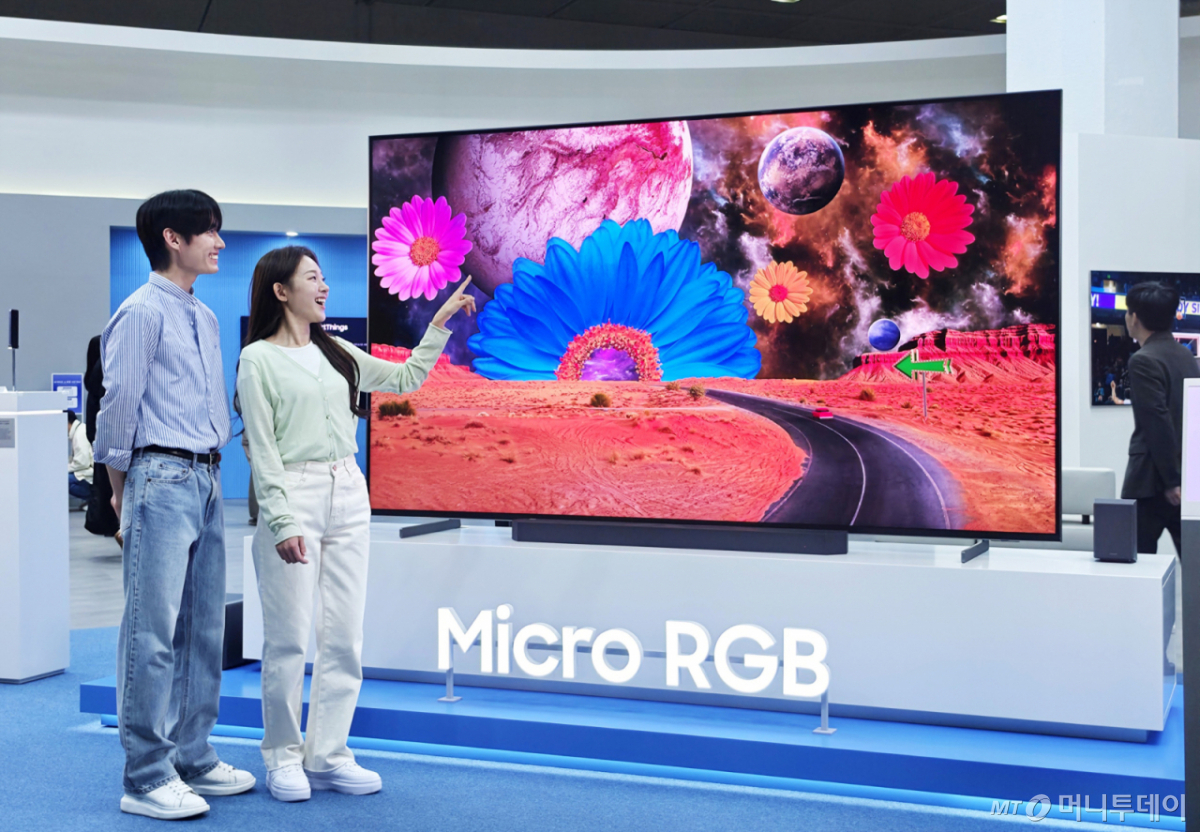
양사는 프리미엄 제품 중심의 판매 전략을 이어간다는 계획이다. OLED(유기발광다이오드)에 더해 LCD TV에서도 마이크로 RGB(적·녹·청) 등 프리미엄 라인업을 강화하고 있다. 삼성전자는 지난해 세계 최초로 115형 마이크로 RGB TV를 출시한 데 이어 올해 65·75·85·100·130형으로 제품군을 확대했다. LG전자도 '올레드 에보(evo)'와 '마이크로 RGB 에보' 등을 새롭게 출시하며 프리미엄 TV 시장 공략을 강화하고 있다.
또 다른 업계 관계자는 "프리미엄 제품 판매 확대만으로 원가 상승 부담을 모두 상쇄하기는 어렵다"며 "부품 조달과 생산 등 전반적인 비용 효율화를 통해 수익성을 방어하는 노력도 병행할 것"이라고 말했다.