영업시간을 늘린다고 가게 매출이 저절로 늘지는 않는다. 문 여는 시간이 길어져도 손님이 찾아올 이유가 없으면 불 켜진 빈 가게일 뿐이다. 손님을 끌어들일 상품이 있어야 하고, 들어온 손님이 머물며 지갑을 열 만한 환경도 갖춰야 한다.
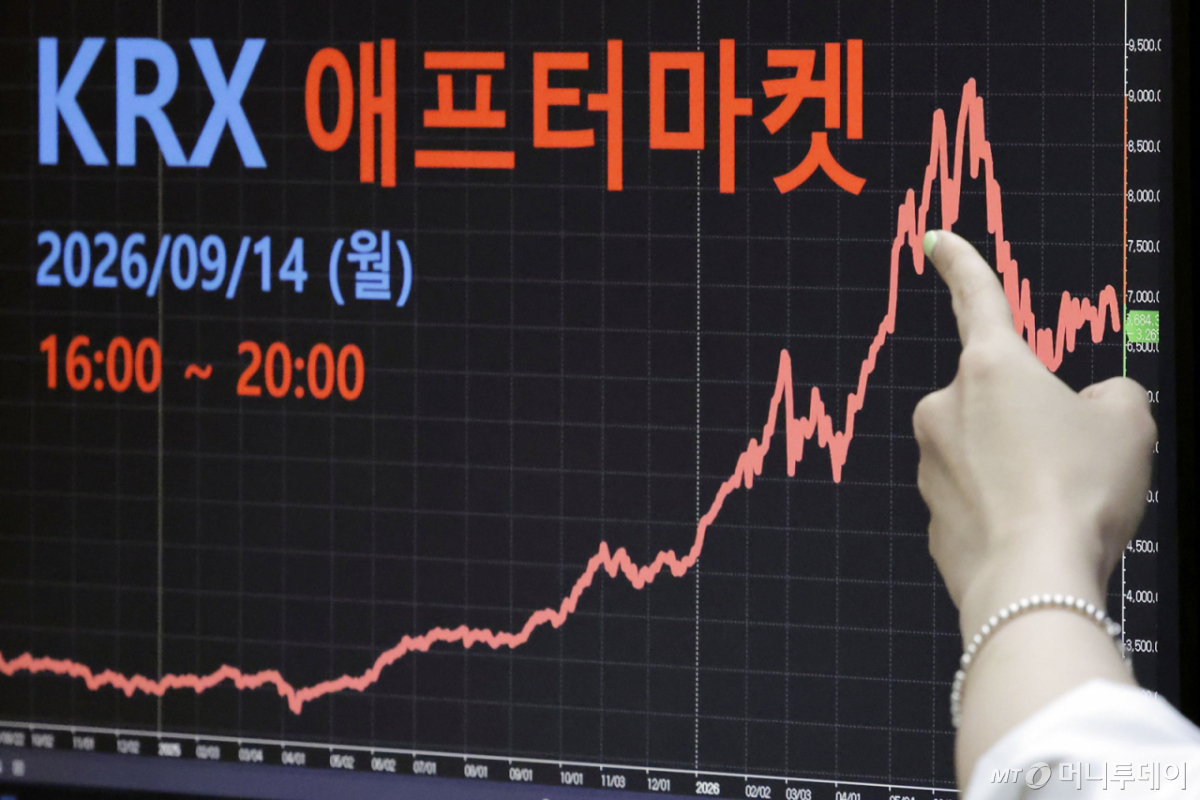
한국거래소(KRX·이하 거래소)가 지난 14일 애프터마켓을 열었다. 정규시장이 끝난 뒤 오후 4시부터 저녁 8시까지 상장사 전체 종목을 거래할 수 있는 새로운 시장이다.
목적은 단순히 퇴근한 직장인에게 주식 거래 기회를 더 주는 데 그치지 않는다. 국내외 투자자의 유동성을 우리 시장으로 끌어들이겠다는 더 큰 그림이 있다. 다른 가게를 찾으려는 단골을 붙잡는 동시에 다른 가게의 손님까지 데려오겠다는 것이다. 때마침 반도체 슈퍼사이클(초호황기)을 맞아 한국 시장을 바라보는 해외 투자자들의 관심도 높아지고 있다. 이들이 자국의 낮에도 한국 주식을 거래할 수 있다면 시차라는 물리적 장벽은 그만큼 낮아진다.
전 세계 거래소들도 이미 투자자의 '시간'을 차지하기 위한 경쟁에 돌입했다. 뉴욕증권거래소(NYSE)와 나스닥 등 미국 주요 거래소가 23시간 거래를 추진하는 것도 아시아를 비롯한 글로벌 유동성을 끌어들이기 위해서다. 한국거래소도 애프터마켓을 앞세워 이 경쟁에 뛰어든 셈이다.
그러나 개장 첫 주 성적표는 아직 갈 길이 남았음을 보여준다. 첫날인 14일 1조8177억원이었던 거래대금은 18일 1조359억원으로 줄었다. 5거래일 평균은 1조1476억원으로 같은 기간 정규시장 거래대금의 2.5% 수준이다. 더 눈여겨볼 대목은 누가 거래했느냐다. 출범 첫날 거래대금의 93%는 개인 몫이었고 외국인 비중은 3.9%에 그쳤다. 이후에도 이런 흐름에는 큰 변화가 없었던 것으로 추정된다.
국내 투자자의 해외시장 선호 역시 곧바로 달라지지 않았다. 14일 1855억달러(약 257조원)였던 미국주식 보관금액은 17일 오히려 1899억달러(약 263조원)로 늘었다.
물론 이제 막 문을 연 시장을 일주일의 숫자만으로 평가하기에는 이르다. 애프터마켓 하나로 국내외 투자자의 거래 습관이 단숨에 바뀔 것으로 기대하는 것도 무리다. 다만 초기 성적표는 거래시간을 늘리는 것과 실제 투자자를 끌어들이는 것은 별개의 문제라는 점을 보여준다.
결국 거래시간 연장은 글로벌 시장으로 가기 위한 필요조건일 뿐 충분조건은 아니다.
특히 외국인에게는 '언제 거래할 수 있느냐'만큼 '어떻게 거래할 수 있느냐'가 중요하다. 원하는 가격과 물량을 거래할 수 있는 풍부한 유동성이 뒷받침돼야 한다. 시장이 안정되는 과정을 거쳐 ETF(상장지수펀드)와 파생상품 등으로 거래 대상을 확대하는 것도 과제다. 거래소와 정부의 고민이 깊어질 수밖에 없는 대목이다.
거래소는 애프터마켓을 통해 우리 시장의 문을 조금 더 열었다. 내년 프리마켓까지 도입되면 그 문은 더 오래 열린다. 다음 숙제는 그 문으로 손님이 들어오게 만드는 것이다. 그리고 한번 찾아온 손님이 다시 찾을 이유까지 만들어야 한다.