불황에는 떨이 장사가 돈을 번다는 말이 있다. 물건이 안 팔려 창고가 넘친 제조사와 유통사들은 헐값에라도 재고를 넘기려 하고, 지갑이 얇아진 소비자들은 같은 물건을 더 싸게 파는 곳을 찾아다니기 때문이다. 싸게 사서 싸게 파는 쪽에서 보면 물건을 대는 쪽과 사러 오는 쪽이 한꺼번에 늘어나는 셈이다.
겉으로 보면 지금 미국 경제는 이 말과 거리가 멀다. 주가 상승으로 자산이 불어난 부유층이 지갑을 열면서 2분기 소비지출은 연 3.8% 늘었다. 인공지능(AI) 투자 열풍에 기업들의 설비투자도 연 9% 증가했다. 하지만 속사정은 다르다. 에너지 가격이 뛰면서 9월 소비자물가 상승률은 3.7%로 높아졌다. 물가를 잡기 위해 연준(미국 연방준비제도)은 지난달 16일 3년 만에 기준금리를 0.25%포인트 올려 3.75~4.00%로 만들었다.
10월 미시간대 소비자심리지수는 46.3으로 1년 전보다 13.6% 낮다. 생활비와 대출이자가 함께 오르면서 가계가 실제로 쓸 수 있는 돈이 줄고 있다는 뜻이다. 기업의 변화는 더 크다. 문을 닫는 매장이 꼬리를 물고 있다. 2024년 9월에는 대형 할인점 빅랏츠가 파산보호를 신청했다. 미국 유통조사업체 코어사이트리서치 집계를 보면 최근 한 달 사이에도 의류업체 케이토가 120곳의 폐점 계획을 내놨다. 수영장용품업체 레슬리스는 파산보호 신청과 함께 76곳을 닫기로 했다.
가격 경쟁도 거세졌다. 글로벌 투자정보 분석 전문기관인 원리서치는 유통업체들 사이의 가격 경쟁과 점유율 다툼이 결국 떨이 물량을 만들어 낸다고 진단했다. 올해는 경쟁사들의 재고 정리 판매가 과거보다 훨씬 공격적이었다는 설명이다. 사러 오는 쪽도 달라졌다. 월마트는 2분기 가격 인하 품목을 1분기 7000여개에서 1만1000개로 늘렸다.
가구 소득 10만달러 이상 고소득층까지 싼 매장으로 내려오는 하향구매가 늘어나는 현상은 또 다른 기업에 기회가 되기도 한다. 미국 최대 떨이 유통업체 올리스는 이런 흐름의 변화에 올라타 월가 투자자들의 주목을 받고 있는 곳이다. 올리스는 제조사와 유통사가 처분하려는 재고, 단종품, 포장을 바꾼 상품을 한꺼번에 사들여 일반 유통점보다 최대 70% 싸게 파는 회사다.
이런 상품을 업계에서는 클로즈아웃(떨이) 상품이라고 부른다. 8월 1일 기준 36개 주에서 매장 686곳을 운영한다. 경기가 나빠지면 손님은 싼 곳을 찾고, 남의 창고에는 처분할 물건이 쌓인다. 올리스가 불황형 소비의 대표 수혜주로 꼽히는 이유다. 경기가 꺾일수록 물건을 싸게 사들일 기회가 늘어나는 구조라는 뜻이다.
지난 14일(현지시간) 뉴욕증시에서 올리스 바겐 아울렛(OLLI) 주가는 하루 새 5.4% 오른 93.12달러에 마감했다. 이날 회사는 이사회에서 5억달러(6623억원) 규모의 자사주 매입을 추가로 승인했다고 발표했다. 15일 장중 95.77달러까지 올랐던 주가는 이후 숨 고르기에 들어가 23일 87.72달러(11만6194원)에 마감했다. 그래도 7월 9일 장중 저점 60.29달러보다는 45% 높다. 올해 주당순이익(EPS) 전망 중간값 기준 주가수익비율(PER)은 약 19배 수준이다.
회사는 최근 1년 사이 몸집을 크게 불렸다. 2025사업연도(2025년2월~2026년1월)에 사상 최대인 86개 매장을 새로 열었는데, 이 가운데 63곳이 파산한 빅랏츠의 빈 매장을 인수한 것이다. 올해도 75곳을 더 연다. 동부의 떨이 가게에서 전국 단위 할인 유통망으로 탈바꿈하는 과정이다.
빌딩19 보고 차린 떨이 가게→사모펀드 인수·상장으로 686곳 확장
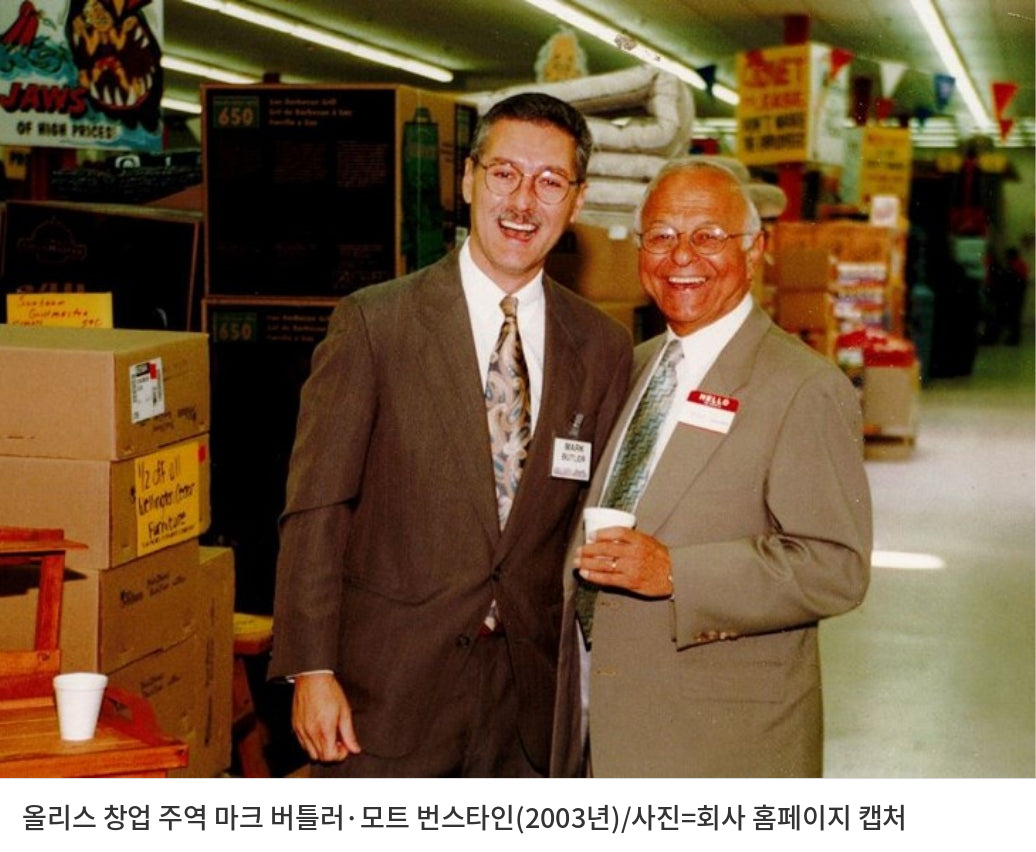
올리스의 출발은 망해가던 목재소였다. 미국 펜실베이니아주에서 목재 가게를 하던 모트 번스타인은 장사가 기울자 업종을 바꾸기로 했다. 보스턴에서 재고 처분 상품을 파는 할인점 빌딩19를 둘러본 뒤 같은 가게를 차리기로 마음먹었다. 지역 사업가 해리 코버먼과 마크 버틀러가 그를 투자 전문가인 올리버 로젠버그에게 소개했다.
1982년 7월 29일 메카닉스버그의 옛 목재소 자리에 첫 매장이 문을 열었다. 가게 이름은 돈을 댄 로젠버그의 애칭 올리에서 따왔다. 첫해부터 광고에는 그의 얼굴을 우스꽝스럽게 그린 만화 캐리커처를 썼다. 구호는 좋은 물건을 싸게(Good Stuff Cheap)다.
첫 손님의 계산을 맡은 사람이 버틀러였다. 그는 2003년 경영을 넘겨받았다. 당시 매장은 3개 주 27곳에 불과했다. 2005년 2월 매장 36곳에 연 매출 1억5000만달러(1995억원) 규모였다. 회사 성장이 빨라진 것은 사모펀드를 만나면서다. 2012년 9월 사모펀드 CCMP캐피털이 버틀러, 경영진과 함께 회사를 인수했다.
2015년 7월 16일 나스닥에 상장했는데 공모가는 희망범위(13~15달러)를 웃도는 16달러였고, 1억4300만달러(1902억원)를 조달했다. 첫날 시초가는 공모가보다 42% 높은 22.68달러였다. 상장 당시 매장은 181곳이었고 2017년 매출은 처음으로 10억달러(1조3303억원)를 넘었다.
위기도 있었다. 2019년 8월 29일 2분기 기존점 매출이 1.7% 줄고 연간 전망을 낮추자 주가가 장중 27.3% 급락했다. 회사는 새 매장들이 기존 매장 손님을 빼앗고 물류에 부담을 준 탓으로 설명했다. 그해 12월 1일 버틀러가 세상을 떠났다. 회사는 2004년부터 재무를 맡아온 존 스와이거트를 곧바로 CEO로 세웠다.
코로나19가 덮친 2020사업연도에는 매출이 18억880만달러(2조4063억원)로 28% 늘고 EPS도 3.68달러로 뛰었다. 하지만 반작용이 컸다. 2021사업연도 매출은 3.1% 줄었고, 2022사업연도 EPS는 1.64달러로 2년 만에 절반 이하가 됐다. 회사가 다시 기회를 잡은 것은 유통업계 파산 행렬이 이어지면서다. 남들이 문을 닫을 때 빈 매장과 떨이 물량을 함께 확보할 수 있었기 때문이다.
최대 70% 싼 브랜드 상품·보물찾기 매장→올리스 군단 1810만명
소비자들이 올리스를 찾는 첫째 이유는 가격이다. 회사는 어떤 상품이든 가장 싸게 파는 유통점이 되는 것을 목표로 내걸고 있다. 매장 가격표에는 경쟁사 판매가와 올리스 판매가를 나란히 적어 얼마나 아끼는지 바로 보이게 한다. 그러면서도 소비자가 아는 유명 브랜드 상품이 중심이다. 싸지만 믿을 수 있는 물건이라는 점이 강점이다.
둘째는 매번 물건이 바뀌는 보물찾기 같은 매장이다. 떨이 물량은 들어올 때마다 품목과 수량이 다르다. 이번에 놓치면 다시 못 사는 물건이 많아 손님들이 자주 들른다. 연말 재고 정리나 회원 행사를 빼면 상시 할인 행사를 거의 하지 않는데도 손님이 몰리는 이유다. 셋째는 충성 고객이다. 무료 회원제 올리스 군단(Ollie's Army) 회원은 1810만명으로 1년 새 12.7% 늘었다. 회원 매출이 전체의 80%를 넘고, 회원은 비회원보다 한 번에 약 40% 더 많이 산다. 2024년에는 회원 전용 제휴 신용카드도 내놨다.
손님 층도 넓어지고 있다. 35~55세, 특히 35~45세 고객이 늘고 있다. 반면 가구 소득 6만5000달러 이하 저소득층은 방문 횟수가 줄었지만 고소득층의 하향구매가 시작되면서 저소득층의 소비 위축을 메우고 있다. 품목은 생활 전반에 걸쳐 있다. 2025사업연도 매출은 세제·식품·건강용품 같은 소모품이 31.9%, 주방·가구 같은 생활용품이 28.3%다. 선풍기·난방기·완구 같은 계절상품이 19.1%, 책·소형전자·의류 등 기타가 20.7%를 차지했다. 소모품 비중이 가장 커서 경기가 나빠도 손님 발길이 쉽게 끊기지 않는다.
이런 가격을 가능하게 하는 것은 사들이는 능력과 낮은 비용이다. 올리스의 상품 구매 담당자들은 부서별로 전문화돼 있고 현장에서 바로 계약을 결정할 권한을 갖고 있다. 빨리 재고를 털어야 하는 제조사 입장에서는 결정이 빠른 거래 상대를 반길 수밖에 없다. 회사는 제조사, 도매상, 중개상, 다른 유통사에서 두루 물건을 사들여 특정 공급사 의존도가 낮다.
매장은 평균 약 2970㎡규모의 창고형이다. 다른 대형 유통점이 떠난 빈 건물에 싼 임대료로 들어가 인테리어 비용을 아낀다. 빅랏츠 매장 63곳을 한꺼번에 넘겨받을 수 있었던 것도 이런 방식 덕분이다. 펜실베이니아, 조지아, 텍사스, 일리노이의 물류센터 4곳이 매장에 물건을 댄다. 텍사스 센터 확장을 마쳤고 일리노이 센터 확장에 들어갔다.
경쟁 구도는 바뀌고 있다. 회사는 할인점, 떨이 전문점, 할인 아웃렛, 대형마트, 식료품점, 약국까지 모두 경쟁자로 꼽았다. 이 가운데 가장 직접적인 경쟁자였던 빅랏츠가 2024년 파산하면서 869개 매장이 폐점 세일에 들어갔다. 경쟁자의 빈자리를 매장과 손님으로 동시에 흡수한 셈이다. 회사는 미국 전역에 1300곳 이상까지 매장을 늘릴 수 있다고 보고 있어, 현재 매장 수는 목표의 절반을 조금 넘는다.
관세 환급·자사주 5억달러→연말 대목이 분수령
실적 흐름을 보면 올리스는 신규 출점으로 성장하는 회사다. 매출은 2022사업연도 18억2700만달러에서 2024사업연도 22억7170만달러로 늘었다. 2025사업연도에는 26억4920만달러(3조5242억원)로 16.6% 증가했다. 같은 기간 영업이익은 2억9770만달러(3960억원)로 19.3% 늘었고, EPS는 3.23달러에서 3.89달러가 됐다. 매장당 평균 매출은 432만5000달러였다.
올해는 매출보다 이익이 돋보였다. 1분기(2~4월) 매출은 6억5890만달러(8765억원)로 14.2% 늘었고 기존점 매출도 1.7% 증가했다. 2분기(5~7월) 매출은 7억4130만달러(9862억원)로 9.1% 늘었지만 기존점 매출은 1.8% 줄었다. 반면 영업이익은 1억850만달러(1443억원)로 41% 늘었고 EPS는 1.42달러로 43.4% 증가했다. 시장 예상치 1.12달러를 크게 웃돌았다.
이익을 끌어올린 것은 관세 환급이다. 매출총이익률은 43.5%로 3.6%포인트 높아졌는데, 이 가운데 3.8%포인트가 환급 효과였다. 환급을 빼면 이익률은 39.7%로 1년 전(39.9%)보다 조금 낮다. 가격 인하에 돈을 쓰면서도 이익률을 지켰다는 의미다.
회사는 올해 매출 전망을 29억2800만~29억4100만달러(3조8951억~3조9124억원)로 낮추고, 기존점 성장률도 약 2%에서 0~0.5%로 내렸다. 대신 환급금을 반영해 조정 EPS 전망은 4.57~4.65달러로 올렸다. 연초 제시한 4.40~4.50달러보다 높다. 3분기 기존점 매출은 보합, 4분기는 1% 증가를 예상했다.
빅랏츠 자리에 낸 새 매장의 성과도 관심거리다. 이들 매장이 문을 연 지 2년째에 접어들면서 기존점 성장률이 한 자릿수 초중반대로 자리를 잡았다. 블랙프라이데이와 회원 전용 행사인 올리스 군단의 밤 같은 연말 행사로 4분기 매출이 다시 살아날 것으로 보고 있다. 올리스는 전통적으로 4분기 매출과 이익이 가장 크다.
재무구조는 탄탄하다. 현금과 투자자산이 5억710만달러(6746억원)인데 의미 있는 장기 차입금은 없다. 올해 자사주 매입 계획은 약 1억7500만달러(2328억원)로 늘렸고, 10월 추가 승인으로 남은 매입 한도는 약 5억6100만달러(7463억원)다. 2019년 이후 자사주 매입으로 주주에게 돌려준 돈은 약 6억7900만달러(9033억원)다.
회사의 성격은 인력 구성에서 드러난다. 직원은 1만3000명이 넘고 절반 이상이 정규직이며 노조는 없다. 지구 책임자의 65% 이상이 내부 승진자다. 경영진은 떨이·할인 유통에서 잔뼈가 굵은 사람들로 채워졌다.
월가의 시각은 긍정적으로 변하고 있다. 애널리스트 17명 가운데 13명이 매수 의견이고 평균 목표주가는 103.50달러다. 일부에서는 투자의견과 목표주가를 내리는 곳도 있으나 불황기 떨이 물량 증가와 출점 여력을 보는 이들이 더 많다. 관세 환급이라는 일회성 이익이 끝난 뒤 이익률을 지킬 수 있을지는 연말 대목 실적에서 확인될 전망이다. 남들의 폐점이 만든 빈 매장, 넘쳐나는 떨이 물량, 5억달러 자사주 매입이라는 세 가지 재료가 맞물려 있기 때문이다.
◇올리스 바겐 아울렛 주요 연혁
1982년 7월 : 모트 번스타인·마크 버틀러 등 4명, 펜실베이니아주 메카닉스버그에 첫 매장 개점
2003년 : 마크 버틀러 경영 승계(3개 주 27곳)
2012년 9월 : 사모펀드 CCMP캐피털·경영진 공동 인수
2015년 7월 : 나스닥 상장, 공모가 16달러, 첫날 시초가 22.68달러
2017년 : 연 매출 10억달러 돌파
2019년 12월 : 마크 버틀러 별세, 존 스와이거트 CEO 취임
2024년 9월 : 경쟁사 빅랏츠 파산보호 신청
2025년 2월 : 에릭 반 데르 발크 CEO 취임, 빅랏츠 매장 임차권 누적 63곳 확보
2026년 1월 : 2025사업연도 사상 최대 86곳 출점, 매장 645곳
2026년 2월 : 연방대법원 IEEPA 관세 무효 판결
2026년 9월 : 2분기 EPS 43.4% 증가, 연간 EPS 전망 상향
2026년 10월 : 5억달러 자사주 추가 매입 승인
독자들의 PICK
지금 460명 읽는 중