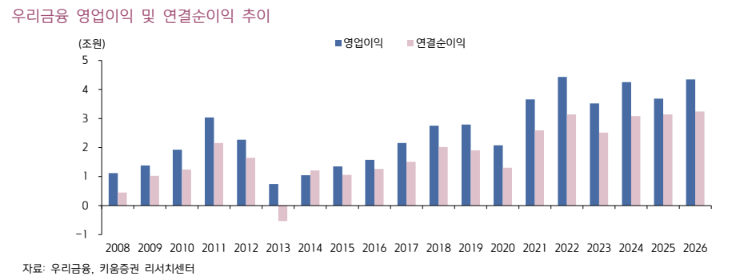
키움증권은 우리금융지주에 대해 자기자본이익률(ROE) 전망치를 소폭 하향하고 업황 밸류에이션을 반영해 목표가를 기존 4만8000원에서 4만3000원으로 내린다고 26일 밝혔다. 하지만 영업이익이 늘고 있고 주주환원이 강화할 것으로 보고 매수 투자의견은 유지했다.
우리금융지주의 3분기 연결순이익은 1조500억원으로 전년동기대비 15.7% 감소했다. 지난해 3분기에는 보험사 인수 관련 대규모 일회성 이익이 발생했다. 다만 3분기 순이익은 키움증권 전망치(1조800억원)에는 미치지 않았다.
키움증권에 따르면 우리금융지주는 올해까지 은행지주 중 유일하게 비과세 배당 기조를 유지할 전망이다. 지난해 대비 배당 규모는 10% 증가했다. 상반기 자기주식 매입소각 2000억원에 이어 하반기 추가 자기주식 1500억원 매입을 진행 중이다. 올해 주주환원율은 40% 중반대로 지난해 36.8%에서 상승한다.
김은갑 키움증권 연구원은 "ROE 전망치를 소폭 하향 조정한 데다 시장 전반의 밸류에이션 멀티플 하향을 감안해 목표주가를 내린다"며 "지난 1분기 부진에서 벗어나 2개 분기 연속 1조원 이상의 순이익을 달성했고 내년 주주환원율은 50%를 넘어설 전망이라 매수 투자의견은 유지했다"고 말했다.