더벨|이 기사는 10월21일(11:48) 자본시장 미디어 '머니투데이 thebell'에 출고된 기사입니다.
포커스에이아이가 보유 중인 전환사채(CB)의 만기를 1년 연장하면서 상환 압박을 덜었다. 다만 주가 부진으로 단기간 내 전환을 기대하기 어려운 만큼 풋옵션이 여전히 변수로 남아 있는 모양새다. 본업 적자가 이어지는 가운데 신사업 투자로 현금 여력이 넉넉지 않은 점이 부담으로 꼽힌다.
포커스에이아이는 최근 제2회차 CB의 만기를 1년 연장했다. 기존 만기일은 내년 8월이었으나 투자자와의 협의를 통해 상환시점을 미뤘다. 만기가 1년 안쪽으로 다가오자 선제적으로 조치를 취한 것으로 풀이된다. 이 과정에서 원금상환 시 이자율은 106.3%에서 108.6%로 소폭 올랐다.
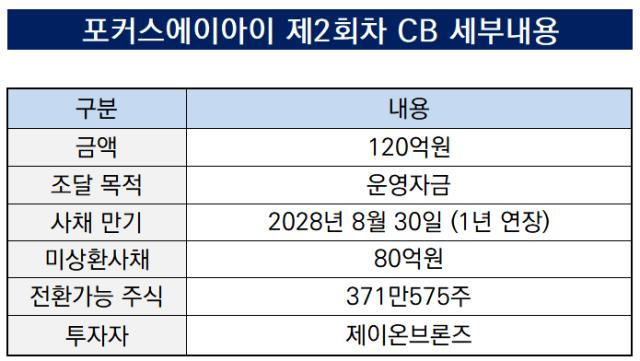
해당 CB는 지난 2024년 8월, 120억원의 운영자금을 마련하기 위해 발행됐다. 운영자금은 발행 이후 2년간 자재비 등으로 활용했다. 제이온브론즈라는 법인이 투자자로 이름을 올렸다. 이번 조달 건에서 자본시장에 처음 모습을 드러낸 곳이다.
올해 상반기 말 기준 포커스에이아이의 미상환사채는 80억원으로 나타난다. 지난해 말 일부 금액에 대해 조기상환청구권이 청구됐고 연초에 약 33억원 규모가 주식으로 전환됐다. 발행 당시 설정된 전환가액은 2260원이지만 최근 주가 추이를 고려했을 때 큰 차익을 실현하기는 어려운 편이다.
포커스에이아이의 주가는 2000원을 횡보하고 있다. 전일 종가는 2185원을 기록했다. 지난해 말부터 주가가 상승해 한동안 3000원대를 유지했으나 올해 다시 하락 국면에 접어들어 1000원 중반대까지 내려간 이력도 있다.
올해 들어 대부분 전환가액을 하회하는 수준에서 주가가 움직이다보니 주식 전환보다는 풋옵션 청구 가능성이 변수로 남아있는 분위기다. 올해 상반기 말 기준 포커스에이아이의 현금성자산(단기금융상품 포함)은 133억원으로 나타난다. 풋옵션이 청구되더라도 상환이 불가능한 수준은 아니다. 다만 운영자금을 고려했을 때 현금 여력이 줄어드는 것은 사실이다.
단기간에 풋옵션이 청구될 경우 추가 자금조달이 불가피할 수 있다는 관측도 제기된다. 포커스에아이아이의 최근 3년간 판매관리비는 100억원에서 147억원까지 증가했다. 올해 상반기에는 57억원으로 전년 동기(72억원)대비 비용을 관리했지만 적자가 이어지고 있어 충분한 자금 확보가 필수적인 시점이다.
최대주주도 제3자배정 유상증자를 통해 실탄 지원에 나섰다. 양재석 위허브 회장이 지난 14일 지분 100%를 보유하고 있는 제이플래닝을 통해 16억원을 투입했다. 해당 유상증자는 지난 2월부터 20억원 규모로 추진해왔으나 일정이 수차례 지연됐던 것으로 알려졌다. 운영자금을 확보하기 위한 목적으로 조달이 이뤄졌다.
코스닥 시장 변동성이 커진 상황이라 투자자의 셈법도 복잡해진 모양새다. 향후 주가 추이가 관건이 될 것으로 보인다. 포커스에이아이가 보유 중인 미상환사채의 전환가능 주식 수는 371만575주로 총 발행 주식수(3773만4520주)를 고려했을 때 10% 수준이다. 전환이 이뤄지더라도 단기간에 시장에서 소화하기에는 부담이 있을 수 있다.
포커스에이아이 관계자는 "사업상 현금 부담이 있는 상황은 아니다"라며 "유상증자는 일정이 지연되자 철회에 따른 공시부담 등을 고려해 내부적으로 정리한 것"이라고 말했다.