52주 최저가로 밀린 카카오를 바라보는 증권가의 시선이 차가워졌다. 투자의견은 여전히 '매수'지만 목표주가를 30% 넘게 깎은 증권사가 잇따른다. AI(인공지능) 사업의 수익화가 늦어지고 인적분할 이후 기업가치 할인 우려까지 겹쳤다는 평가다.
카카오, 이달 증권사 리포트 목표주가 일제히↓ …"기대가 낮아졌다는 의미"
28일 금융투자업계에 따르면 이달 들어 증권사들이 낸 카카오 리포트 12개 중 9개가 목표주가를 내렸다. 목표주가를 유지한 리포트도 대부분 앞서 목표주가를 낮춘 곳에서 나왔다.
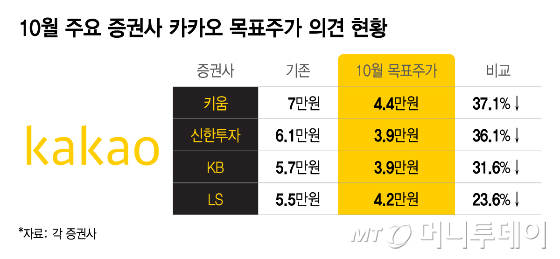
구체적으로 키움증권이 목표주가를 기존 7만원에서 4만4000원으로 37.1% 낮췄고 신한투자증권이 6만1000원에서 3만9000원으로 36.1% 내렸다. KB증권도 5만7000원에서 3만9000원으로 31.6% 하향하는 등 세 곳이 30% 넘게 목표주가를 낮췄다.
이 밖에 LS증권이 5만5000원에서 4만2000원으로 23.6%, DB증권이 5만7000원에서 4만7000원으로 17.5% 내렸다. 삼성증권은 지난 8월 낮춘 목표주가를 4만원에서 3만5000원으로 한 차례 더 내렸다.
목표주가를 대폭 낮추면서도 투자의견은 모두 '매수'를 유지한 점이 눈에 띈다. 국내 증권사가 리포트에서 '매도' 의견을 내기 부담스러워하는 분위기를 고려하면 목표주가를 잇따라 크게 낮춘 것은 부정적 전망을 보다 적극적으로 반영한 결과라는 해석이 나온다.
증권업계 한 관계자는 "투자의견보다 목표주가의 변화에 주목할 필요가 있다"며 "여러 증권사가 짧은 기간에 목표주가를 일제히 큰 폭으로 낮췄다는 건 해당 기업에 대한 기대가 전반적으로 낮아졌다는 의미"라고 말했다.
성장성 의구심+분할 후 지주사 할인율 우려…"사업 성과 나야 주가반등"
증권가가 카카오를 부정적으로 바라보는 배경에는 성장성에 대한 의구심이 자리 잡고 있다는 분석이다. 카카오는 AI를 차세대 성장동력으로 내세우고 관련 사업 확대에 나서고 있지만 구체적인 수익 창출 능력을 확인하기 어렵다는 평가를 받는다. AI 투자 확대가 실제 매출과 이익 증가로 이어지는 시점이 불확실하다는 점도 증권가의 공통된 우려다.
인적분할에 따른 기업가치 할인 우려도 부담이다. 카카오는 사업구조 개편을 통해 회사를 카카오AI와 카카오X로 나눌 예정이다. 카카오AI는 카카오톡·광고·커머스 등 AI와 플랫폼 사업을 맡고 카카오X는 보유 자산과 계열사 자금력을 활용해 투자에 나서는 구조다.
증권가에서는 분할 이후 투자회사 성격의 카카오X에 지주회사 할인율이 적용될 가능성을 지적한다. 카카오X가 보유한 자회사의 가치가 주가에 온전히 반영되지 못할 수 있다는 의미다. 통상 투자회사는 자회사 지분을 직접 보유하는 것보다 현금화와 자금 활용에 제약이 있다는 이유로 보유 자산가치보다 낮게 평가받는 경향이 있다.
이는 국내 대표 플랫폼 기업인 네이버(NAVER)와 대조된다. 네이버 주가도 최근 52주 최저가 수준까지 밀렸지만 목표주가를 유지한 리포트가 대부분이고 일부는 목표주가를 올리기도 했다. 검색·커머스·광고 등 기존 사업의 수익 기반과 AI 기술의 사업 적용 가능성에 대한 평가가 차이를 만든 것으로 보인다.
이지은 KB증권 연구원은 "카카오는 지난해부터 AI 에이전트 사업을 추진했지만 외부 파트너사와의 협업 지연 등으로 사업 진척 속도가 기대에 미치지 못한다"며 "상당한 시간이 경과했음에도 가시적인 성과가 제한적이어서 초기 수익화 성과가 확인되는 시점부터 주가 반등이 가능할 것"이라고 전망했다.