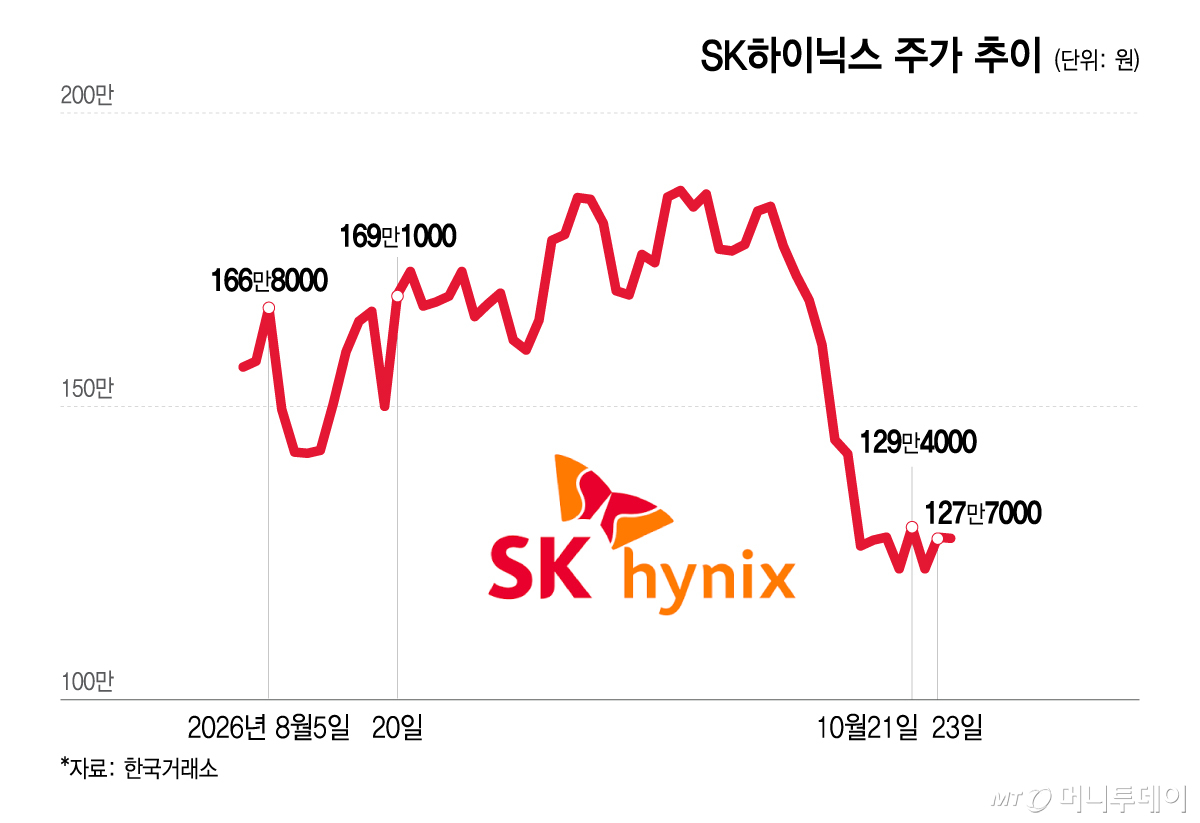
SK하이닉스가 미국 손자회사 솔리다임의 IPO(기업공개) 검토를 중단하면서 생산시설 확충 관련 투자 재원 마련에 대한 우려가 제기됐지만, 증권가는 "우려할 필요가 없다"고 입 모았다. 반도체 공급 부족으로 LTV(장기공급계약)가 확대되는 국면에서 내년까지 SK하이닉스가 벌어들일 이익이 충분하다고 보고 있다. 주주환원과 CAPEX(설비투자)를 동시에 진행할 수 있을 정도의 현금 확보가 가능할 것이란 전망이다.
26일 증권업계에서는 SK하이닉스가 자체 자금으로 솔리다임 생산능력 확충을 위한 투자재원을 확보할 수 있을 것으로 전망했다. 미래에셋증권은 올해 SK하이닉스의 FCF(잉여현금흐름)이 180조원에 달할 것으로 전망했다. SK증권은 SK하이닉스의 내년 FCF가 260조원을 넘길 것으로 분석했다.
이창민 KB증권 연구원은 "자체 현금이 없는 것도 아닌 상황에서 다른 외부 조달 방안을 찾지 않을 것"이라며 "(솔리다임) 상장을 중단한 상황에서 투자 플랜이 (내부 자금 활용으로) 바뀌었다고 보는 게 맞을 것"이라고 예상했다.
이같은 전망은 반도체 슈퍼사이클에 따른 긍정적인 실적 전망 덕분이다. KB증권에 따르면 SK하이닉스의 2026~2027년 합산 영업이익은 648조원으로 전망된다. 내년 영업이익은 389조원으로 올해보다 약 50% 증가할 전망이다.
김동원·이창인 KB증권 연구원은 "SK하이닉스의 2027년 메모리 생산 예정 물량의 약 70~80%가 글로벌 빅테크 고객과 체결한 5년 LTV를 통해 사실상 확보된 것"이라며 "아직 계약이 체결되지 않은 잔여 생산능력이 20~30%에 불과한 가운데, 해당 물량에 대해서도 주요 하이퍼스케일러 간 공급 확보 경쟁이 지속되고 있다"고 설명했다.
최근 젠슨 황 엔비디아 CEO가 독일 베를린 GTC 2026에서 2029년까지 메모리 공급과잉이 올 가능성이 낮다고 하면서 반도체 업황에 대한 긍정적 전망이 당분간 유지될 전망이기도 하다.
내부 자금을 활용한 솔리다임 투자가 기존 투자자 입장에서도 불리할 게 없다는 게 증권가 설명이다. 익명을 요청한 한 반도체 전문 애널리스트는 "솔리다임이 낸드 기업이다 보니 여기에 투자를 한다고 하면 메모리 반도체에 집중 투자하게 될 것이고 이는 SK하이닉스 본업 가치를 증대하게 된다"고 말했다.
자체 자금이 충분한 상황에서도 IPO를 검토했던 것은 반도체 업황이 긍정적인 상황에서 외부 자금 조달 비용 부담이 줄어든 상황을 활용하려는 의도였다는 지적이다. 솔리다임 외에도 장기적으로 투자할 곳이 많은 SK하이닉스 입장에서는 최대한 비용 부담을 줄이는 게 유리하다는 판단이었을 것이라는 의미다.
이민희 BNK투자증권 연구원은 "내부 자금을 쓸 수도 있기는 하지만 SK하이닉스는 솔리다임 기존 업그레이드하면서 두번째 공장도 지어야 하고, 국내에도 용인 등 신규 공장에 투자해야 하는 상황"이라며 "미국에서 가치를 인정받아 IPO를 하면 투자를 위해 차입을 받는 것보다 싼 값에 자금을 조달할 수 있어 회사 입장에서는 나쁠 게 없다"고 했다.
이 연구원은 "다만 기존 주주들 입장에서는 솔리다임이 나스닥에 상장되면 외국인들이 그쪽으로 빠져 나갈 수 있다는 측면에서 기존 주주들에게는 상장 철회가 긍정적"이라고 덧붙였다.