


증권사 9곳 약정형 등 선봬… 삼성證은 유튜브 광고 제작
자금운용 새 기회지만 예금자 미보호·수익조건 등 체크를
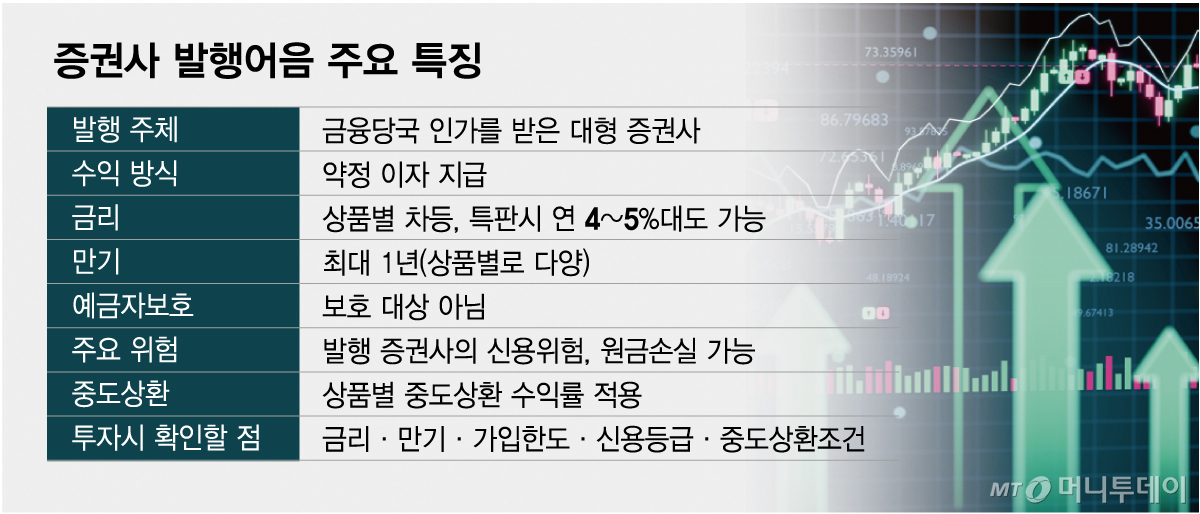
증권사들이 발행어음 신상품 출시와 고금리 특판, 대중광고 등을 통한 개인투자자 유치경쟁에 나섰다. 발행어음사업자가 9곳으로 늘어나면서 증권사의 자금조달 수단이던 발행어음이 개인의 목돈과 단기 여유자금을 운용하는 투자상품으로 자리잡는 모습이다. 은행 예금보다 높은 금리를 기대할 수 있는 새로운 투자기회가 생겼지만 예금자보호 대상이 아닌 만큼 발행사의 신용위험과 실제 수익조건을 꼼꼼히 따져봐야 한다는 지적이 나온다.
26일 금융투자업계에 따르면 삼성증권과 메리츠증권이 신규인가를 받아 발행어음사업자가 9곳으로 늘어나면서 증권사들의 경쟁이 격화한다. 높은 금리와 간편한 가입을 강조하는 광고를 만들고 일정 기간 목돈을 맡기는 약정형부터 수시입출금형, CMA(종합자산관리계좌)형 등 상품도 다양하게 출시한다.
최근 발행어음 사업인가를 받은 삼성증권은 TV CF 형식의 광고를 제작해 유튜브 등에서 발행어음 알리기에 나섰다. '발행어음의 새로운 기준' '발행어음은 신뢰가 중요하니까'라는 제목의 30초짜리 광고영상은 유튜브에서 각각 수백만 조회수를 기록했다. 생소하던 발행어음을 일반 개인투자자에게 알리고 관심을 끌어내려는 시도로 발행어음이 대중적인 금융상품으로 저변을 넓혀가는 변화를 보여준다.
실제로 시장규모도 커졌다. 금융위원회에 따르면 이전에 사업인가를 받은 7개 증권사의 발행어음 조달잔액은 지난해말 51조2744억원에서 올해 2분기말 55조9291억원으로 증가했다. 올해 상반기에만 10% 가까이 늘었다.
발행어음시장 확대는 개인투자자에게 여유자금을 운용할 선택지가 넓어졌다는 의미가 있다. 은행 정기예금이나 파킹통장 등에 맡기던 돈을 발행어음으로 운용할 기회가 생겼기 때문이다.
발행어음은 금융당국의 인가를 받은 대형증권사가 자체 신용으로 발행하는 만기 1년 이내 금융상품이다. 개인이 발행어음을 사면 증권사에 돈을 빌려주는 셈이고 증권사는 만기에 약정한 원금과 이자를 갚을 의무가 있다. 예금처럼 정해진 이자를 기대할 수 있지만 은행에 돈을 예치하는 것과는 법적 성격이 다르다.
투자자들은 발행어음 투자 시 실제 받을 수 있는 이자를 따져봐야 한다. 연 5%대 특판이라고 해서 누구나 그만큼의 수익을 얻는 것은 아니다. 일부 상품은 가입한도를 제한하거나 신규고객에게만 혜택을 제공한다. 광고에 표시된 금리도 통상 1년 기준으로 환산한 세전수익률이다. 예를 들어 100만원을 세전 연 5.8% 금리의 3개월 만기 발행어음에 투자하면 세전이자는 약 1만4500원, 세후는 약 1만2300원이다. 단순계산한 금액으로 실제 이자는 만기일수 등에 따라 달라진다. 따라서 최고금리보다 실제 가입 가능한 금액과 만기를 확인해야 한다.
돈을 언제 사용할지도 중요하다. 약정형 발행어음은 만기 전에 상환하면 당초 약속한 금리보다 낮은 수익률이 적용될 수 있다. 반면 수시형이나 CMA형은 자금을 비교적 자유롭게 인출 가능하지만 금리가 상대적으로 낮을 수 있다.
개인투자자가 반드시 알아야 할 위험은 발행증권사의 신용위험이다. 증권사가 운용과정에서 손실을 보더라도 그 손실이 투자자에게 곧바로 전가되지는 않는다. 그러나 재무건전성이 악화해 원리금을 갚지 못하면 투자자도 손실을 볼 수 있다. 특히 발행어음은 은행 예금과 달리 예금자보호 대상이 아니다.
증권업계 관계자는 "높은 금리보다 중요한 것은 추가로 얻는 이자가 자신이 부담하는 위험에 비해 충분한지 판단하는 일"이라고 조언했다.

