한국투자증권이 2일 에이피알의 목표주가를 기존 52만원에서 45만원으로 하향 조정했다. 원화 강세 등으로 3분기 실적이 시장 기대치보다 낮게 발표됐지만 브랜드 인기는 유효하다고 평가했다. 결국 밸류에이션(가치) 매력이 부각되면서 주가는 회복세를 보일 걸로 전망했다. 투자의견 '매수'는 유지했다.
에이피알의 올해 3분기 연결기준 영업이익은 전년 동기 대비 67.1% 증가한 1606억원으로 시장 기대치를 11.5% 밑돌았다. 최근 한 달 시장 기대치 기준으로는 8.4% 하회했다. 매출액은 100.3% 급증한 7731억원을 기록했다.
김명주 한국투자증권 연구원은 "시장의 낮은 기대보다 실적이 부진했던 이유는 시장 우려보다 환율 영향이 컸고 국내외에서 디바이스 매출이 전년 동기 대비 17.9% 감소하며 예상보다 부진했기 때문"이라고 말했다. 이어 "디바이스인 '부스터프로X2'를 출시했으나 정가 기준 기존 부스터프로 대비 약 38% 비싸 소비자의 가격 저항이 있는 걸로 추정한다"고 덧붙였다.
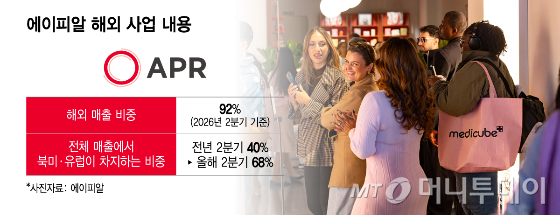
3분기 미국법인 매출은 2분기 대비 5% 감소한 3570억원을 기록했다. 김 연구원은 환율이 동일했을 경우 유사한 매출을 기록했을 것으로 추정했다. 그는 "3분기에는 쇼핑 시즌이 없지만 오프라인 매출이 증가하면서 에이피알의 3분기 미국 매출은 시장 우려보다는 견조했다"며 "2분기 대비 3분기 미국 오프라인 매출은 20% 증가했을 것"이라고 추정했다. 그러면서 "유럽 매출은 2분기 대비 20% 수준 증가했을 것이며, 유럽에서는 여전히 영국이 중요 국가"라고 설명했다.
에이피알의 최근 1개월 주가는 지난달 30일 기준 28.7% 급락했다. 같은 기간 코스피는 16.2% 떨어지며 언더퍼폼(수익률 하회)했다. 김 연구원은 "원화 강세와 디바이스 매출 부진 등에 따라서 3분기 매출이 시장 기대를 하회했고, 에이피알의 메디큐브 브랜드의 인기 하락 우려가 커지며 회사의 밸류에이션이 단기간에 하락했다"고 진단했다.
다만 메디큐브의 글로벌 인기는 여전하다고 봤다. 김 연구원은 "주요 국가의 아마존 뷰티 카테고리에 많은 제품이 순위권에 올라섰고 월마트와 코스트코, 부츠 등 글로벌 주요 내셔널 리테일러 입점을 확대하고 있다"며 "올해 에이피알은 국내 브랜드 중 처음으로 미국 10대들이 선호하는 스킨케어 브랜드 순위에 이름을 올렸다"고 분석했다.