[이 기사에 나온 스타트업에 대한 보다 다양한 기업정보는 유니콘팩토리 빅데이터 플랫폼 ‘데이터랩’에서 볼 수 있습니다.]
코스닥 상장 벤처캐피탈(VC)들이 관리종목 지정 우려가 커지면서 비상이 걸렸다. 주가 부진으로 동전주(주가 1000원 미만)로 전락하면서다. 이달 대성창투가 상장 VC 중 처음으로 관리종목에 지정됐고, SBI인베스트먼트도 두 번째가 될 가능성이 커졌다.
2일 벤처투자업계에 따르면 SBI인베스트먼트는 지난달 30일 보통주 종가 기준 589원으로 29거래일 연속 1000원을 밑돌았다. 보통주 종가가 30거래일 연속 1000원 미만이면 코스닥 상장규정에 따라 관리종목으로 지정된다.
이 규정은 올해 7월 1일 시행된 '상장폐지 개혁방안'에 따른 것이다. 주가가 30거래일 연속 1000원 미만이면 관리종목으로 지정하고, 지정 후 90거래일 안에 45거래일 연속 1000원 이상을 회복하지 못하면 상장폐지 절차에 들어간다. 코스닥에서는 티케이지애강, 형지글로벌, 뉴인텍, 아이스크림에듀, 바른손이앤에이 등 5곳이 해당 사유로 거래가 정지됐다.
SBI인베스트먼트는 동전주 요건을 해소하려고 22일 5대 1 주식병합을 결정했다. 12월 주주총회에서 안건을 의결하고 내년 1월 병합을 마무리할 계획이다. 이 회사는 올해 2월에도 2대 1 주식병합을 결정해 5월에 병합을 마쳤다. 그러나 병합 이후에도 주가가 계속 떨어지면서 다시 동전주가 됐다.
코스닥 상장규정은 연 2회 이상의 병합을 제한한다. 다만 회사는 이 제한을 피하려고 병합 시기를 내년 1월로 잡은 것은 아니라고 밝혔다. 앞선 병합(5월)이 새 규정이 시행된 7월보다 앞서 이뤄져 제한 대상이 아니라는 설명이다. SBI인베스트먼트 관계자는 "이번 병합 일정은 정해진 주주총회 일정과 거래정지 절차에 따른 정상적 절차이며 이를 통해 동전주 리스크를 완전히 해소할 계획"이라고 말했다.
회사는 인수 전부터 쌓인 누적 결손금 때문에 법적으로 배당이 불가능했다는 입장이다. SBI그룹은 2010년 한국기술투자를 인수해 경영권을 확보했다. 회사 관계자는 "감자 등 인위적인 회계 처리 없이 본업에서 낸 이익만으로 2018년 809억원이던 결손금을 올해 상반기 96억원까지 줄였다"며 "상반기 영업이익이 전년보다 277% 늘어난 76억원을 기록하는 등 흑자 기조가 이어지고 있어 남은 결손금을 모두 해소하면 주주친화 정책을 펼 수 있는 재무구조가 갖춰질 것"이라고 말했다.
SBI인베스트먼트는 지난달 29일 주주서한을 통해 "주식병합이 기업의 실질적인 가치를 직접 높이는 조치는 아니라는 점을 충분히 인식하고 있다"며 "올 6월 말 기준 운용자산은 약 1조5000억원이고 연 100억원 안팎의 관리보수를 확보하고 있으며 2023년부터 3년 연속 흑자를 냈다"고 밝혔다. 회사는 올해 국민성장펀드 운용사로 선정된 만큼 연내 펀드 결성을 마치고 투자자산 회수 성과를 높여 중장기 주주환원 기반을 마련하겠다는 입장이다.
앞서 주주환원 차원에서 지난 8월 자사주를 전량 소각했고, 이달에는 임원들이 자사주를 매입했다는 입장도 덧붙였다. 결손금까지 해소되면 오랫동안 멈춰 있던 배당도 재개될 가능성이 있다. SBI인베스트먼트의 마지막 배당은 한국기술투자 시절이었다.
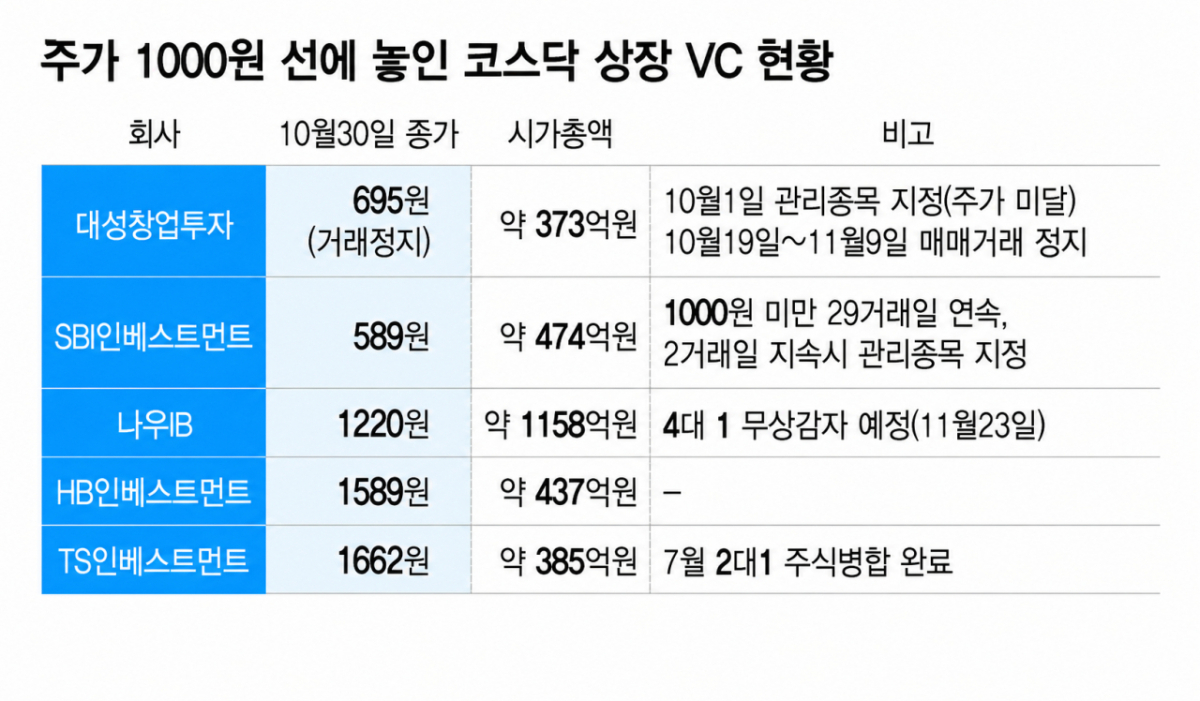
동전주를 피하려는 움직임은 다른 상장 VC로도 번지고 있다. 나우IB는 현재 주가가 1000원을 웃돌지만 지난 22일 4대 1 무상감자를 결정했다. 이 회사는 2023년 유통주식 수를 늘려 거래를 활성화하고 주주가치를 높이려고 액면분할을 했는데, 올해 2월 발표된 상장폐지 개혁방안과 코스닥 주가 하락이 겹치면서 동전주가 될 위험에 놓였다. 나우IB는 감자로 생기는 감자차익 356억원을 이익잉여금으로 전환해 배당 재원으로 쓸 계획이다.
이밖에 HB인베스트먼트, TS인베스트먼트 등도 주가가 1000원을 조금 웃돌고 있어 동전주로 떨어질 위험이 존재한다. HB인베스트먼트 역시 지난 5월 기업가치 제고 계획을 내놓으며 배당성향 50% 이상 유지 등 주주환원을 이어간다는 방침을 내놨다. TS인베스트먼트도 2대 1 주식병합에 이어 지난 7월 '기업가치 제고 계획'을 자율 공시했다. 회사는 2028년까지 주주환원율을 25% 이상으로 높이겠다는 목표를 내놨다. 올해도 15억원 이상의 자사주 매입을 검토하고 이후에도 지속적으로 자사주 매입 소각을 검토한다는 계획이다.
다만 동전주 꼬리표를 떼더라도 상장 VC가 안심하기는 어렵다. 내년 7월부터 코스닥 시가총액 요건이 현행 200억원에서 300억원으로 강화되기 때문이다. 주식병합이나 감자는 주식 수와 표시 가격만 바꿀 뿐 시가총액을 늘리지 못한다. 이미 5대 1 병합을 마친 대성창투는 시총이 약 373억원인데, 주가가 20%만 떨어져도 내년 기준에 걸린다. 시총이 474억원 가량인 SBI인베스트먼트와 385억원가량인 TS인베스트먼트도 시총 관리가 과제다.
업계에서도 액면병합이 동전주 문제에 대응하는 임시방편일 뿐, 주가 관리와 주주환원 정책에도 변화가 필요하다는 지적이 나온다. 한 VC 관계자는 "액면병합 이후에도 주가가 하락한 경우가 있기 때문에 주주가치 제고를 위한 실질적 방안 마련이 필요하다고 생각한다"고 말했다.
[머니투데이 스타트업 미디어 플랫폼 유니콘팩토리]