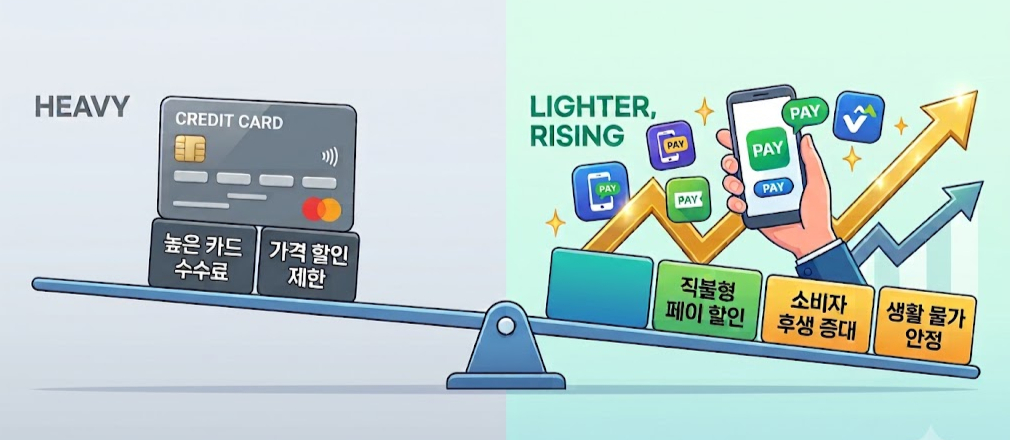
스마트폰을 새로 구매할 때 신용카드를 새로 만드는 게 '국룰'이 됐다. 매월 30만~40만원을 사용하고 통신료를 자동결제하면 매월 1만~2만5000원 정도의 청구할인 혜택을 받을 수 있어서다. 약정기간 24개월간 60만원을 할인받는 셈이다. 그런데 신용카드가 아닌 간편결제(페이) 등을 이용하면 통신비를 더 아낄 수 있다는 얘기가 나와 흥미롭다.
최근 시민단체 서울YMCA 시민중계실이 국회와 금융당국에 여신전문금융업법(여전법) 개정을 촉구하며 밝힌 내용에 따르면 2025년 민간소비지출 1286조원 가운데 신용카드 결제액이 1022조원으로 79.5%를 차지했다. 결제과정에서 가맹점이 신용카드사에 지불하는 수수료는 연간 7조원을 웃돈다. 최근 온·오프라인에서 간편결제가 확산하고 선불충전금, 체크카드 등으로 결제할 경우 수수료가 더 저렴하지만 여전히 신용카드 결제가 우위다.
결제수단별로 가맹점 수수료 비용이 다르지만 여전법이 그 차액을 소비자에게 환원할 수 없도록 막아놓았기 때문에 변화가 생기지 않는 구조라는 게 서울YMCA의 주장이다. 소비자가 기존 이용행태를 바꿀 유인이 없기 때문이다.
여전법 제19조는 신용카드로 결제하는 회원을 불리하게 대우하지 못하도록 규정했다. 이를테면 결제수수료가 신용카드보다 저렴한 간편결제를 이용하는 소비자에게 가맹점이 수수료 차액의 절반을 할인해주거나 포인트 적립형태로 제공하면 여전법을 위반하게 된다.
해당 조항은 거래 투명성 제고, 세원 양성화를 목적으로 1998년 도입·시행됐다. 하지만 현재 거래 투명성을 보장할 수 있는 결제수단이 다양해졌다. 특히 스마트폰 결제와 간편결제 서비스의 발전으로 수수료 부담이 적다. 소비자 혜택으로 이어질 수 있는 상황을 법이 막고 있는 셈이다. 카드사에 과도한 시장 독점력을 부여하고 간편결제 등 신흥 결제수단과의 공정한 가격경쟁을 막는다는 지적이 나오는 이유다.
정부의 통신요금 인하요구는 정권마다 반복되는 '단골정책'이다. 스마트폰이 국민 전 연령층의 필수재가 됐기에 통신비를 인하하면 국민이 즉각적으로 체감하는 '민생안정' 카드로 활용할 수 있어서다.
통신사는 시민단체의 요구대로 여전법이 개정되면 통신비 할인도 가능하다는 입장이다. 간편결제사와 협력해 수수료가 저렴한 계좌 기반 간편결제나 직불형 페이에 요금할인 혜택을 부여할 수 있다고 설명한다. 이를테면 소비자가 신용카드가 아닌 페이로 결제시 수수료가 1000원 저렴해지면 통신사가 소비자에게 500원 이상을 돌려줄 수 있다는 얘기다. 소비자의 통신비 절감과 결제시장의 선진화를 이루기 위해서는 여전법 개정이 필요해 보인다.
여전법 개정요구가 처음 나온 것도 아니다. 이미 금융위원회는 2019년 저비용 간편결제 활성화를 규제개선 과제로 명시하고 여전법 개정을 검토했다. 현행법으로는 가맹점이 저비용 결제수단으로 고객결제를 유도하는데 한계가 있다고 보고 세금탈루 우려가 없고 수수료 전가목적이 아닌 경우 간편결제 이용자에게 더 큰 혜택을 줄 수 있도록 허용하는 방안을 검토했다.
서울YMCA는 2025년 신용카드 결제액 기준으로 수수료가 0.1%포인트만 낮아져도 약 1조원의 비용절감 효과가 발생한다고 강조한다. 더이상 규제가 시장의 가격경쟁까지 차단해선 안 된다. 카드사들은 가맹점 수수료 수익 외에도 카드론 확대, 연회비 인상 등으로 매년 수익이 개선된다. 이제 소비자가 혜택을 누릴 수 있는 여전법 개정이 필요하다.