삼성전자와 SK하이닉스 주가가 급락하면서 일주일 전 두 회사의 적정 주가를 각각 7만원과 20만원으로 제시한 한 애널리스트 발언이 다시 주목받고 있다.
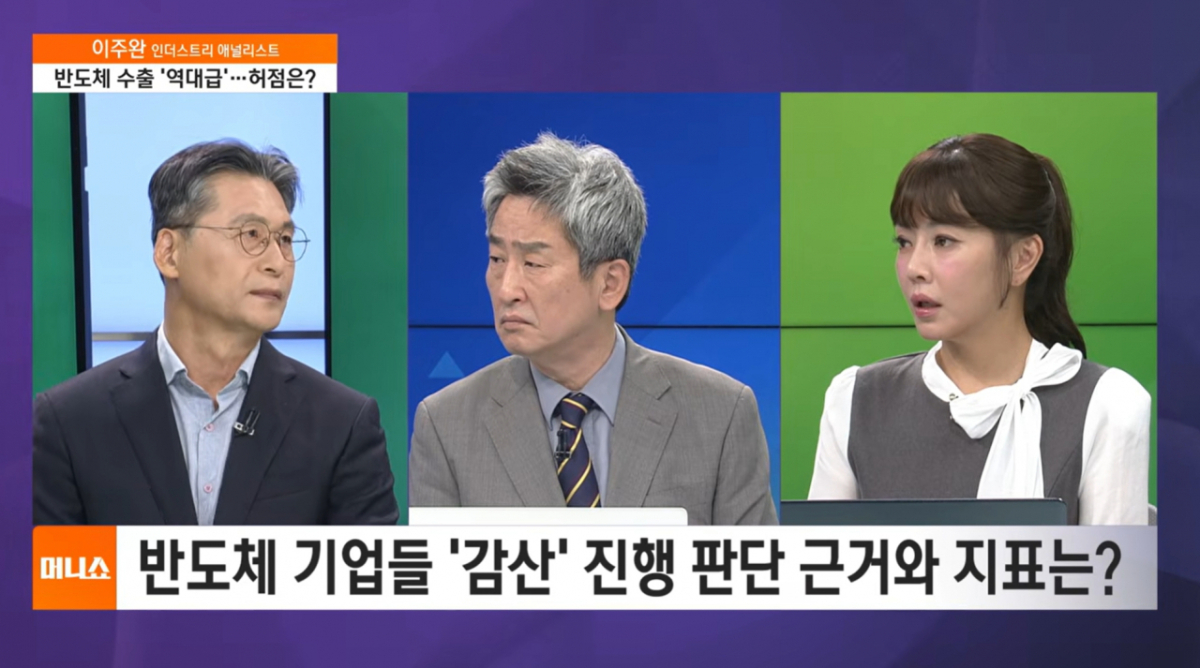
지난 8일 방송된 SBS Biz '머니쇼'에서 이주완 인더스트리 애널리스트는 삼성전자와 SK하이닉스의 적정 주가를 묻는 진행자의 질문에 각각 7만원과 20만원이라고 답했다.
이 애널리스트는 "주가가 오른 건 완전히 가격 거품에 의해서 올라간 것"이라며 "모래성처럼, 신기루처럼 없어질 실적이라 지속 가능하지 않다. 이 때문에 외국인들도 계속 매도하고 있다"고 주장했다.
예상보다 훨씬 낮은 적정 주가가 제시되자 진행자들은 "네?", "우리가 일반적으로 접하는 전문가들의 이야기와 너무 다르다"며 당황한 반응을 보였다.
잠시 침묵이 흐른 뒤 한 진행자는 "굳이 험로를 가려는 이유가 무엇이냐"고 물었다. 이에 이 애널리스트는 "지난 10년 동안 제 예측이 안 맞은 적이 한 번도 없었다"며 올해 상반기 두 회사의 주가 상승 역시 거품이라고 주장했다.
그는 반도체 기업들의 실적 개선에 대해서도 수요 증가보다는 인위적인 공급 축소에 따른 결과라고 분석했다.
이 애널리스트는 "생산을 줄였기 때문에 가격이 올라갔다. 인위적으로 만들어진 공급 부족"이라며 "수요가 줄었는데 공급을 더 줄인 것"이라고 설명했다.
이어 "마이크론은 이미 1년 전에 감산을 멈췄다. 그래서 시장 점유율이 떨어지지 않고 실적도 훨씬 좋다"며 "영업이익률은 마이크론이 가장 높고 두 번째가 중국 창신메모리다. 감산을 하지 않기 때문"이라고 말했다.
삼성전자와 SK하이닉스의 높은 영업이익률에 대해서는 환율 효과가 크게 작용했다고 주장했다.
그는 "삼성전자와 SK하이닉스의 영업이익률이 70%대라고 하지만 환율 효과가 절반"이라며 "환율이 하락하면 절반이 없어지는 영업이익"이라고 말했다. 또 마이크론과 창신메모리는 환율 효과 없이 80%대 영업이익률을 달성하고 있다고 주장했다.
한국거래소에 따르면 삼성전자는 지난 15일 정규장에서 전 거래일보다 9.48% 하락한 21만원에 거래를 마쳤다. SK하이닉스도 11.06% 떨어진 126만2000원에 장을 마감했다.
다만 이날 급락에도 두 회사의 주가는 이 애널리스트가 제시한 적정 주가를 크게 웃도는 수준이다. 그의 분석은 반도체 업황과 기업 가치에 대한 개인적인 전망으로, 이번 주가 하락이 해당 전망을 입증하는 것은 아니다.
한편 이 애널리스트는 서울대 금속공학과에서 박사 학위를 받은 뒤 SK하이닉스에서 반도체 핵심 공정을 연구했다. 이후 과학기술부와 하나금융경영연구소, 포스코경영연구원 등에서 활동했다.