저금리·박스권 장세 대안으로 큰 손들의 자금을 끌어모았던 메자닌 펀드가 최근 부진한 성적을 내고 있다. 메자닌 펀드는 전환사채(CB), 신주인수권부사채(BW) 등 메자닌 증권에 투자한다. 주식시장이 불확실하거나 조정을 받을 때 채권으로 유지하다 상승 국면에서 주식으로 전환해 초과 수익을 누리는 전략을 쓰고 있지만 최근 국내 주식과 채권이 모두 약세를 나타내면서 수익률이 주춤하고 있는 모습이다.☞펀드IR 기사 자세히보기
30일 한국펀드평가에 따르면 지난 28일 기준 사모 메자닌 펀드 215개의 최근 1개월 평균 수익률은 -1.73%를 기록했다. 같은 기간 전체의 71%에 달하는 153개 펀드가 마이너스로 KTB메짜닌사모52호 등 일부 펀드는 -7~-8%대로 손실이 컸다. 연초이후 전체 메자닌 펀드의 평균 수익률은 2.40%로 같은기간 국내 주식형 펀드(-3.23%)와 국내 채권형 펀드(0.95%)에 비해선 선전했다.
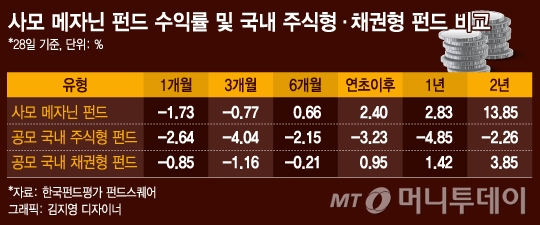
다만 투자자들의 기대치인 연 10%대 수익률은 크게 못미치는 수준이다. 메자닌 펀드를 가장 활발하게 내놓고 있는 KTB자산운용의 경우 2005년 첫 출시 이후 단 하나의 펀드도 마이너스 수익률을 낸 적이 없다. 전체 펀드의 연평균 수익률은 12%, 연평균 최고 수익률은 26%을 기록했고 최저수익률도 5%대였다는 점을 감안하면 올해는 기대에 미치지 못한 셈이다.
게다가 최근엔 메자닌 펀드 수요가 크게 늘어 국내 메자닌 증권 발굴 경쟁이 치열해지며 기대 수익률이 낮아진 상황이다. 여기에 미국 대통령 선거 전후인 최근 한 달간 채권시장 약세와 함께 메자닌 펀드의 마이너스 폭이 커지면서 투자자들의 불안감은 더욱 증폭되고 있다. 채권시장 약세 전망이 우세한 가운데 메자닌 증권도 채권시장에서 거래되기 때문에 그 영향을 받을 수밖에 없다는 우려 때문이다.
선형렬 에이원투자자문 대표는 "메자닌 펀드의 수익은 대부분 주식으로 전환해 차익을 얻는 부분으로 채권시장의 영향은 크게 받지 않는다"며 "최근 주식시장 약세로 메자닌 증권을 주로 발행하는 개별기업의 주가가 하락해 옵션(신주인수권·전환권)의 가치가 떨어지며 펀드의 수익률이 밀린 측면이 크다"고 설명했다.
이어 "메자닌 펀드의 수익은 주식 전환여부에 달려있지만 과거 금리가 높을 경우에도 70% 이상이 전환됐다"며 "다만 메자닌 증권 편입시 주가 가격이 수익률을 결정하게 되는데 편입 후 1~2년 정도의 기간 동안 변동성을 보면서 전환을 한다"고 말했다. 즉 메자닌 펀드는 시장 전망보단 펀드의 투자기법을 어떻게 활용하느냐에 따라 수익률이 결정된다는 얘기다. 메자닌 펀드는 이같은 수익구조를 고려해 통상 3년 폐쇄형 구조의 사모펀드로 설계된다. 선 대표는 KTB자산운용에서 2005년 9월 업계 최초로 메자닌 펀드를 설정해 운용하다 지난해 3월 에이원투자자문을 설립해 독립했다.
한편 지난해 높은 수익으로 세금 폭탄을 맞은 일부 투자자들 사이에선 불만이 터져나오고 있다. 메자닌 펀드는 보통 3년 만기로 설정돼 있지만 환매할 때만 결산해 세금을 부과하는 것이 아니라 다른 펀드와 마찬가지로 매년 결산이 진행된다. 통상 메자닌 펀드의 특성상 설정 첫해엔 수익이 거의 나지 않고 2년차에 한꺼번에 수익이 나면서 상당수 투자자들이 금융소득 종합과세 대상에 포함, 최고세율(41.8%)로 세금을 납부했다. 따라서 지난해 펀드가입 2년차에 수익이 많이 나면서 대거 세금을 냈던 투자자라 하더라도 올해 손실분에 대한 세금을 돌려받을 수는 없다.