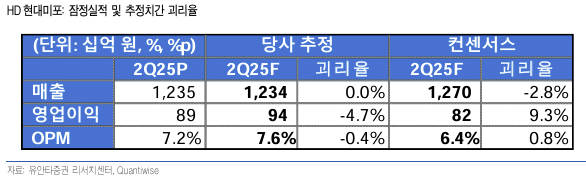
유안타증권이 영업이익률이 빠르게 상승하고 있는 HD현대미포에 대해 목표가를 25만4000원까지 상향한다고 1일 밝혔다. 기존 목표가는 23만6000원. 전일 장 마감기준 주가는 21만2000원으로 목표가까지 20% 상승여력이 있다.
HD현대미포는 올해 2분기 시장 컨센서스에 부합하는 매출 1조2000억원을 거뒀다. 영업이익은 894억원(OPM 7.2%)을 기록했다.
김용민 유안타증권 연구원에 따르면 HD현대미포의 2분기 영업이익률은 전년대비 5.7%포인트(p) 상승했다. 수주잔고 내 LNG선의 부재와 중소형 선박 가격의 더딘 상승으로 침체됐던 영업이익률은 빠르게 오르고 있다.
김 연구원은 기존의 탱커, 컨테이너선 위주의 제품 믹스만으로 달성할 수 없었던 두 자릿수의 영업이익률도 2년내 달성할 수 있을 것으로 추정했다. 고수익성 LNG벙커링선박(LNGBV)을 수주했기 때문이다.
김 연구원은 전략상선단 확장 수요로 인한 신조 발주 수혜에 대해 중립적 의견을 유지했다.
김 연구원은 "전략상선단은 평시 상선으로 활용되기 때문에 미 해군의 전략상선단 확장이 신조 발주로 이어질 경우 현재 중소형 컨테이너 해운시장의 과잉공급 상황을 초래하게 될 것으로 예상한다"면서 "LNGBV 발주로 인한 수주잔고내 믹스 개선, 미 해군 전략상선단 확장으로 실제 발주수요 발생 등이 주가 리레이팅 트리거"라고 말했다.