증권사들이 상반기 증시 호황에 역대급 실적을 기록했으나 하반기 거래대금 둔화 등으로 실적 부진이 불가피하다는 평가가 우세하다. 이미 주요 증권사들의 주가는 하락세를 보이고 있고 증권가에서도 목표주가를 하향 조정하고 있다. 다만 거래대금 감소에도 지난해와 비교하면 이미 2배 높은 수준이고 단순 중개(브로커리지)에서 벗어난 WM(자산관리)·퇴직연금·디지털자산 사업 등 질적 변화에 더해 주주환원 움직임도 나타나고 있어 재평가가 가능하다는 분석도 나온다.
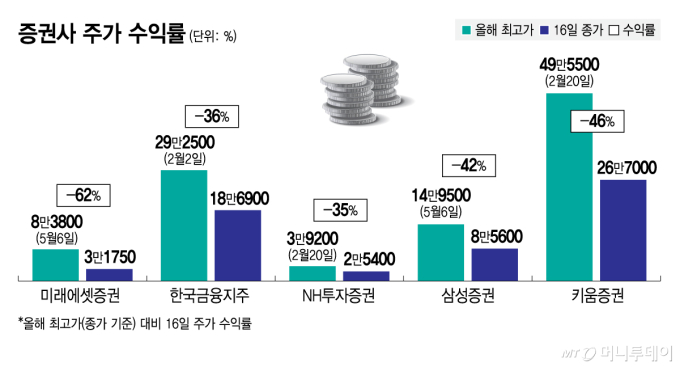
16일 한국거래소 등에 따르면 주요 증권사 주가는 올해 최고가 대비 60% 이상 떨어지는 등 하락세를 나타내고 있다. 이날 미래에셋증권 종가는 3만1750원으로 올해 최고가 8만3800원(5월6일) 대비 62% 하락했다. 마찬가지로 키움증권은 46%, 삼성증권은 42%, 한국금융지주는 36%, NH투자증권은 35% 각각 내렸다.
이달 증권사 분석 리포트를 낸 유안타증권은 목표주가를 줄하향했다. 키움증권 목표주가는 기존 대비 약 14%, 한국금융지주는 6%, NH투자증권·미래에셋증권은 18%, 삼성증권은 14% 각각 하향 조정했다.
우도형 유안타증권 연구원은 "삼성·미래·NH·한국금융·키움증권 합산 3분기 지배주주순이익은 1조5000억원으로 시장 기대치를 29% 밑돌 것"이라며 "거래대금 감소로 부진한 브로커리지 손익 시현이 예상되며 금리 상승, 부진한 증시로 트레이딩 손익 감소가 예측된다"고 말했다.
하반기 들어 증시 거래대금이 줄어들자 증권사의 주요 수익원인 브로커리지 등에 타격이 예상된다는 분석이다. 실제로 지난달 일평균 거래대금(ETF 포함)은 67조2000억원으로 전월 99조5000억원 대비 32% 줄었다. 전배승 LS증권 연구원은 "큰 폭의 거래대금 감소와 코스피 부진, AI(인공지능)·반도체 섹터 주가 하락은 3분기 브로커리지와 자산관리 수수료 수익 감소와 운용이익 부진으로 나타날 것"이라며 "3분기 증권업종 실적은 2분기 대비 큰 폭의 감익이 불가피하다"고 했다.
다만 하반기 이익 둔화에도 연간 기준으로는 과거 평균을 크게 웃도는 실적이 기대된다는 분석이다. 거래대금은 감소 추세이나 이미 지난해 일평균 거래대금 대비 2배 높은 수준이며 발행어음·IMA(종합투자계좌) 등 수신 잔고와 IB(기업금융)·트레이딩 손익 규모도 지속 확대되고 있다는 설명이다.
증권사가 브로커리지 외에도 WM 비즈니스 확대, 발행어음·IMA 수신 기능 강화, 퇴직연금 중심 장기 고객 자산 유입 등 사업구조 전환을 가속화하고 있다는 점, 주주환원 움직임 등도 긍정적인 부분으로 평가된다.
김성훈 현대차증권 연구원은 "브로커리지는 거래대금과 시장 방향성에 좌우되지만 금융상품 판매·자산관리 비즈니스인 WM은 시황 민감도가 상대적으로 낮고 장기적으로 쌓아온 고객 네트워크와 금융상품 공급 역량을 바탕으로 성장할 수 있는 사업"이라며 "지속가능한 이익 수준 상향과 안정적인 주주환원이 뒷받침될 경우 밸류에이션(실적 대비 주가수준) 재평가가 이어질 것"이라고 말했다.
이어 "STO(토큰증권) 등 디지털자산 중개·판매 역량에 따른 고객 자산 확보 경쟁력 강화, 외국인통합계좌를 통한 거래대금 성장성 등은 앞으로 증권사의 경쟁력을 가를 주요 키워드가 될 것"이라고 했다.