국내 주식시장의 결제주기 단축 방안이 윤곽을 드러냈다. 이르면 2028년 중 투자자들이 주식 매도대금을 하루 빨리 받을 수 있을 것으로 기대된다. 다만 10단계 이상의 결제업무를 하루에 몰아 처리해야 하는 증권업계와 시차 부담을 안은 외국인 투자자의 준비가 관건이다.
2일 한국거래소와 한국예탁결제원 등 증권유관기관은 주식시장 결제주기를 현행 2영업일(T+2)에서 1영업일(T+1)로 단축하는 내용의 로드맵 초안을 발표했다. 2028년 중 전환을 목표로 관련 시스템과 업무체계를 정비하되 구체적인 시행 시점은 시장참가자들의 준비 상황 등을 고려해 결정할 계획이다.
결제주기는 주식 매매가 체결된 날부터 실제 주식과 대금이 교환되는 날까지 걸리는 기간이다. 결제주기가 단축되면 투자자들의 자금 활용 효율성이 높아질 것으로 보인다. 주식 매도대금을 하루 빨리 회수해 다른 투자에 활용하거나 자금 수요에 신속하게 대응할 수 있기 때문이다.
시장 전체의 결제 위험도 줄어든다. 매매 이후 결제가 끝나지 않은 거래 규모와 위험 노출 기간이 하루 줄어 결제 불이행 가능성을 낮출 수 있다.
공매도 점검·관리체계도 효율화된다. 현재 증권사들은 결제일인 T+2일 정오를 기준으로 주식 결제수량이 부족한 거래를 확인하고 공매도 여부 등을 점검해 거래소에 보고한다. 앞으로는 점검 기준 시점이 T+1일 오후 4시로 바뀌어 결제수량 부족 여부를 기존보다 하루 먼저 확인할 수 있다.
결제주기 단축은 글로벌 자본시장의 추세이기도 하다. 미국은 2024년 5월부터 T+1 결제제도를 시행하고 있으며 EU(유럽연합)와 영국도 2027년 10월 전환을 추진 중이다. 아시아에서는 인도가 이미 T+1 체계를 도입했고 홍콩도 2028년 하반기 시행을 추진하고 있다.
다만 제도 전환에 따른 증권업계의 업무 부담은 넘어야 할 산이다. 주식 매매 이후 확인과 정정, 청산, 환전, 결제 등의 절차가 하루 안에 몰리기 때문이다. 증권사뿐 아니라 보관은행과 자산운용사 등 시장참가자 전반의 전산시스템 개편과 업무 자동화가 필요하다.
증권사 한 관계자는 "거래소와 예탁결제원, 한국은행, 증권사, 자산운용사, 연기금 등 관련 기관들의 시스템과 업무 관행을 동시에 바꿔야 하는 만큼 상당히 어려운 작업"이라며 "사실상 0% 수준인 국내 결제실패율을 유지하면서 단계적으로 접근해야 차질 없이 준비가 될 것"이라고 말했다.
외국인 기관투자자들의 자금 운용에도 제약이 생길 수 있다. 미국 등 해외 자산을 매도한 자금으로 국내 주식을 매수하는 글로벌 투자자들은 국가별 결제 시점과 시차에 따라 자금 조달에 어려움을 겪을 수 있다. 거래 확인과 결제 지시, 원화 환전 등에 필요한 시간이 줄어드는 것도 부담이다.
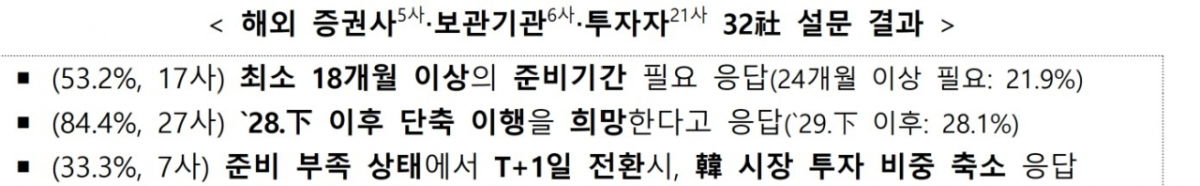
실제로 거래소가 해외 증권사와 보관기관, 투자자 등을 대상으로 실시한 설문조사에서 응답자 중 33.3%가 준비가 부족한 상태에서 T+1 체계로 전환되면 한국 시장 투자 비중을 축소할 수 있다고 답했다. 같은 조사에서 전체 32곳 중 27곳(84.4%)이 한국 시장의 결제주기 단축 시점으로 2028년 하반기 이후를 희망한 것도 같은 맥락이다.
이와 관련해 박용진 규제합리화위원회 부위원장은 "처음에 제도 도입 자체에 부정적이었던 외국인들도 두 차례 공개 토론회를 거치면서 함께 협의하자는 입장으로 바뀌었다"며 "충분한 준비 없이 시행을 서두를 경우 외국인 투자자들의 부정적 평가를 받아 MSCI(모건스탠리캐피털인터내셔널) 선진국 지수 편입에도 불리하게 작용할 수 있다"고 말했다.