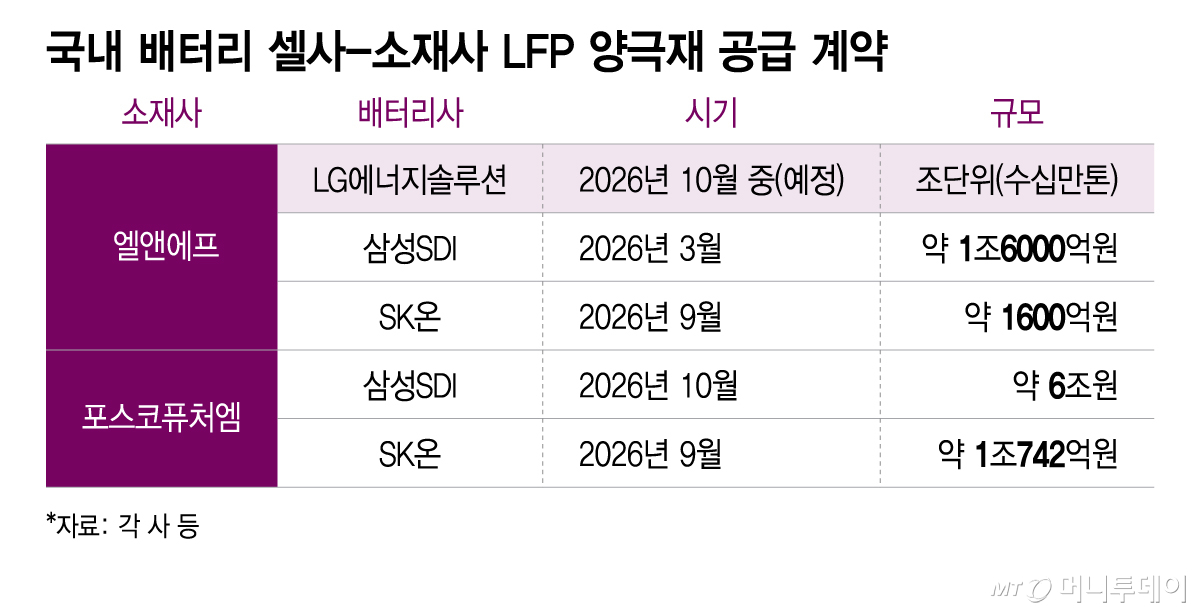
LG에너지솔루션과 엘앤에프가 첫 LFP(리튬·인산·철) 양극재 계약에 나선 것은 국내 배터리업계의 'LFP 공급망 국산화'가 본궤도에 올랐다는 점을 보여준다. 북미에서는 중국산 소재를 밀어내는 흐름이 거세지면서 안정적인 소재확보가 시급해지는 모습이다.
13일 관련업계에 따르면 미국의 'non-PFE'(금지외국단체) 규제로 AMPC(첨단제조생산세액공제)를 받기 위한 요건은 갈수록 까다로워진다. 배터리에 허용되는 PFE 비중은 올해 40%에서 내년 35%, 2028년 30%, 2029년 20%, 2030년 이후 15%까지 낮아질 예정이다. 이 기준을 충족하지 못하면 1kwh(킬로와트시)당 최대 45달러의 AMPC 혜택을 받지 못할 수 있다.
그동안 국내 배터리사들은 중국산 소재를 외면하기 어려웠다. 셀 원가의 약 40%를 차지하는 양극재 가격을 낮추기 위해 저렴한 중국산을 활용할 유인이 컸기 때문이다. 하지만 미국의 규제강화로 셈법이 달라졌다. 가격뿐 아니라 '어디에서 만든 소재인가'가 수익성을 좌우하게 됐다.
이런 가운데 북미 ESS(에너지저장장치)시장이 급성장하고 전기차시장에서도 중저가 제품 수요가 늘면서 LFP 양극재 확보의 중요성이 갈수록 커지는 상황이다. LFP배터리는 NCM(니켈·코발트·망간) 등 삼원계보다 출력은 낮지만 가격경쟁력과 긴 수명, 안정성이 강점으로 꼽힌다.
이에 LFP를 고리로 한 국내 셀업체와 소재사의 협력이 점차 강화된다. 실제로 엘앤에프는 LG에너지솔루션에 앞서 삼성SDI, SK온과 LFP 양극재 공급계약을 했다. 포스코퓨처엠도 지난달 SK온과 2027~2029년 1조742억원 규모의 공급계약을 한 데 이어 이달 6일 삼성SDI와 2027~2032년 6조원 규모의 LFP 양극재 계약을 했다.
특히 국내 배터리3사는 북미 ESS시장을 발판으로 실적반등을 노려 이같은 움직임에 더욱 속도가 붙을 것으로 보인다. 이들이 지난 2분기 7년 만에 나란히 흑자를 기록한 데도 ESS 매출확대가 주요하게 작용했다.
무엇보다 전기차시장에서는 LFP배터리가 핵심축으로 자리잡았다. 시장조사기관 SNE리서치에 따르면 올해 1~8월 글로벌 전기차용 양극재시장에서 LFP 적재량은 125만3800톤으로 31.8% 늘었지만 삼원계는 66만3500톤으로 6.4% 증가하는 데 그쳤다.
국내 배터리사들이 각축전을 벌이는 1180㎿(메가와트) 규모의 3차 ESS 중앙계약시장에서 역시 국산 소재 사용이 주요 변수로 떠오르고 있다. 업계 관계자는 "LFP 양극재 국산화는 북미 시장 경쟁력 확보를 위한 공급망 재편의 중요한 축"이라며 "non-PFE 요건이 강화되는 만큼 다른 배터리 소재에서도 공급처 다변화를 위해 노력하고 있다"고 말했다.