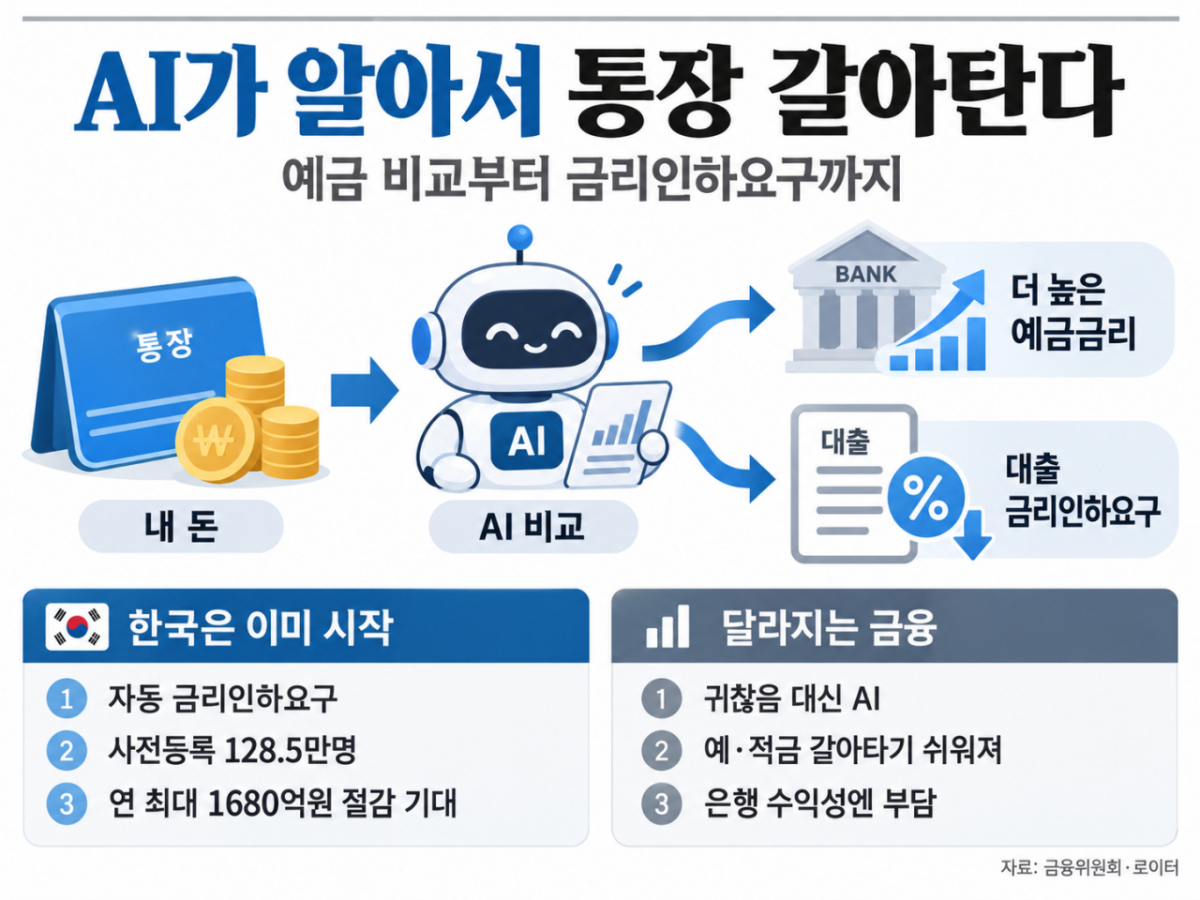
통장에서 돈이 놀고 있어도 매번 높은 금리를 찾아 예금을 갈아타는 사람은 많지 않다. 금리를 비교하고 계좌를 만든 뒤 돈을 옮기는 과정이 귀찮아서다. AI(인공지능)가 이 '귀찮음'을 없애기 시작했다. 내 통장 잔액과 금리, 대출 조건을 24시간 살피다가 더 유리한 상품이 나타나면 알려주는 것을 넘어 직접 돈을 옮기거나 금리 인하를 신청하는 '금융비서'가 등장하고 있다.
최근 로이터는 AI 에이전트 확산이 은행에 새로운 위협이 될 수 있다는 보도를 내놨다. AI가 고객 대신 금융상품을 계속 비교하면 금리가 낮은 통장에 잠자던 돈이 더 높은 금리를 주는 곳으로 빠르게 이동할 수 있어서다. 은행 입장에서는 싸게 확보했던 예금이 줄고 더 높은 이자를 줘야 하는 상황이 생긴다.
금리가 더 높은 상품이 있어도 상당수 고객은 거래 은행을 바꾸지 않는다. 급여이체와 카드대금, 공과금 등을 다시 연결해야 하는 번거로움 때문이다. AI는 다르다. 매일 수십개 금융회사의 조건을 비교해 더 높은 금리를 찾고, 결제일 직전 필요한 돈만 다시 입출금 계좌로 가져올 수 있다.
맥킨지는 전 세계 소비자 예금 약 70조달러 가운데 23조달러가 이자가 거의 붙지 않는 당좌예금에 들어 있다고 분석했다. 이 가운데 5~10%만 AI의 도움으로 고금리 상품으로 이동해도 은행의 예금 관련 이익이 20% 이상 줄 수 있다고 추산했다.
일각에서 '에이전틱 뱅크런'이라는 표현이 나온다. 은행이 위험하다고 판단해 사람들이 한꺼번에 돈을 빼는 전통적인 뱅크런과는 다르다. 수많은 AI가 각자 고객에게 가장 높은 금리를 찾아주다 보니 결과적으로 돈이 동시에 움직일 수 있다는 의미다.
소비자에게는 반가운 변화다. 예금금리는 더 받고, 대출이자는 덜 내는 방향으로 AI가 계속 움직여주기 때문이다. 국내에서는 이미 초기 형태가 현실이 됐다.
금융위원회는 지난 2월26일부터 '마이데이터 기반 금리인하요구 서비스'를 시행하고 있다. 한 번만 동의하면 네이버페이·카카오페이·토스·뱅크샐러드 등 마이데이터 사업자가 소비자를 대신해 대출금리를 낮춰달라고 금융회사에 자동으로 요구한다. 정기 신청은 최대 월 1회 가능하고 소득이 크게 늘거나 신용점수가 올라가면 추가 신청도 할 수 있다.
서비스 시작 전 사전등록자는 128만5000명에 달했다. 금융위는 서비스가 활성화되면 개인과 개인사업자가 연간 최대 1680억원의 이자를 추가로 아낄 수 있을 것으로 추산했다. 소비자가 아끼는 돈은 은행의 감소할 수익과 같다.
현재 국내 서비스는 대출금리를 자동으로 낮춰달라고 요구하는 단계다. AI가 마음대로 예금을 해지해 다른 은행으로 옮기는 서비스가 일반화한 것은 아니다.
그러나 방향은 분명하다. 금융위도 지난 8월 마이데이터를 단순히 자산을 한 화면에서 보여주는 서비스에서 이용자를 대신해 행동하는 'My AI 에이전트'로 발전시키겠다는 계획을 내놨다.
AI가 예금과 대출, 카드 혜택까지 동시에 비교할 수 있게 되면 금융회사의 경쟁 방식도 달라진다. 고객이 귀찮아서 남아 있을 것이라는 기대가 어려워진다. 낮은 예금금리나 높은 수수료를 유지하면 AI가 바로 더 나은 상품을 찾아낼 수 있다.
은행들이 앞으로 상대해야 할 가장 까다로운 고객은 어쩌면 사람이 아닐 수 있다. 1원이라도 더 받을 곳을 24시간 찾아다니는 AI가 내 통장을 관리하는 시대가 오고 있다.