<13>AI가 예금금리·대출조건 24시간 비교…더 유리한 상품으로 자동 이동·신청
국내도 금리인하요구 자동화 시작…사전등록 128만5000명, 연 최대 1680억원 절감 기대
소비자 '귀찮음' 사라지면 은행 저원가 예금 줄어…수익구조까지 흔들릴 가능성
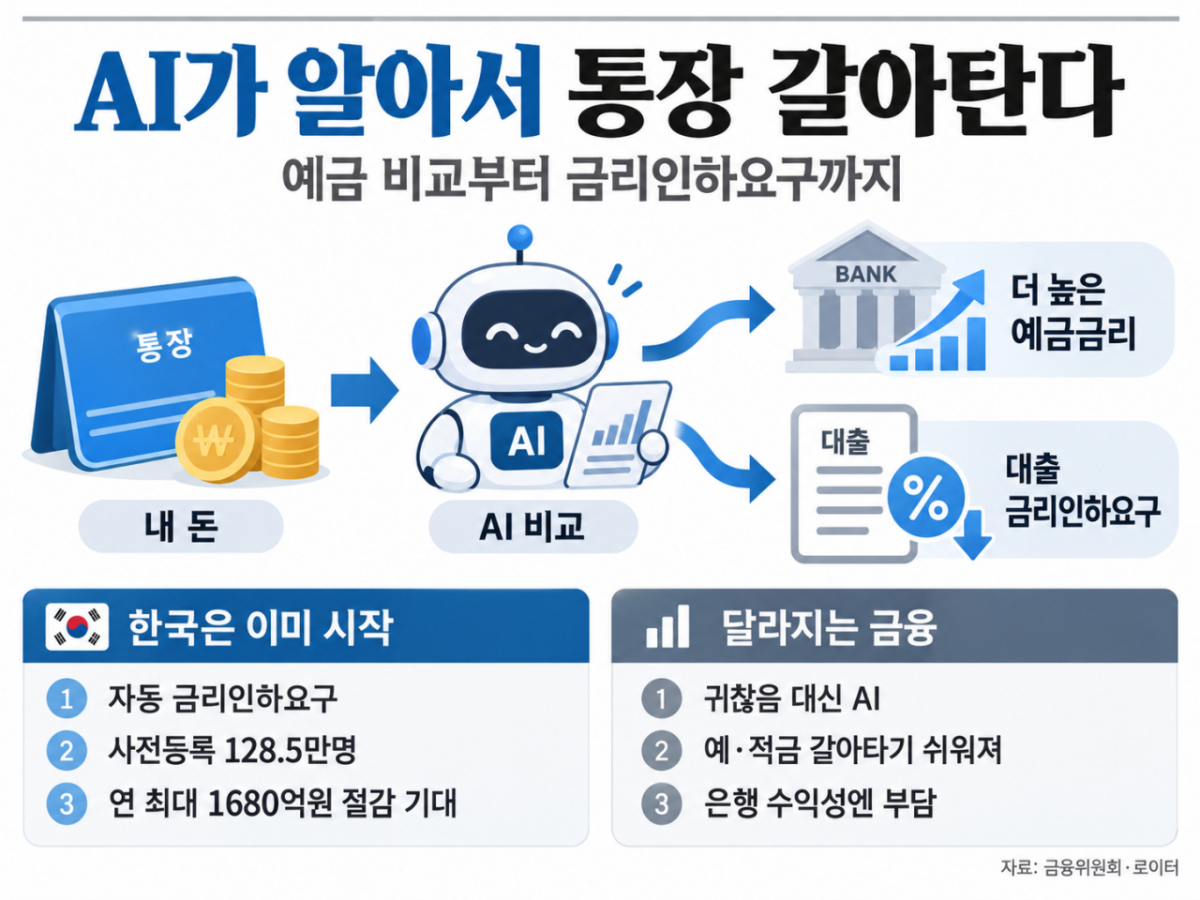
통장에서 돈이 놀고 있어도 매번 높은 금리를 찾아 예금을 갈아타는 사람은 많지 않다. 금리를 비교하고 계좌를 만든 뒤 돈을 옮기는 과정이 귀찮아서다. AI(인공지능)가 이 '귀찮음'을 없애기 시작했다. 내 통장 잔액과 금리, 대출 조건을 24시간 살피다가 더 유리한 상품이 나타나면 알려주는 것을 넘어 직접 돈을 옮기거나 금리 인하를 신청하는 '금융비서'가 등장하고 있다.
최근 로이터는 AI 에이전트 확산이 은행에 새로운 위협이 될 수 있다는 보도를 내놨다. AI가 고객 대신 금융상품을 계속 비교하면 금리가 낮은 통장에 잠자던 돈이 더 높은 금리를 주는 곳으로 빠르게 이동할 수 있어서다. 은행 입장에서는 싸게 확보했던 예금이 줄고 더 높은 이자를 줘야 하는 상황이 생긴다.
금리가 더 높은 상품이 있어도 상당수 고객은 거래 은행을 바꾸지 않는다. 급여이체와 카드대금, 공과금 등을 다시 연결해야 하는 번거로움 때문이다. AI는 다르다. 매일 수십개 금융회사의 조건을 비교해 더 높은 금리를 찾고, 결제일 직전 필요한 돈만 다시 입출금 계좌로 가져올 수 있다.
맥킨지는 전 세계 소비자 예금 약 70조달러 가운데 23조달러가 이자가 거의 붙지 않는 당좌예금에 들어 있다고 분석했다. 이 가운데 5~10%만 AI의 도움으로 고금리 상품으로 이동해도 은행의 예금 관련 이익이 20% 이상 줄 수 있다고 추산했다.
일각에서 '에이전틱 뱅크런'이라는 표현이 나온다. 은행이 위험하다고 판단해 사람들이 한꺼번에 돈을 빼는 전통적인 뱅크런과는 다르다. 수많은 AI가 각자 고객에게 가장 높은 금리를 찾아주다 보니 결과적으로 돈이 동시에 움직일 수 있다는 의미다.
소비자에게는 반가운 변화다. 예금금리는 더 받고, 대출이자는 덜 내는 방향으로 AI가 계속 움직여주기 때문이다. 국내에서는 이미 초기 형태가 현실이 됐다.
금융위원회는 지난 2월26일부터 '마이데이터 기반 금리인하요구 서비스'를 시행하고 있다. 한 번만 동의하면 네이버페이·카카오페이·토스·뱅크샐러드 등 마이데이터 사업자가 소비자를 대신해 대출금리를 낮춰달라고 금융회사에 자동으로 요구한다. 정기 신청은 최대 월 1회 가능하고 소득이 크게 늘거나 신용점수가 올라가면 추가 신청도 할 수 있다.
서비스 시작 전 사전등록자는 128만5000명에 달했다. 금융위는 서비스가 활성화되면 개인과 개인사업자가 연간 최대 1680억원의 이자를 추가로 아낄 수 있을 것으로 추산했다. 소비자가 아끼는 돈은 은행의 감소할 수익과 같다.
독자들의 PICK
지금 1,806명 읽는 중
현재 국내 서비스는 대출금리를 자동으로 낮춰달라고 요구하는 단계다. AI가 마음대로 예금을 해지해 다른 은행으로 옮기는 서비스가 일반화한 것은 아니다.
그러나 방향은 분명하다. 금융위도 지난 8월 마이데이터를 단순히 자산을 한 화면에서 보여주는 서비스에서 이용자를 대신해 행동하는 'My AI 에이전트'로 발전시키겠다는 계획을 내놨다.
AI가 예금과 대출, 카드 혜택까지 동시에 비교할 수 있게 되면 금융회사의 경쟁 방식도 달라진다. 고객이 귀찮아서 남아 있을 것이라는 기대가 어려워진다. 낮은 예금금리나 높은 수수료를 유지하면 AI가 바로 더 나은 상품을 찾아낼 수 있다.
은행들이 앞으로 상대해야 할 가장 까다로운 고객은 어쩌면 사람이 아닐 수 있다. 1원이라도 더 받을 곳을 24시간 찾아다니는 AI가 내 통장을 관리하는 시대가 오고 있다.