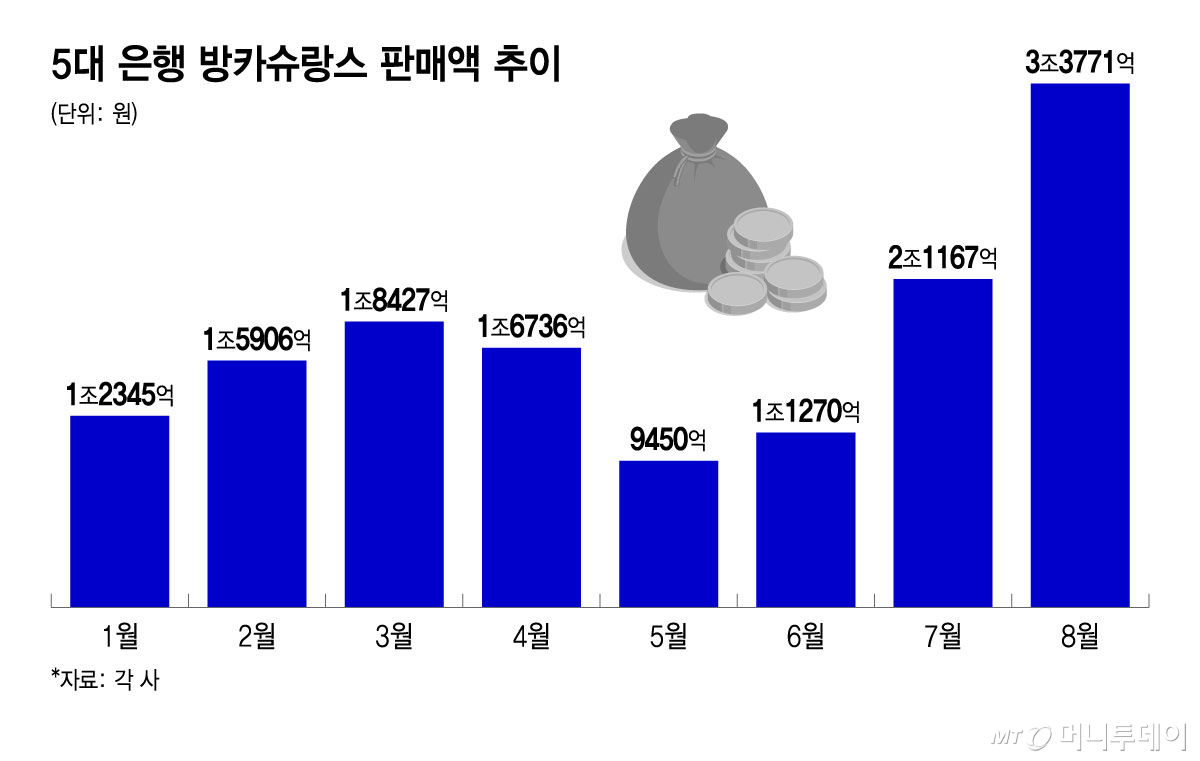
은행권의 방카슈랑스 판매가 다시 활기를 띠고 있다. 금리 인상 흐름이 지속되면서 저축성보험에 다시 자금이 몰리고 있어서다. 생명보험사들은 당장 저축성보험 판매 증가가 실적 개선으로 직결되는 것은 아니더라도 자금 유입 차원에서 긍정적으로 받아들이고 있다.
20일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 지난달 방카슈랑스 판매액은 3조3771억원으로 전월(2조1167억원)보다 1조2604억원(59.6%) 증가했다. 연초 1조2325억원 대비 3배 수준이며, 상장지수펀드(ETF)로 자금이 급격히 이동한 5월 9450억원 대비 6배 수준이다.
은행에선 대부분 연금보험이나 저축보험 등 저축성보험이 판매된다. 연금보험은 가입자가 실직하거나 은퇴시 생기는 소득공백에 대한 위험부담을 줄이기 위한 보험이고, 저축보험은 장기간 목돈을 만들기 위한 상품이다. 둘다 가입기간 등에 따라 차익에 비과세 혜택이 있다. 최근에는 금리가 상승하면서 이와 같은 저축성보험을 찾는 이들이 늘었다. 실제로 대형 생보사들을 중심으로 연 4%대 확정이율을 내건 저축·연금보험을 선보이면서 주식 등 위험자산으로 향했던 자금을 다시 끌어모으고 있다.
은행들은 비이자이익 확대를 위해 보험 판매에 다시 드라이브를 걸면서 자산관리(WM) 차원에서 노후자산을 겨냥한 상품 판매를 늘리고 있다. 연금·저축보험은 고객의 자금을 장기간 관리할 수 있다는 점에서 은행과 보험사의 자산관리 전략과도 맞아 떨어진다. 또 지난해부터 은행이 특정 보험사 상품을 25% 이상 판매하지 못하도록 가로막은 '25%룰'이 생보사의 경우 33%까지 완화되면서 선호도가 높은 상품을 적극적으로 판매할 수 있는 길도 열렸다.
생보사들은 저축성보험 판매 확대가 수익성 개선으로 곧바로 이어지는 것은 아니어서 조심스럽다. 신회계기준(IFRS17)에서 저축성보험은 고객에게 돌려줘야 할 보험금·환급금 등 부채 성격이 강해 보장성보험에 비해 보험계약서비스마진(CSM) 확보 효과가 제한적이기 때문이다. 그간 생보사들이 상대적으로 CSM 확보에 유리한 보장성보험 판매에 신경을 쓰고 있는 이유가 여기에 있다.
그럼에도 방카슈랑스를 통해 대규모 자금을 확보하고 장기 고객과 접점을 넓힐 수 있어 결과적으로 생보사에 실보다 득이라는 의견이 많다. 특히 저축성보험의 경우 가입자의 보험료가 보통 월 20만~30만원으로 높은 편이어서 안정적인 원수보험료 확보가 가능하고, 자산운용 측면에서 규모의 경제 실현이 가능해진다는 설명이다.
한 대형 생보사 관계자는 "저축성보험은 특정 시기에 사실상 무조건 돌려줘야되는 부채 성격이어서 보험사 입장에선 환급시점에 금리 상황에 따라 부담이 커질 수 있다"면서 "그럼에도 가입자당 높은 보험료를 확보할 수 있고, 이를 통해 자산운용 규모를 늘릴 수 있다는 점에선 결국 도움이 된다고 본다"고 말했다.