한미약품그룹이 대주주 간 경영권 분쟁으로 내홍을 겪는 가운데 본업인 연구개발(R&D)과 상용화 부문에서 잇달아 성과를 내며 신약 경쟁력을 입증하고 있다. 지배구조를 둘러싼 불확실성이 이어지는 상황에서 본연의 성장 동력에는 흔들림 없이 힘을 싣는다는 계획이다.
30일 한미약품과 GC녹십자에 따르면 양사는 이날 공동 개발 중인 차세대 파브리병 치료제 후보물질 'LA-GLA'(코드명: HM15421/GC1134A)를 글로벌 희귀질환 전문기업 바이오마린 파마슈티컬에 총 4억7500만달러(약 6347억원) 규모로 기술수출(라이선스 아웃)했다.
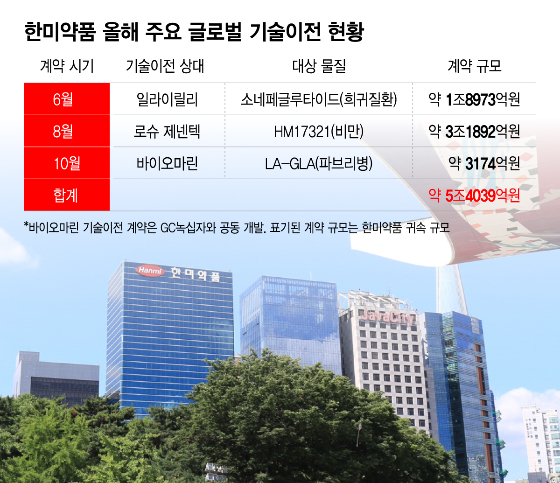
한미약품 입장에서는 자체 차세대 지속형 플랫폼 기술이 글로벌 시장에서 가치를 재차 인정받았다는 점이 주목된다. 한미약품은 이번 계약 외에도 지난 6월 일라이릴리와 희귀질환 신약 '소네페글루타이드', 8월 로슈 제넨텍과 비만 신약 'HM17321' 등 올해만 세 번째 기술수출을 성사시키며 눈에 띄는 기술 이전 이력을 달성했다.
올해 체결한 3건의 계약 규모를 합산하면 약 5조4039억원에 달한다. 한미약품은 지난 2015년 8조원 규모의 기술수출로 국산 바이오 기술의 글로벌 수출 시대 포문을 열었다는 평가를 받는다.
이후 10여 년이 지난 올해 연이은 글로벌 기술수출을 통해 신약 개발 역량과 독자 플랫폼 기술의 경쟁력을 다시 한번 입증했다는 평가다. 특히 그룹의 핵심인 R&D 동력과 자산을 글로벌 사업 성과로 연결하며 제약기업 본연의 경쟁력을 보여주고 있다는 분석이다.
업계는 한미약품의 연이은 대형 기술수출을 근거있는 성과로 보고 있다. 제약업과 투자업을 두루 경험한 김재교 한미사이언스 부회장 지휘 아래 조직별 특성에 맞춘 인재 배치와 실행 중심의 리더십이 성과를 뒷받침했다는 평가다. 여기에 축적된 R&D 역량을 글로벌 사업 기회로 전환하는 경영진의 전략이 맞물리면서 잇단 대형 계약으로 결실을 맺고 있다는 분석이다.
국내에서도 대형 악재를 상쇄할 만한 성과가 뒤따르는 중이다. 한미약품은 지난 29일 국산 최초의 글루카곤 유사 펩타이드(GLP-1) 계열 비만치료제 '에페'를 성공적으로 상용화해 시장에 공식 출시했다.
노보노디스크의 '위고비', 일라이릴리의 '마운자로' 등 외산 비만 치료제에 대한 수요가 커지는 가운데, 한미약품은 독자적인 생산 인프라(평택 바이오플랜트)를 바탕으로 안정적인 공급망과 가격 경쟁력을 모두 확보했다는 데 의미가 부여된다.
에페를 시작으로 비만 신약 'H.O.P'(Hanmi Obesity Pipeline) 프로젝트의 후속 과제들도 임상·비임상 개발을 진행하며 차세대 파이프라인으로 육성되고 있다. 상용화 제품을 확보하는 동시에 후속 후보물질 개발을 이어가며 중장기 성장 기반을 보다 공고히 마련해 나가는 전략이다.
R&D와 신약 상용화가 미래 성장동력이라면, 국내 전문의약품 사업은 한미약품의 안정적인 실적 기반을 책임지고 있다. 한미약품의 올해 3분기 누적 원외처방 매출은 의약품 시장조사업체 유비스트(UBIST) 기준 7835억원이다. 2018년부터 이어온 국내 원외처방 매출 1위 자리를 올해까지 유지할 경우 '9년 연속 선두'라는 대기록을 세우게 된다.
대표 품목인 이상지질혈증 치료 복합신약 '로수젯'은 올해 3분기에만 652억원의 원외처방 매출을 기록해 전년 동기 대비 10.6% 성장했다. 고혈압 치료제 '아모잘탄패밀리'와 위식도역류질환 치료제 '에소메졸패밀리' 등 자체 개발 제품군도 안정적인 처방 실적을 바탕으로 매출을 뒷받침하고 있다.
차세대 성장 품목 발굴에도 힘을 쏟고 있다. 세계 최초 저용량 3제 항고혈압제 '아모프렐', 골다공증 치료제 '오보덴스', 호중구감소증 치료제 '롤론티스', 안구건조증 치료제 '히알루미니' 등을 블록버스터 제품으로 육성해 제품군을 확대한다는 계획이다.
한미약품은 전문의약품 사업에서 창출한 수익을 신약 R&D에 재투자하는 선순환 구조를 구축해왔다. 최초 제네릭(복제약)부터 개량·복합신약, 혁신신약으로 이어지는 '한국형 R&D 전략'을 통해 사업 기반을 다지고, 이를 독자적인 신약 개발 역량을 키우는 재원으로 활용하는 방식이다.
업계는 경영권 분쟁 속 R&D 중심의 성과가 한미그룹의 본질적 가치를 방어하는 동력이 됐다고 보고 있다. 글로벌 기술수출과 신약 출시, 기존 제품군의 처방 실적이 기업의 기초 체력을 뒷받침하면서 제약사 본연의 가치는 흔들리지 않고 있다는 분석이다.
증권업계 관계자는 "지배구조 이슈는 단기적 변동성을 키울 수 있지만, 연속적인 기술수출 기술료 유입과 에페의 본격적인 매출 반영은 한미약품의 주가 및 기업가치 리레이팅(재평가)을 이끄는 강력한 엔진이 될 수 있다"며 "시장의 시선은 이미 분쟁을 넘어 한미의 견고한 펀더멘털과 사업 성장세에 집중되고 있다"고 말했다.