[the300]조세소위 잠정수용…취급기관에 직장공제회 추가하는 나성린안 반영
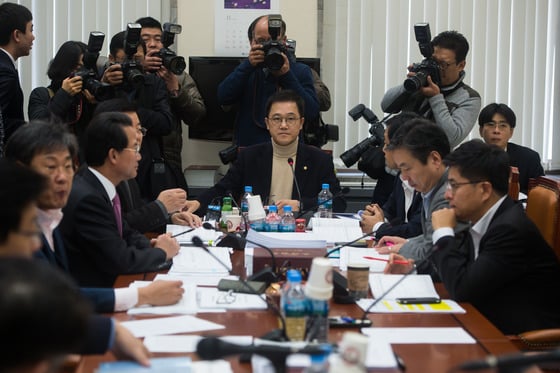
24일 국회 기획재정위원회 조세소위원회는 세금우대종합저축과 생계형 저축을 없애고 대신 '비과세종합저축'으로 통합하는 정부안에 잠정합의했다. 또 군인공제회, 대한교원공제회 등과 같은 직장공제회도 비과세종합저축을 취급할 수 있게 될 것으로 보인다.
조세소위에 따르면 여야는 최근 이 같은 내용을 담고 있는 조세특례제한법에 잠정합의했다.
세금우대종합저축은 이자·배당소득에 대해 9% 분리과세해주는 우대상품으로, 60세 이상 고령자와 장애인 등은 3000만원, 20세 이상 일반인은 1000만원 한도다. 생계형저축은 60세 이상 고령자와 장애인, 독립유공자 등에 대해 3000만원 한도 내에서 이자와 배당소득을 비과세해주는 상품이다.
정부는 현행 두 상품이 비슷한 항목이 존재한단 판단 아래 이를 통합해 비과세종합저축으로 재설계하기로 했다. 세금우대종합저축이 폐지되고 생계형저축의 지원을 강화하는 방식이다.
정부가 내놓은 비과세종합저축은 고령자와 장애인, 독립유공자에게 기존 3000만원 한도를 5000만원 한도까지 비과세 혜택을 준다. 다만 연령의 경우 현행 60세이던 것을 2019년까지 단계적으로 1세씩 상향조정해 최종 65세 이상인 자로 한정하고, 20세 이상 일반가입자에 대한 혜택은 폐지했다. 가입기한은 2019년 12월 31일까지다.
정부는 두 상품의 한도 총합인 6000만원보다 줄어들지만 비과세 한도가 늘어나기 때문에 세혜택이 커진다는 점을 부각했다.
이와 함께 세금우대종합저축 대상에 공제회저축을 포함하는 나성린 새누리당 의원의 안도 정부안에 반영된 것으로 전해졌다. 직장공제회를 세금우대종합저축을 취급할 수 있는 기관에 추가하는 것. 직장공제회는 군인공제회, 대한교원공제회, 대한지방행정공제회, 경찰공제회, 대한소방공제회, 과학기술인공제회 등이 포함된다. 즉 오는 2019년 12월 31일까지 공제회저축도 비과세종합저축으로 인정되는 셈이다.
나성린 의원의 법안은 2012년과 2013년 조세소위에서 논의된 바 있으나 당시 직장공제회가 금융기관이 아닌 까닭에 자금관리 및 저축자 보호에 부실이 발생할 수 있다는 의견으로 계류된 바 있다.