


현대重 자회사 실적 부진+저가수주, 삼성重 일회성 비용, 한진重 본사+수빅 조선소 부진

국내 조선사들의 지난해 4분기 실적이 예상보다 크게 부진할 것으로 전망된다. 각 조선사별로 자회사 이익 악화와 저가수주, 특별상여금으로 인한 일회성 비용 등이 부정적으로 작용한 탓이다.
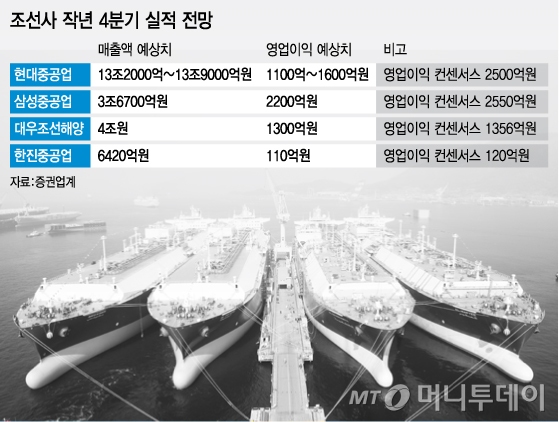
19일 증권업계에 따르면현대중공업(332,500원 ▼7,000 -2.06%)의 지난해 4분기 영업이익 추정치는 1100억~1600억 원 수준이다. 이는 시장 컨센서스 2500억 원에 크게 못 미치는 수치다.
영업이익이 최하단인 1100억 원으로 발표될 경우 전 분기에 비해 무려 50%나 이익이 감소하게 되고 최상단인 1600억 원을 가정했을 경우 26%가 줄어들게 된다.
또 매출액 예상치는 13조2000억~13조9000억 원이다. 가장 높은 예상치 13조9000억 원을 가정했을 경우 전 분기에 비해서는 5.3%가 증가하게 되지만 전년 동기에 비해서는 1.2%가 감소하게 된다.
현대중공업의 실적 부진 이유는 자회사의 영향이 크다. 현대중공업은 국제회계기준(IFRS) 연결 기준에 따라 자회사인 현대오일뱅크, 현대미포조선, 현대삼호중공업의 실적을 반영한다.
현대오일뱅크의 경우 정제마진 하락 영향으로 이익이 감소할 것으로 전망된다. 또 현대미포조선은 전 분기 대비 손실 폭을 축소할 것으로 기대되지만 여전히 적자 규모(607억 원 손실 추정)가 크다는 점도 부담 요인이다.
지분법 평가손실(피투자회사의 손실에 대한 투자회사의 지분율에 따른 손실 처리)도 실적에 발목을 잡을 것으로 보인다. 현대중공업은 현대상선 주식 15.1%를 보유하고 있는데 현대상선의 주가하락이 지분손실로 이어지면서 순이익 감소에 영향을 끼칠 것으로 예상된다.
삼성중공업(20,250원 ▼350 -1.7%)은 1회성 비용으로 4분기 실적이 컨센서스에 크게 못 미칠 것으로 전망된다. 삼성그룹 특별상여금 약 500억 원이 영업비용으로 반영되고 태안사태 관련 충당금 900억 원이 영업외 비용으로 반영된 탓이다. 다만 일회성 요인들을 감안하면 삼성중공업의 4분기 실적은 현재 시장 추정치를 소폭 하회하는 수준으로 분석된다.
삼성중공업의 4분기 영업이익 추정치는 지난해 같은 기간에 비해 15.5% 감소한 2200억 원이다. 같은 기간 매출액은 2.8% 늘어난 3조6700억 원, 순이익은 45.4% 감소한 920억 원으로 추정된다. 삼성중공업의 컨센서스 매출액 3조7480억 원, 영업이익 2550억 원이다.
독자들의 PICK!
한진중공업(14,660원 ▼390 -2.59%)의 4분기 매출액과 영업이익 추정치는 전년대비 각각 10.5%, 53.4% 감소한 6420억 원, 110억 원이다. 매출액과 영업이익 컨센서스는 각각 6500억 원, 영업이익 120억 원으로 시장 추정치를 소폭 하회할 것으로 전망된다. 본사 조선부문과 필리핀 수빅 조선소의 실적이 부진한 영향 때문이다. 지난해 본격적으로 수주했던 영향은 올해부터 실적에 반영될 것으로 예상된다.
대우조선해양(79,600원 ▼2,000 -2.45%)의 4분기 예상실적은 매출액 4조 원, 영업이익 1300억 원 수준이다. 컨센선스가 매출액 4조723억 원, 영업이익 1356억 원 수준임을 감안하면 그 차이가 크지는 않다. 하지만 자회사 충당금 적립 규모에 따라 실적이 변동될 수 있어 충당금 적립 규모가 변수로 작용하고 있다.